ภาษีหัก ณ ที่จ่าย คืออะไร ใช้ทำอะไรต่อ
- Harry P
- 21 views
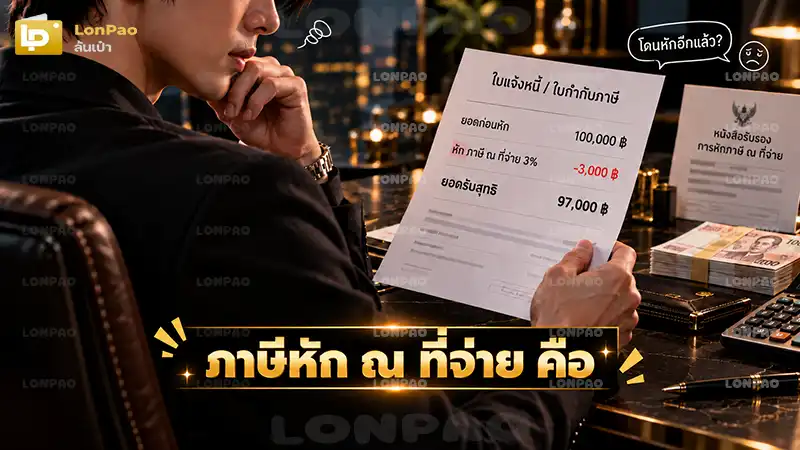
ภาษีหัก ณ ที่จ่าย คือ ภาษีเงินได้ที่ผู้จ่ายเงินหักไว้บางส่วนก่อนจ่ายให้ผู้รับ แล้วนำส่งเป็นภาษีแทนผู้รับเงินตามกฎหมาย เงินส่วนนี้โดยทั่วไปสามารถนำไปใช้เป็นเครดิตภาษี เมื่อยื่นแบบประจำปีได้ จึงไม่ใช่การถูกเก็บภาษีซ้ำอีกก้อนหนึ่ง และหากถูกหักไว้เกินภาษีที่ต้องจ่ายจริง ก็อาจมีสิทธิขอคืนได้
เพราะเป็นการเก็บภาษีเงินได้ล่วงหน้าผ่านผู้จ่ายเงิน เพื่อให้มีการทยอยนำส่งภาษีระหว่างปี แทนการรอชำระทั้งหมดตอนสิ้นปี ระบบนี้พบได้ทั้งเงินเดือน ค่าจ้างบริการ ค่าเช่า และรายได้บางประเภท แต่ไม่ได้หมายความว่าการจ่ายเงินทุกครั้ง จะต้องถูกหักภาษีเสมอไป (2026-09-02) [1]
ผู้มีหน้าที่หักภาษีคือผู้จ่ายเงินที่กฎหมายกำหนด เช่น บริษัทที่จ่ายค่าบริการให้ฟรีแลนซ์ หรือนายจ้างที่จ่ายเงินเดือนให้พนักงาน โดยต้องตรวจประเภทเงินได้ คำนวณภาษี หักเงิน และนำส่งตามกำหนด ส่วนผู้รับเงินมีหน้าที่ตรวจยอดรายได้ และภาษีที่ถูกหักไว้ เพื่อนำไปใช้ตอนยื่นภาษีของตนเอง
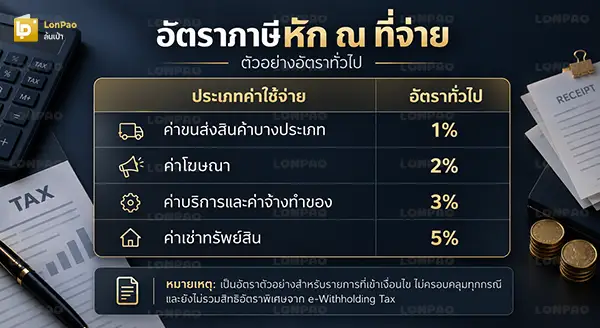
อัตราภาษีหัก ณ ที่จ่ายแตกต่างกันตามประเภทเงินได้ ผู้จ่าย และผู้รับเงิน โดยรายการธุรกิจทั่วไปในประเทศไทยมักพบอัตรา 1% 2% 3% และ 5% แต่บางประเภทต้องคำนวณตามอัตราก้าวหน้า หรือใช้เกณฑ์เฉพาะ จึงไม่ควรเลือกเปอร์เซ็นต์จากชื่ออาชีพเพียงอย่างเดียว (2026-08-27) [2]
โดยทั่วไปค่าบริการที่มี VAT แยกชัดเจน จะคำนวณภาษีหัก ณ ที่จ่ายจากมูลค่าก่อน VAT เพราะเป็นภาษีคนละประเภทกัน ตัวอย่างเช่น ค่าบริการ 10,000 บาท บวก VAT 7% เป็น 10,700 บาท หากหักภาษี ณ ที่จ่าย 3% จากค่าบริการ จะหัก 300 บาท และจ่ายเงินจริง 10,400 บาท ทั้งนี้ต้องตรวจฐานภาษีตามลักษณะรายการด้วย
ไม่จำเป็นต้องหัก 3% เพราะภาษีเงินเดือนคำนวณตามหลัก ภาษีเงินได้บุคคลธรรมดา แบบก้าวหน้า โดยประเมินรายได้ทั้งปี รวมค่าลดหย่อน และรายการที่เกี่ยวข้อง ก่อนเฉลี่ยจำนวนภาษีที่ต้องหักในแต่ละงวด ส่วนฟรีแลนซ์ต้องพิจารณาลักษณะงาน และประเภทเงินได้ จึงไม่ใช่ทุกงานที่จะใช้อัตราเดียวกัน (2026-09-02) [1]
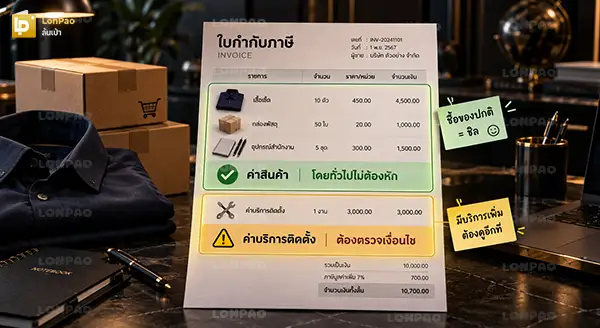
โดยทั่วไปไม่ต้องหักภาษี ณ ที่จ่ายจากการซื้อขายสินค้าตามปกติ เช่น ร้านค้าซื้อเสื้อผ้า กล่องพัสดุ หรืออุปกรณ์สำนักงานมาขายต่อ แต่หากใบแจ้งหนี้มีทั้งค่าสินค้า และค่าบริการติดตั้ง ต้องตรวจว่ารายการใดเข้าข่ายต้องหักภาษี เพราะค่าใช้จ่ายที่อยู่ในบิลเดียวกัน อาจมีเงื่อนไขต่างกัน
ผู้จ่ายเงินต้องหักภาษีจากรายการที่เข้าเกณฑ์ จัดทำข้อมูลผู้รับเงิน และนำส่งภาษีด้วยแบบที่ถูกต้อง โดย ภ.ง.ด.1 ใช้กับเงินเดือน และเงินได้บางประเภท ภ.ง.ด.3 ใช้กับเงินได้บางประเภทที่จ่ายให้บุคคลธรรมดา และ ภ.ง.ด.53 ใช้กับการจ่ายให้นิติบุคคลที่เข้าเกณฑ์ โดยทั่วไปต้องนำส่งในเดือนถัดไป ตามกำหนดของแต่ละช่องทาง (2026-09-02) [1]
หนังสือรับรอง 50 ทวิ คือเอกสารที่ผู้จ่ายเงินออกเพื่อรับรองจำนวนรายได้ และภาษีที่หักไว้ ผู้รับเงินสามารถใช้ตรวจยอดก่อนยื่นภาษี ใช้ประกอบการขอคืนภาษี และบางกรณีใช้เป็นหลักฐานรายได้สำหรับธุรกรรมทางการเงินได้ โดยข้อมูลสำคัญต้องตรงกับรายการจ่ายเงินจริง (2025-10-14) [3]
ยังต้องยื่นภาษีหากมีรายได้ถึงเกณฑ์ที่กฎหมายกำหนด เพราะการหักภาษีระหว่างปี ไม่ได้หมายความว่าคำนวณภาษีครบแล้ว โดยทั่วไปผู้รับเงินต้องนำรายได้ที่เกี่ยวข้อง มาคำนวณภาษีทั้งปี แล้วหักเครดิตภาษีที่ถูกหักไว้ ทั้งนี้รายได้บางประเภท เช่น ดอกเบี้ย หรือเงินปันผล อาจมีเงื่อนไขการเลือกเสียภาษีต่างจากรายได้ทั่วไป
ให้นำยอดภาษีที่ถูกหักไว้จากหลักฐาน มาใส่ในช่องภาษีเงินได้หัก ณ ที่จ่าย เมื่อยื่นแบบ ภ.ง.ด.90 หรือ ภ.ง.ด.91 ตามประเภทเงินได้ โดยต้องกรอกรายได้ก่อนหักภาษีให้ถูกต้องก่อน จากนั้นระบบจะนำยอดที่หักไว้ ไปหักออกจากภาษีที่คำนวณได้ และแสดงว่าต้องจ่ายเพิ่ม หรือมีสิทธิขอคืน (2025-10-14) [3]
สามารถขอคืนได้เมื่อยอดภาษีที่หักไว้ สูงกว่าภาษีที่ต้องชำระจริง และเป็นภาษีที่สามารถนำมาเครดิตได้ โดยต้องยื่นแบบ และแสดงข้อมูลรายได้กับหลักฐานอย่างถูกต้อง การขอคืนไม่ได้เกิดขึ้นอัตโนมัติทันทีที่เงินถูกหัก แต่ต้องผ่านการคำนวณภาษี และตรวจสอบสิทธิของผู้ยื่นก่อน
e-Withholding Tax ช่วยลดอัตราหักภาษีบางรายการที่เดิมอยู่ที่ 2% 3% และ 5% ให้เหลือ 1% เมื่อจ่ายผ่านระบบที่เข้าเงื่อนไข โดยกฎกระทรวงฉบับที่ 402 ครอบคลุมการจ่ายตั้งแต่ 1 มกราคม 2026 ถึง 31 ธันวาคม 2026 ซึ่งช่วยให้ผู้รับเงินมีเงินหมุนเวียนมากขึ้นระหว่างปี แต่ไม่ได้ลดภาระภาษีทั้งปีโดยอัตโนมัติ (2026-10-13) [4]
สรุป ควรตรวจยอดรายได้ก่อนหักภาษี จำนวนเงินที่ถูกหัก ข้อมูลผู้รับเงิน และหลักฐาน 50 ทวิ หรือข้อมูลอิเล็กทรอนิกส์ให้ตรงกัน จากนั้นจึงนำรายได้ไปคำนวณภาษี ตามประเภทเงินได้ที่ถูกต้อง เพราะการหักภาษีล่วงหน้า เป็นเพียงส่วนหนึ่งของกระบวนการ ผู้รับเงินยังต้องตรวจสอบ