VAT คืออะไร คนซื้อและผู้ขายเกี่ยวอย่างไร
- Harry P
- 17 views
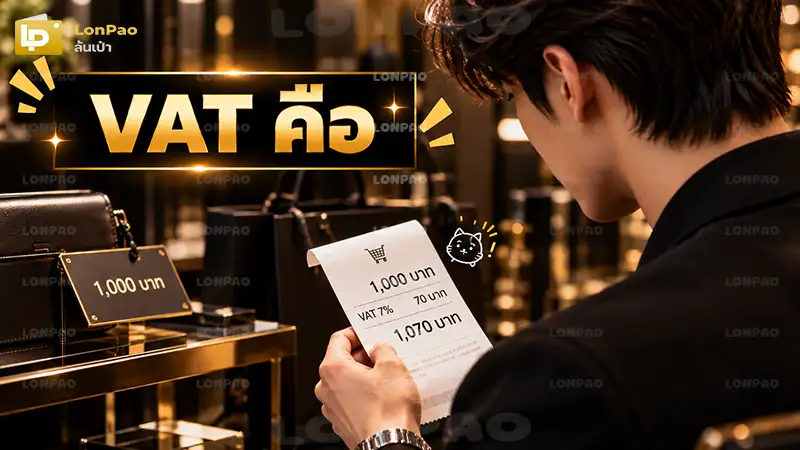
VAT คือ ภาษีมูลค่าเพิ่มที่เรียกเก็บจากสินค้า และบริการตามที่กฎหมายกำหนด โดยทั่วไปผู้ซื้อเป็นผู้รับภาระภาษีผ่านราคาที่จ่าย ส่วนผู้ประกอบการที่จดทะเบียน VAT มีหน้าที่เรียกเก็บ คำนวณ และนำส่งภาษี ซึ่งในประเทศไทยปัจจุบันยังใช้อัตรา VAT 7% จนถึง 30 กันยายน 2027 (2026-08-24) [1]
ผู้ซื้อเป็นผู้รับภาระ VAT ผ่านราคาสินค้า และบริการ ส่วนผู้ประกอบการที่จดทะเบียน VAT มีหน้าที่เรียกเก็บภาษีจากลูกค้า แล้วนำภาษีขายมาหักด้วยภาษีซื้อที่สามารถใช้ได้ ก่อนนำส่งส่วนต่างให้กรมสรรพากร โดย VAT ที่เรียกเก็บไม่ถือเป็นรายได้ของร้านค้า
VAT ในประเทศไทยปัจจุบันจัดเก็บที่ 7% โดยขยายระยะเวลาการใช้อัตรานี้ไปจนถึงวันที่ 30 กันยายน 2027 แม้กฎหมายจะกำหนดอัตราปกติไว้ที่ 10% แต่ยังมีมาตรการลดอัตราภาษีอยู่ การคงอัตรา 7% ช่วยไม่ให้ภาระภาษีจากการซื้อสินค้า และบริการทั่วไปเพิ่มขึ้น ในช่วงที่ค่าครองชีพยังเป็นประเด็นสำคัญ (2026-08-24) [1]
ต้องจ่าย VAT 70 บาท หากราคาสินค้า 1,000 บาทยังไม่รวมภาษี โดยคำนวณจากราคาสินค้า × 7% ดังนั้นยอดชำระทั้งหมดจะเท่ากับ 1,070 บาท แต่หากป้ายราคา 1,000 บาทเป็นราคาที่รวม VAT แล้ว ผู้ซื้อไม่ต้องนำ 7% มาบวกซ้ำ เพราะภาษีรวมอยู่ในราคาดังกล่าวแล้ว (2026-04-02) [2]
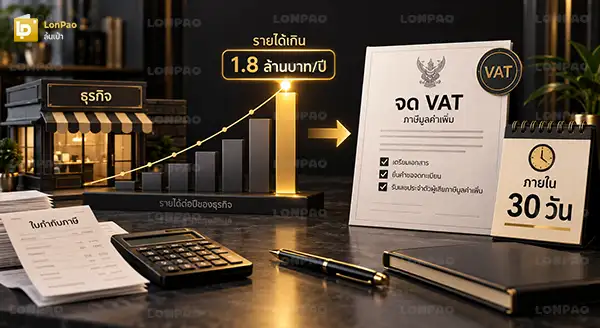
ผู้ประกอบการที่มีรายรับจากกิจการที่ต้องเสีย VAT เกิน 1.8 ล้านบาทต่อปี โดยทั่วไปต้องจดทะเบียนภาษีมูลค่าเพิ่มภายใน 30 วันนับจากวันที่รายรับเกินเกณฑ์ ไม่ว่าจะเป็นบุคคลธรรมดา หรือบริษัท โดยเกณฑ์นี้พิจารณาจากรายรับก่อนหักค่าใช้จ่าย ไม่ใช่กำไรสุทธิ ทั้งนี้ผู้ที่รายรับยังไม่ถึงเกณฑ์ อาจสมัครใจจดทะเบียนได้หากเข้าเงื่อนไข (2026-06-25) [3]
เพราะตลาดค้าปลีกออนไลน์ไทยขยายตัวต่อเนื่อง ทำให้ผู้ขายต้องติดตามยอดขาย และจัดการเอกสารภาษีอย่างเป็นระบบมากขึ้น โดยตลาดค้าปลีกออนไลน์ไทยปี 2025 เติบโต 10% และมีมูลค่าประมาณ 1,258 พันล้านบาท อย่างไรก็ตาม ตัวเลขดังกล่าวสะท้อนการเติบโตของตลาด ไม่ได้หมายความว่าร้านค้าออนไลน์ทุกรายต้องจด VAT (2026-05-22) [4]
ไม่สามารถเรียกเก็บ VAT ในฐานะผู้ประกอบการจดทะเบียน หรือออกใบกำกับภาษี VAT ได้ หากยังไม่ได้จดทะเบียนตามกฎหมาย แม้จะซื้อสินค้ามาโดยมี VAT เป็นต้นทุนก็ตาม ผู้ขายสามารถนำต้นทุน มาพิจารณาตั้งราคาสินค้าได้ แต่ไม่ควรแสดงรายการเรียกเก็บ เสมือนเป็นผู้ประกอบการที่จดทะเบียนแล้ว
สินค้าและบริการบางประเภท ได้รับยกเว้น VAT ตามกฎหมาย เช่น ผลผลิตทางการเกษตรที่เข้าเงื่อนไข อาหารสดบางประเภท บริการทางการแพทย์ การศึกษา และการให้เช่าอสังหาริมทรัพย์ แต่ข้อควรระวังคือ อาหารสดกับอาหารแปรรูป อาจมีสถานะภาษีต่างกัน จึงต้องตรวจประเภทสินค้าให้ชัดเจนก่อน
ภาษีซื้อคือ VAT ที่ผู้ประกอบการจดทะเบียนจ่าย เมื่อซื้อสินค้า หรือบริการเพื่อใช้ในกิจการ ส่วนภาษีขายคือ VAT ที่เรียกเก็บจากลูกค้าเมื่อขายสินค้า หรือให้บริการ โดยกิจการสามารถนำภาษีซื้อที่เข้าเงื่อนไข มาหักจากภาษีขายได้ แต่ภาษีซื้อบางรายการ เช่น ค่าใช้จ่ายส่วนตัว หรือรายการที่มีหลักฐานไม่ถูกต้อง อาจไม่มีสิทธินำมาหัก
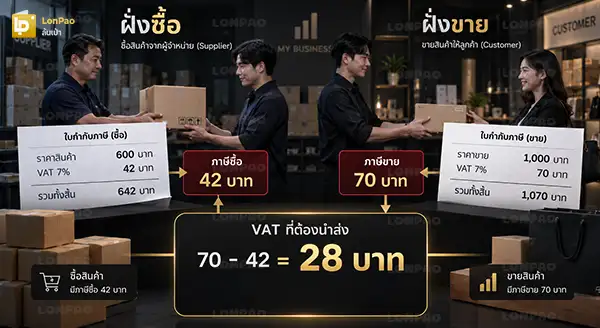
คำนวณจากภาษีขายลบภาษีซื้อที่มีสิทธินำมาหัก โดยไม่ใช่การนำยอดขายทั้งหมดไปเสียภาษีซ้ำ ตัวอย่างเช่น ร้านซื้อสินค้าราคา 600 บาท มี VAT 42 บาท แล้วขายต่อในราคา 1,000 บาท มี VAT 70 บาท ร้านจึงต้องนำส่ง VAT สุทธิ 28 บาท ทั้งนี้ VAT แตกต่างจาก ภาษีหัก ณ ที่จ่าย ซึ่งเป็นภาษีคนละประเภท และไม่สามารถนำมาหักลบกันได้
ใบกำกับภาษี เป็นหลักฐานที่แสดงรายการซื้อขาย และจำนวน VAT ที่เกี่ยวข้อง ผู้ขายใช้ข้อมูลจากใบกำกับภาษี ในการจัดทำรายงานภาษีขาย ส่วนผู้ซื้อที่เป็นผู้ประกอบการจด VAT ใช้ใบกำกับภาษีซื้อที่ถูกต้องประกอบการใช้สิทธิหักภาษีซื้อ หากเอกสารไม่ครบ หรือข้อมูลสำคัญผิดพลาด อาจทำให้การคำนวณภาษี และการใช้สิทธิมีปัญหา
โดยทั่วไปผู้บริโภคที่ซื้อสินค้าไปใช้ส่วนตัว ไม่สามารถนำ VAT ที่จ่ายไปหักภาษีขาย หรือขอคืนได้เหมือนผู้ประกอบการจดทะเบียน VAT แม้จะขอใบกำกับภาษีเต็มรูปไว้ก็ตาม แต่บางมาตรการลดหย่อนภาษีเงินได้ หรือโครงการคืน VAT สำหรับนักท่องเที่ยวต่างชาติ อาจมีสิทธิแยกต่างหาก ตามเงื่อนไขเฉพาะของแต่ละมาตรการ
ผู้ประกอบการที่มีหน้าที่จด VAT แต่ไม่ดำเนินการ อาจต้องรับผิดชอบภาษีย้อนหลัง พร้อมเบี้ยปรับ และเงินเพิ่มตามที่กฎหมายกำหนด ซึ่งทำให้ต้นทุนสูงกว่าการปฏิบัติให้ถูกต้องตั้งแต่ต้น หากพบว่ารายรับเกินเกณฑ์แล้ว ควรรวบรวมยอดขาย และเอกสารทันที พร้อมตรวจวันเริ่มมีหน้าที่จดทะเบียน เพื่อแก้ไขให้ถูกต้อง
สุดท้าย VAT เป็นภาษีที่ผู้ซื้อรับภาระผ่านราคาสินค้าและบริการ ส่วนผู้ประกอบการจดทะเบียนมีหน้าที่จัดเก็บ คำนวณ และนำส่งอย่างถูกต้อง สิ่งสำคัญจึงไม่ใช่แค่รู้ว่า VAT อยู่ที่ 7% แต่ต้องแยกภาษีซื้อ ภาษีขาย และเก็บใบกำกับภาษีให้ครบ เพื่อไม่ให้เกิดปัญหาเมื่อถึงเวลายื่นภาษี