วางแผนค่าใช้จ่ายรายสัปดาห์ ทำอย่างไรให้งบไม่หมดก่อนสิ้นเดือน
- Harry P
- 9 views
วางแผนค่าใช้จ่ายรายสัปดาห์ เริ่มจากกันเงินสำหรับบิล หนี้สิน และเงินออมออกก่อน แล้วนำเงินที่ใช้ได้จริงมาแบ่งตามจำนวนวันในแต่ละสัปดาห์ วิธีนี้ช่วยให้รู้ว่าควรใช้เงินได้เท่าไหร่ ต้องเหลือไว้กี่วัน และควรปรับรายจ่ายตรงไหน ก่อนที่เงินจะหมดระหว่างเดือน
ช่วยให้เห็นวงเงินที่ใช้ได้ในแต่ละช่วง แทนการมองเงินก้อนเดียวตลอดเดือน ตัวอย่างเช่น มีงบ 9,000 บาท เมื่อแบ่งตามจำนวนวันในเดือนที่มี 30 วัน จะใช้ได้สัปดาห์ละ 2,100 บาท ทำให้ตัดสินใจก่อนซื้อของได้ง่ายขึ้น
โดยสอดคล้องกับผลสำรวจผู้บริโภคไทยปี 2025 จำนวน 1,000 คน ซึ่งพบว่า 66% ระบุว่าใช้จ่ายลดลง และระมัดระวังมากขึ้น แม้ไม่ได้หมายความว่าทุกคน ใช้วิธีแบ่งงบรายสัปดาห์ก็ตาม (2025-11-06) [1]
ควรลดวงเงินสำหรับรายจ่ายที่ไม่จำเป็น และกันเงินส่วนหนึ่งไว้รองรับความไม่แน่นอน ตัวอย่างเช่น ลดงบความบันเทิงจาก 500 บาทเหลือ 300 บาทต่อสัปดาห์ จะมีเงินเหลือเก็บเพิ่ม 200 บาทต่อสัปดาห์
โดยผลสำรวจผู้บริโภคไทยเดือนกันยายน 2026 พบว่า 19% คาดว่าสถานะการเงินของตัวเองจะแย่ลงในอีก 6 เดือน สะท้อนความกังวลของผู้ตอบแบบสำรวจบางส่วน จึงควรวางแผนเผื่อความเสี่ยงตามสถานการณ์ของตัวเอง (2026-09-23) [2]
ควรหักค่าใช้จ่ายที่ต้องจ่ายแน่นอนออกก่อน เช่น ค่าเช่าบ้าน ค่าน้ำ ค่าไฟ ค่าโทรศัพท์ และค่างวดหนี้ รวมถึงเงินออมที่ตั้งใจเก็บไว้ ส่วนค่าใช้จ่ายที่ไม่ได้เกิดขึ้นทุกเดือน เช่น ค่าประกันรายปี ควรทยอยกันเงินล่วงหน้า เพื่อไม่ให้ต้องดึงงบรายสัปดาห์ไปจ่ายเมื่อถึงกำหนด
ตัวอย่างที่นำไปปรับใช้ได้ทันทีคือ ใช้เงินที่เหลือหลังหักภาระทั้งหมด หารด้วยจำนวนวันในรอบงบประมาณ แล้วคูณด้วย 7 เพื่อหาวงเงินสำหรับหนึ่งสัปดาห์ วิธีนี้แม่นยำกว่าการนำงบรายเดือนมาหาร 4 เพราะบางเดือนมี 30 หรือ 31 วัน ทำให้มีวันที่ต้องใช้เงินต่อจากสัปดาห์ที่ 4
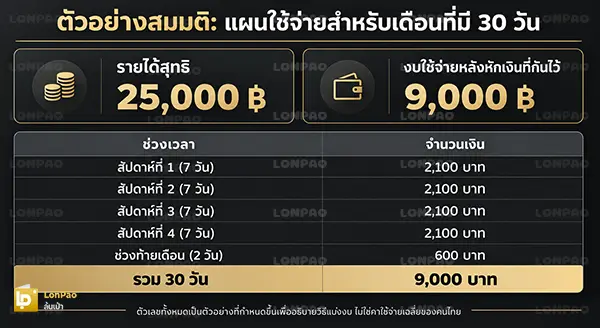
ควรแบ่งจากเงินที่เหลือจริง ไม่ใช่รายได้ทั้งหมด ตัวอย่างเช่น หากมีรายได้สุทธิ 25,000 บาท หักค่าใช้จ่ายประจำ 11,000 บาท เงินออม 2,000 บาท เงินสำหรับรายจ่ายไม่ประจำ 1,000 บาท และเงินกันพลาดอีก 2,000 บาท จะเหลืองบใช้จ่ายประจำวัน 9,000 บาท
ควรเริ่มจากวันเงินเดือนออก หากต้องการควบคุมเงินจนถึงรอบรับรายได้ครั้งถัดไป ตัวอย่างเช่น เงินเดือนออกวันที่ 25 อาจกำหนดให้วันที่ 25-31 เป็นสัปดาห์แรก แล้วนับต่อทีละ 7 วันจนถึงก่อนเงินเดือนออกครั้งใหม่ วิธีนี้ช่วยให้ช่วงเวลาที่วางแผนตรงกับเงินที่มีจริง มากกว่าการยึดตามสัปดาห์ในปฏิทินเสมอไป
ควรแยกเป็นค่าอาหาร ค่าเดินทาง ของใช้จำเป็น และค่าใช้จ่ายตามความต้องการ เพื่อให้เห็นว่าหมวดไหนสามารถปรับลดได้เมื่อเงินเริ่มตึง โดยตัวอย่างงบ 2,100 บาทต่อสัปดาห์อาจจัดสรรได้ตามตัวอย่างนี้
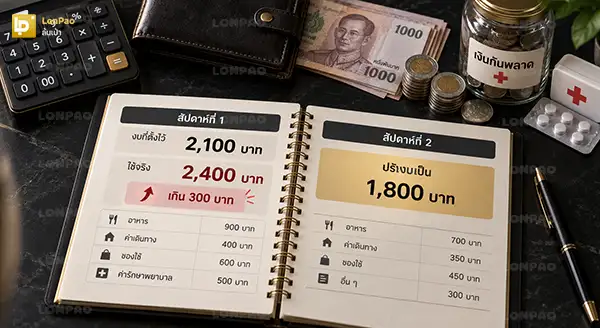
ควรตรวจว่าเงินที่เกินมาจากรายจ่ายจำเป็น หรือรายจ่ายที่เลื่อนได้ แล้วปรับงบของช่วงถัดไปทันที ตัวอย่างเช่น สัปดาห์แรกตั้งไว้ 2,100 บาท แต่ใช้ไป 2,400 บาท เท่ากับเกิน 300 บาท อาจลดวงเงินสัปดาห์ที่สองเหลือ 1,800 บาท เพื่อให้ยอดใช้จ่ายทั้งเดือนยังอยู่ในกรอบเดิม
อย่างไรก็ตาม หากใช้เกินเพราะค่ารักษาพยาบาล หรือเหตุจำเป็นที่ตัดลดไม่ได้ อาจใช้เงินกันพลาดที่เตรียมไว้แทน และปรับแผนตามสถานการณ์ โดยไม่ควรนำเงินจ่ายบิล หรือก่อหนี้ใหม่เพียงเพื่อรักษาตัวเลขงบรายสัปดาห์
ควรนำเงินที่เหลือไปเพิ่มงบสัปดาห์ถัดไป หรือเก็บไว้เป็น เงินสำรองฉุกเฉิน ตัวอย่างเช่น ตั้งงบ 2,100 บาท แต่ใช้เพียง 1,800 บาท จะเหลือ 300 บาท หากยกยอดไปสัปดาห์หน้า จะมีเงินใช้ 2,400 บาท โดยไม่ได้เพิ่มรายจ่ายรวมของเดือน
ทำได้โดยกันเงินออมออกจากงบใช้จ่ายในแต่ละสัปดาห์ ตัวอย่างเช่น ตั้งเป้าออม 100 บาทต่อสัปดาห์ เมื่อครบ 52 สัปดาห์ จะมีเงินเก็บ 5,200 บาท โดยไม่รวมดอกเบี้ย หากต้องการสร้างวินัยการออมระยะยาว สามารถใช้ ตารางออมเงิน 52 สัปดาห์ เป็นแนวทางกำหนดเป้าหมายได้
ควรกลับไปตรวจรายจ่ายจำเป็น และภาระผูกพันก่อน เพราะการแบ่งเงินเป็นรายสัปดาห์ ไม่ได้ทำให้รายได้เพิ่มขึ้น หากเงินที่เหลือต่ำกว่าค่าอาหาร และค่าเดินทางขั้นต่ำจริงๆ ต้องพิจารณาลดภาระประจำ เจรจาปรับเงื่อนไขชำระหนี้ตามความเหมาะสม หรือหารายได้เพิ่ม แทนการตั้งวงเงินรายวันที่ต่ำจนใช้ชีวิตจริงไม่ได้
ต้องระวังการแบ่งเงินเท่ากันทุกสัปดาห์โดยไม่ดูภาระจริง เพราะบางช่วงมีค่าใช้จ่ายสูง เช่น ต้องเดินทาง ซื้อของเข้าบ้าน หรือมีงานเลี้ยงที่วางแผนไว้แล้ว จึงควรปรับวงเงินล่วงหน้าโดยไม่ให้เกินงบรวม
สุดท้าย วิธีสำคัญคือกันเงินจ่ายบิล และภาระจำเป็นก่อน คำนวณงบจากจำนวนวันที่ต้องใช้เงินจริง แล้วตรวจยอดคงเหลือระหว่างสัปดาห์อย่างสม่ำเสมอ หากใช้เกินให้ปรับช่วงถัดไป หากมีเงินเหลือให้เก็บ หรือยกยอดอย่างมีเป้าหมาย การแบ่งงบที่ดีคือการรู้ว่าต้องเหลือเงินไว้เท่าไหร่เพื่อให้ผ่านทั้งเดือนได้