ตารางออมเงิน 52 สัปดาห์ ปรับยอดให้เหมาะกับกำลังจ่าย
- Harry P
- 14 views
ตารางออมเงิน 52 สัปดาห์ ใช้ได้ดีที่สุดเมื่อมองเป็น “แผนออมที่ปรับได้” ไม่ใช่กติกาว่าต้องเพิ่มเงินทุกสัปดาห์เสมอ รูปแบบดั้งเดิมจะค่อยๆ เพิ่มยอดออมตามลำดับสัปดาห์ แต่ปัจจุบันมีทั้งแบบยอดเท่ากัน แบบย้อนลำดับ และแบบปรับตามกระแสเงินสด เพื่อให้ทำต่อเนื่องได้จริงมากกว่าเดิม (2026-07-09) [1]
คือการแบ่งเป้าหมายการออม ออกเป็นเงินก้อนเล็ก ที่เก็บเป็นรายสัปดาห์ตลอดหนึ่งรอบของแผน โดยรูปแบบจากต่างประเทศที่รู้จักกันทั่วไปเริ่มจากเก็บ 1 ดอลลาร์ในสัปดาห์แรก เพิ่มเป็น 2 ดอลลาร์ในสัปดาห์ถัดไป และเพิ่มไปจนถึง 52 ดอลลาร์ ทำให้เมื่อครบแผนจะสะสมได้ 1,378 ดอลลาร์ (2026-07-09) [1]
จุดประสงค์สำคัญของวิธีนี้ คือช่วยสร้างพฤติกรรมออมอย่างสม่ำเสมอ และสำหรับเงินไทย เราไม่จำเป็นต้องเริ่มตามจำนวนเงินในตัวอย่างต่างประเทศ เพราะสิ่งที่นำมาใช้จริง คือโครงสร้างของวิธีออม เช่น เลือกจำนวนตั้งต้นเอง กำหนดว่าจะเพิ่มครั้งละเท่าไร หรือแบ่งเป้าหมายให้เป็นยอดเท่ากันทั้งหมด
ควรเริ่มจากจำนวนเงินที่จ่ายไหว แล้วค่อยสร้างตารางย้อนกลับจากตัวเลขนั้น ไม่ควรตั้งเป้าก้อนใหญ่ก่อน แล้วบังคับตัวเองให้หาเงินมาเติมตาราง เพราะจุดอ่อนของวิธีเพิ่มยอด คือภาระจะสูงขึ้นในช่วงท้าย
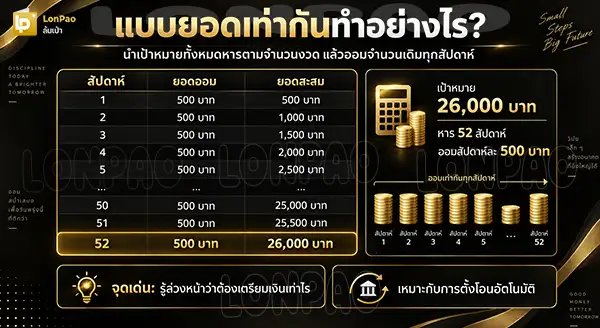
ให้เอาเป้าหมายทั้งหมดหารตามจำนวนงวด แล้วออมจำนวนเดิมทุกครั้ง จุดเด่นคือรู้ตั้งแต่ต้นว่าจะต้องเตรียมเงินเท่าไร และตั้งโอนอัตโนมัติได้ง่าย ตัวอย่างเช่น ถ้าตั้งเป้าหมาย 26,000 บาท เมื่อนำมาแบ่งเป็น 52 ส่วน จะเป็น 500 บาทต่อสัปดาห์
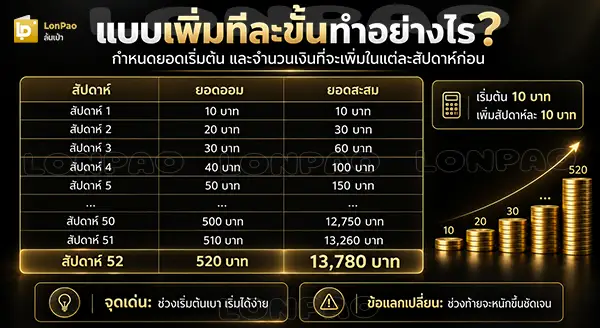
ให้กำหนดยอดเริ่มต้น และจำนวนเงินที่จะเพิ่มในแต่ละสัปดาห์ก่อน ตัวอย่างเช่น หากเลือกเริ่มที่ 10 บาท แล้วเพิ่มอีก 10 บาททุกสัปดาห์ จะกลายเป็น 10 บาท 20 บาท 30 บาท ไล่ไปจนถึง 520 บาท และรวมตลอดแผนได้ 13,780 บาท ข้อดีคือช่วงเริ่มต้นจะรู้สึกเบา แต่ข้อแลกเปลี่ยนคือช่วงท้ายจะหนัก
ซึ่งเป็นเหตุผลเดียวกับที่ Bankrate เว็บไซต์ข้อมูลด้านการเงินส่วนบุคคลของสหรัฐฯ เตือนว่าการออมแบบเพิ่มขึ้นเรื่อยๆ อาจทำตามยากเมื่อไปชนกับช่วงที่มีรายจ่ายสูง และเสนอให้เปลี่ยนเป็นยอดคงที่ หรือกลับลำดับได้ หากเหมาะกับกระแสเงินสดมากกว่า (2024-12-19) [2]
เพราะยอดช่วงท้ายอาจสูงกว่าที่คิด แม้ตอนเริ่มต้นจะดูเก็บง่ายก็ตาม ตัวอย่างเช่น หากเริ่มออมสัปดาห์แรก 10 บาท แล้วเพิ่มขึ้นสัปดาห์ละ 10 บาท จะกลายเป็น 20 บาท 30 บาท และเพิ่มต่อเนื่องไปจนถึงสัปดาห์ที่ 52 ซึ่งต้องออมถึง 520 บาท ขณะที่ยอดรวมตลอดทั้งแผนอยู่ที่ 13,780 บาท
ตัวอย่างวิธีเช็กง่ายที่สุดคือดูว่า ยอดสูงสุดต่อสัปดาห์ยังจ่ายไหวหรือไม่ ไม่ควรดูเฉพาะช่วงแรกที่ใช้เงินน้อย เช่น ถ้ารู้ว่า 520 บาทต่อสัปดาห์ในช่วงท้าย อาจต้องเริ่ม ประหยัดค่าอาหาร ค่าเดินทาง หรือรายจ่ายจำเป็น ก็ควรลดจำนวนเงินที่เพิ่มในแต่ละสัปดาห์ หรือเปลี่ยนเป็นออมยอดเท่ากันตั้งแต่ต้นแทน
ควรใช้ตารางที่ยอมให้สลับยอด หรือปรับจำนวนเงินได้ มากกว่าบังคับให้ยอดสูงขึ้นทุกครั้ง เพราะคนทำงานฟรีแลนซ์ มีค่าคอมมิชชัน หรือมีรายได้ขึ้นลง อาจไม่ได้มีเงินเหลือมากขึ้นตามลำดับเวลา
แบบที่เหมาะที่สุด คือแบบที่ยอดออมสูงสุดยังอยู่ในระดับที่จ่ายไหว และไม่กระทบค่าใช้จ่ายจำเป็น โดยเลือกได้ตามลักษณะรายรับ และพฤติกรรมของตัวเอง
สุดท้าย ตารางออมเงินไม่ควรทำให้ต้องคอยหาเงินมาไล่ตามตาราง ก่อนเริ่มจึงควรดูทั้งเป้าหมาย ยอดสูงสุด และช่วงที่ค่าใช้จ่ายของตัวเองสูง หากตารางเริ่มตึงเกินไป การลด หรือสลับยอดไม่ถือว่าทำผิด เพราะเป้าหมายจริงของวิธีนี้ คือสร้างการออมที่ทำต่อเนื่องได้จริง