เงินสำรองฉุกเฉิน ควรมีเท่าไหร่ เริ่มเก็บจากตรงไหน
- Harry P
- 16 views
เงินสำรองฉุกเฉิน ควรมีอย่างน้อย 3-6 เดือนของค่าใช้จ่ายจำเป็น เพื่อรับมือกับเหตุการณ์ไม่คาดคิด เช่น ตกงาน เจ็บป่วย หรือรายได้ลดลง แต่หากยังไม่มีเงินเก็บก็ไม่จำเป็นต้องเริ่มจากเงินก้อนใหญ่ สามารถทยอยสะสมจากเงินจำนวนเล็กน้อย และเพิ่มเป้าหมายตามความพร้อมได้ (2026-04-24) [1]
คือ เงินสำรองจ่าย ที่แยกเก็บไว้ใช้เมื่อเกิดเหตุการณ์ไม่คาดคิด และจำเป็นต้องจ่าย เช่น ค่ารักษาพยาบาลส่วนที่ประกันไม่ครอบคลุม ค่าซ่อมรถที่จำเป็นต่อการทำงาน หรือค่าใช้จ่ายระหว่างตกงาน โดยควรเป็นเงินที่ถอนออกมาใช้ได้รวดเร็ว ไม่ต้องขายทรัพย์สิน หรือกู้ยืมเงินเพิ่มเติม
เงินสำรองฉุกเฉินควรมีประมาณ 3-6 เท่าของค่าใช้จ่ายจำเป็นต่อเดือน สำหรับผู้ที่มีรายได้ค่อนข้างแน่นอน ส่วนผู้มีรายได้ผันผวน หรือมีภาระครอบครัวสูง อาจขยายเป็น 6-12 เดือนตามความเสี่ยง และกำลังออม แนวทางนี้เป็นเป้าหมายในการวางแผน ไม่ใช่จำนวนเงินที่ทุกคนจำเป็นต้องมี (2026-04-24) [1]
เงินสำรองฉุกเฉินช่วยลดความเสี่ยง ที่ปัญหารายได้จะกลายเป็นปัญหาหนี้สิน โดยผลสำรวจผู้บริโภคในประเทศไทย 1,000 คน ปี 2025 พบว่า 83% ระบุว่ามีเงินสำรองฉุกเฉิน ลดลงจาก 92% ในการสำรวจปีก่อน ซึ่งสะท้อนว่าความพร้อมทางการเงิน อาจเปลี่ยนแปลงได้ (2025-11-06) [2]
ควรนำเฉพาะค่าใช้จ่ายที่จำเป็นต่อการดำรงชีวิต และภาระที่ต้องจ่ายต่อเนื่องมาคำนวณ เช่น ค่าอาหาร ค่าเช่าบ้าน ค่าน้ำ ค่าไฟ ค่าเดินทาง ค่ายา และยอดผ่อนหนี้รายเดือนที่ต้องชำระ ส่วนค่าเที่ยว หรือซื้อของตามความต้องการไม่จำเป็นต้องรวม เพราะสามารถหยุดจ่ายชั่วคราวได้เมื่อรายได้ลดลง
ควรคำนวณจากรายจ่ายจำเป็น ตัวอย่างเช่น เงินเดือน 20,000 บาท แต่มีรายจ่ายจำเป็น 13,000 บาทต่อเดือน เป้าหมายเงินสำรอง 3 เดือนจะเท่ากับ 39,000 บาท และ 6 เดือนเท่ากับ 78,000 บาท โดยใช้สูตรเงินสำรองฉุกเฉิน = ค่าใช้จ่ายจำเป็นต่อเดือน × จำนวนเดือนที่ต้องการสำรอง
ตัวอย่างค่าใช้จ่ายจำเป็น 13,000 บาทต่อเดือน
ฟรีแลนซ์ ควรมีมากกว่าเมื่อรายได้ไม่แน่นอน ตัวอย่างคือ อาจตั้งเป้าประมาณ 6-12 เดือนของค่าใช้จ่ายจำเป็น เพราะบางเดือนอาจไม่มีงานใหม่ ลูกค้าจ่ายเงินล่าช้า หรือรายได้ลดลงกะทันหัน แต่ควรเริ่มสะสมตามกำลัง
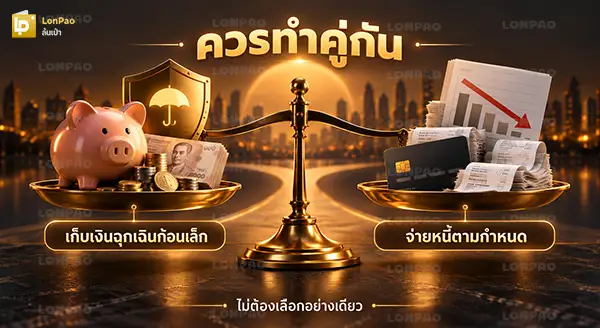
ควรแบ่งเงินสำรองก้อนเล็ก ควบคู่กับการชำระหนี้ตามกำหนด โดยเฉพาะผู้ที่ยังไม่มีเงินรองรับเหตุฉุกเฉินเลย เพราะการนำเงินทั้งหมดไปโปะหนี้ อาจทำให้ต้องกู้ใหม่เมื่อมีรายจ่ายไม่คาดคิด
ผลสำรวจออนไลน์ผู้บริโภคไทย 1,138 คน พบว่า 38% ให้ความสำคัญกับการจ่ายหนี้ก่อน ขณะที่ 24% ให้ความสำคัญกับการออม ตัวเลขนี้สะท้อนลำดับความสำคัญของผู้ตอบแบบสำรวจ ไม่ใช่สัดส่วนของคนไทยทั้งหมด (2025-05-07) [3]
ควรเริ่มจากเงินก้อนเล็กที่ไม่กระทบค่าใช้จ่ายจำเป็นก่อน แล้วค่อยขยายเป้าหมาย วิธีนี้ช่วยให้เริ่มลงมือได้ โดยไม่ต้องรอให้มีรายได้สูง หรือเหลือเงินจำนวนมาก
ตัวอย่างวิธีสร้างเงินสำรองฉุกเฉิน
ช่วยสร้างเงินสำรองก้อนแรกได้จริง ตัวอย่างเช่น เก็บเงินวันละ 20 บาท 1 เดือน 30 วัน จะมีเงิน 600 บาท และเมื่อครบ 4 เดือนจะสะสมได้ 2,400 บาท โดยยังไม่รวมดอกเบี้ย แต่หากวันไหนมีรายจ่ายจำเป็นสูง ก็สามารถลดจำนวนเงินออมลงได้ เพราะความสม่ำเสมอสำคัญกว่าการฝืนเก็บจนไม่มีเงินใช้
ควรเริ่มจากรายจ่ายที่ลดหรือหยุดได้ โดยไม่กระทบการใช้ชีวิตจำเป็น ตัวอย่างเช่น ค่าสมัครบริการที่ไม่ค่อยใช้ ค่าส่งอาหาร และค่าใช้จ่ายจุกจิก โดยทดลองตรวจรายการย้อนหลัง 30 วัน แล้วเลือกปรับเฉพาะส่วนที่ทำได้จริง
ตัวอย่างสมมติ
หากลดรายจ่ายเหล่านี้ได้จริง จะมีเงินเพิ่มสำหรับเก็บฉุกเฉิน 699 บาทต่อเดือน หรือ 8,388 บาทต่อปี โดยไม่ต้องเพิ่มชั่วโมงทำงาน
ไม่ควรนำเงินสำรองทั้งหมดไปลงทุนในสินทรัพย์ที่ราคาผันผวน เช่น หุ้น หรือคริปโต เพราะอาจขาดทุนเมื่อต้องรีบใช้เงิน ส่วนกองทุนรวมตลาดเงิน อาจเป็นทางเลือกสำหรับเงินบางส่วน แต่ต้องตรวจความเสี่ยง และระยะเวลารับเงินจากการขายคืน ซึ่งอาจไม่ทันทีเหมือนเงินฝากออมทรัพย์
ไม่ควรใช้กับค่าใช้จ่ายที่วางแผนล่วงหน้าได้ เช่น ท่องเที่ยว ซื้อโทรศัพท์ใหม่ จ่ายเบี้ยประกันรายปี หรือต่อภาษีรถ เพราะไม่ใช่เหตุการณ์ฉุกเฉิน ควรแยกเงินออมสำหรับรายจ่ายเหล่านี้ต่างหาก เพื่อป้องกันไม่ให้เงินสำรองลดลง ก่อนเกิดปัญหาที่จำเป็นต้องใช้จริง
สุดท้าย ไม่จำเป็นต้องเริ่มต้นด้วยเงินหลักหมื่น แต่ควรเริ่มจากการรู้ว่าตัวเองมีค่าใช้จ่ายจำเป็นเท่าไหร่ แล้วทยอยสะสมให้ครอบคลุมอย่างน้อย 3-6 เดือน หรือมากกว่านั้นตามความเสี่ยงของรายได้ สิ่งสำคัญคือแยกเงินเก็บออกจากเงินใช้จ่าย เลือกที่เก็บที่ถอนง่าย และปรับเป้าหมายให้เหมาะกับชีวิตจริง