กำไรขั้นต้น คืออะไร? ต่างจากกำไรสุทธิตรงไหน
- Wynn
- 15 views
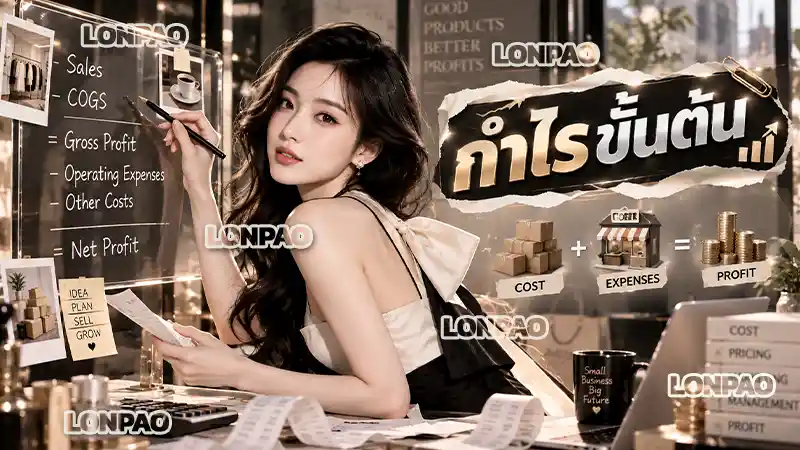
กำไรขั้นต้น คือเงินที่เหลือจากรายได้หลังหักต้นทุนสินค้าที่ขาย ส่วนกำไรสุทธิคือเงินที่เหลือหลังหักต้นทุนสินค้า ค่าใช้จ่ายดำเนินงาน และรายการอื่นที่เกี่ยวข้องแล้ว กำไรขั้นต้นจึงมักสูงกว่า แต่ยังไม่ใช่ผลกำไรสุดท้ายของธุรกิจ
เมื่อต้องการเข้าใจ วิธีคิด ต้นทุน กำไร ต้องแยกก่อนว่ารายการใดเป็นต้นทุนสินค้า และรายการใดเป็นค่าใช้จ่ายดำเนินงาน เพราะกำไรขั้นต้นหักเฉพาะต้นทุนสินค้า ส่วนกำไรสุทธิต้องพิจารณาค่าใช้จ่ายของธุรกิจเพิ่มเติม ดังนี้
| ประเด็นเปรียบเทียบ | กำไรขั้นต้น | กำไรสุทธิ |
|---|---|---|
| เงินที่นำมาหัก | ต้นทุนสินค้าที่ขาย | ต้นทุนสินค้าและค่าใช้จ่ายอื่น |
| ค่าเช่าและค่าจ้าง | ยังไม่หัก | หักแล้ว |
| ค่าโฆษณาและงานสำนักงาน | ยังไม่หัก | หักแล้ว |
| ใช้ประเมิน | ส่วนต่างจากสินค้า | ผลลัพธ์โดยรวมของธุรกิจ |
| เป็นเงินสดที่ใช้ได้ทันทีหรือไม่ | ยังสรุปไม่ได้ | ยังต้องตรวจภาระจ่ายและกระแสเงินสด |
กำไรขั้นต้นเป็นผลต่างระหว่างรายได้จากการขายกับต้นทุนของสินค้าที่ขายได้ในช่วงเวลาเดียวกัน ต้นทุนส่วนนี้อาจประกอบด้วยราคาซื้อ ค่าวัตถุดิบ หรือค่าใช้จ่ายโดยตรงที่ทำให้สินค้าพร้อมขาย ทั้งนี้ขึ้นอยู่กับลักษณะของแต่ละธุรกิจ
เช่น หากร้านซื้อสินค้ามา 100 ชิ้นแต่ขายได้ 60 ชิ้น การคำนวณกำไรขั้นต้นของรอบนั้นควรใช้ต้นทุนของ 60 ชิ้นที่ขายแล้ว ส่วนอีก 40 ชิ้นยังเป็นสินค้าคงเหลือ ไม่ควรนำต้นทุนทั้งหมดมาหักจากยอดขายทันที
กำไรสุทธิเป็นเงินที่เหลือหลังหักต้นทุนสินค้าและค่าใช้จ่ายที่เกี่ยวข้องทั้งหมด เช่น ค่าเช่า ค่าจ้าง ค่าโฆษณา ค่าสาธารณูปโภค ดอกเบี้ย และภาษี ตามรายการที่เกิดขึ้นจริงในช่วงเวลาที่นำมาคำนวณ
สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์สหรัฐฯ อธิบายว่า กำไรสุทธิสะท้อนผลหลังนำค่าใช้จ่ายทั้งหมดออกจากรายได้และผลประโยชน์ที่กิจการได้รับ ส่วนค่าใช้จ่ายดำเนินงานคือต้นทุนบริหารธุรกิจที่ไม่เกี่ยวข้องโดยตรงกับการผลิตสินค้าหรือบริการ (2026-04-28) [1]
สูตรกำไรขั้นต้นใช้รายได้จากการขายหักด้วยต้นทุนสินค้าที่ขาย ขณะที่สูตรกำไรสุทธิต้องนำค่าใช้จ่ายดำเนินงานและรายการอื่นมาหักต่อ จึงควรใช้ข้อมูลจากช่วงเวลาเดียวกันเพื่อป้องกันการเปรียบเทียบตัวเลขคนละรอบบัญชี
หากต้องการดูเป็นสัดส่วน สามารถคำนวณอัตรากำไรได้ด้วยสูตร “กำไร ÷ รายได้ × 100” แต่ต้องระบุให้ชัดเจนว่ากำลังใช้อัตรากำไรขั้นต้นหรืออัตรากำไรสุทธิ เพราะตัวเลขทั้งสองมีความหมายและรายการหักที่แตกต่างกัน
ตัวอย่างต่อไปนี้ใช้ตัวเลขสมมติเพื่อแสดงลำดับการคำนวณเท่านั้น ไม่ใช่อัตรามาตรฐานของร้านค้าทุกประเภท ค่าใช้จ่ายจริงอาจมีรายการและวิธีบันทึกต่างกันตามรูปแบบธุรกิจ ระบบบัญชี และข้อกำหนดทางภาษี
ร้านค้ามีรายได้ 30,000 บาท และต้นทุนสินค้าที่ขาย 18,000 บาท จึงมีกำไรขั้นต้น 12,000 บาท เมื่อหักค่าโฆษณา ค่าเช่า และค่าดำเนินงานรวม 5,000 บาท พร้อมดอกเบี้ยและภาษีรวม 1,000 บาท จะเหลือกำไรสุทธิ 6,000 บาท
ตัวอย่างนี้แสดงว่ากำไรขั้นต้น 12,000 บาทยังไม่ใช่เงินที่เหลือสุดท้าย เพราะร้านต้องใช้เงินอีกครึ่งหนึ่งของกำไรขั้นต้นไปกับค่าใช้จ่ายดำเนินงานและรายการอื่น หากดูเฉพาะกำไรขั้นต้นอาจประเมินผลลัพธ์ของร้านสูงเกินจริง
ร้านค้ามีรายได้ 50,000 บาท และต้นทุนสินค้าที่ขาย 20,000 บาท จึงมีกำไรขั้นต้น 30,000 บาท แต่มีค่าโฆษณา 12,000 บาท ค่าเช่า 8,000 บาท ค่าจ้าง 7,000 บาท และค่าใช้จ่ายอื่น 1,000 บาท จึงเหลือกำไรสุทธิ 2,000 บาท
แม้ร้านจะเหลือส่วนต่างจากสินค้า 30,000 บาท แต่ค่าใช้จ่ายดำเนินงานรวม 28,000 บาททำให้กำไรสุทธิลดลงอย่างชัดเจน กรณีนี้ควรตรวจประสิทธิภาพค่าโฆษณา ค่าเช่า และกำลังคน ไม่ควรรีบสรุปว่าปัญหาเกิดจากต้นทุนสินค้าเพียงอย่างเดียว
ร้านค้ามีรายได้ 40,000 บาท และต้นทุนสินค้าที่ขาย 24,000 บาท จึงมีกำไรขั้นต้น 16,000 บาท แต่มีค่าโฆษณา 8,000 บาท ค่าเช่า 5,000 บาท ค่าจ้าง 4,000 บาท และค่าใช้จ่ายอื่น 2,000 บาท ทำให้ขาดทุนสุทธิ 3,000 บาท
ตัวอย่างนี้แสดงว่าการมีกำไรขั้นต้นไม่ได้รับประกันว่าร้านจะมีกำไรสุทธิ หากค่าใช้จ่ายดำเนินงานสูงกว่าส่วนต่างที่ได้จากสินค้า ร้านควรตรวจรายการที่ลดได้ก่อนเพิ่มยอดขาย เพราะการขายเพิ่มภายใต้โครงสร้างค่าใช้จ่ายเดิมอาจยังไม่แก้ปัญหาได้ทั้งหมด
สาเหตุอาจมาจากค่าโฆษณาสูง ค่าเช่าพื้นที่ไม่สัมพันธ์กับยอดขาย การจ้างงานเกินความจำเป็น ดอกเบี้ย หรือค่าใช้จ่ายเล็กหลายรายการรวมกัน ร้านจึงควรเปรียบเทียบค่าใช้จ่ายแต่ละหมวดกับช่วงก่อนหน้า ไม่ควรพิจารณาเฉพาะยอดรวม
หากกำไรขั้นต้นลดลง ควรตรวจราคาขาย ต้นทุนสินค้า ส่วนลด และของเสีย แต่หากกำไรขั้นต้นยังดีและกำไรสุทธิลดลง ควรหันไปตรวจค่าใช้จ่ายดำเนินงาน เพราะปัญหาอาจเกิดหลังขั้นตอนการขายสินค้าแล้ว
กำไรขั้นต้นสูงบอกได้ว่าสินค้ามีส่วนต่างหลังหักต้นทุนโดยตรง แต่ยังไม่เพียงพอสำหรับสรุปว่าธุรกิจแข็งแรง ร้านอาจมีหนี้สูง ค่าใช้จ่ายดำเนินงานมาก สินค้าคงเหลือสะสม หรือลูกค้ายังไม่ชำระเงินตามกำหนด
ข้อมูลของ Office for National Statistics ระบุว่า ไตรมาส 2 ปี 2025 อัตราผลตอบแทนสุทธิของบริษัทเอกชนนอกภาคการเงินในสหราชอาณาจักรอยู่ที่ 10.0% ภาคการผลิตอยู่ที่ 11.8% และภาคบริการอยู่ที่ 15.2% ตัวเลขนี้ไม่ใช่อัตรากำไรสุทธิของร้านค้า แต่สะท้อนว่าการวัดความสามารถในการทำกำไรต้องพิจารณาบริบทของธุรกิจด้วย (2025-11-28) [2]
กำไรสุทธิไม่จำเป็นต้องเท่ากับยอดเงินในบัญชี เพราะธุรกิจอาจขายสินค้าแบบให้เครดิต ซื้อสต็อกเพิ่ม ชำระหนี้ หรือมีเงินค้างรับจากแพลตฟอร์ม ในทางกลับกัน เงินสดบางส่วนอาจมาจากเงินกู้ ไม่ใช่รายได้จากการขาย
เจ้าของร้านจึงควรดูรายงานกำไรควบคู่กับกระแสเงินสด สินค้าคงเหลือ ลูกหนี้ และเจ้าหนี้ เพื่อแยกให้ได้ว่าธุรกิจทำกำไรจากการดำเนินงานจริงหรือเพียงมีเงินสดเข้ามาชั่วคราวจากแหล่งอื่น
ควรใช้ทั้งสองตัวเลขร่วมกัน กำไรขั้นต้นเหมาะสำหรับตรวจราคาขาย ต้นทุนสินค้า และส่วนลด ส่วนกำไรสุทธิเหมาะสำหรับตรวจผลลัพธ์โดยรวมหลังรวมค่าใช้จ่ายของร้าน หากตัวเลขใดเปลี่ยนไป ควรตรวจรายการที่เกี่ยวข้องกับตัวเลขนั้นโดยตรง
การดูตัวเลขแยกกันช่วยให้แก้ปัญหาได้ตรงจุด เช่น ไม่ลดงบโฆษณาเมื่อปัญหาอยู่ที่ต้นทุนสินค้า และไม่รีบขึ้นราคาขายเมื่อกำไรขั้นต้นยังเพียงพอ แต่ค่าใช้จ่ายดำเนินงานสูงกว่าที่วางแผนไว้
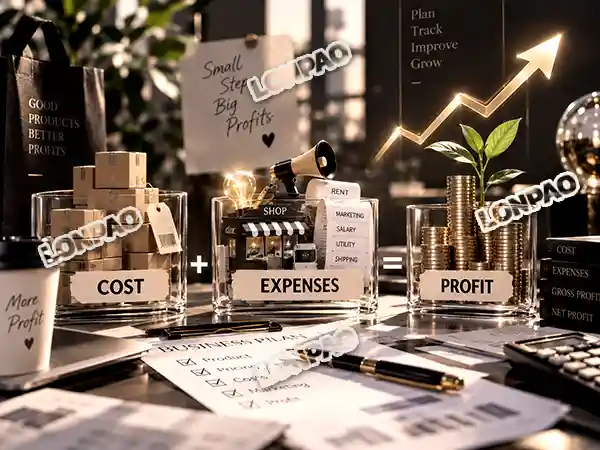
อย่าพิจารณาผลประกอบการจากตัวเลขเพียงรายการเดียว ควรใช้กำไรขั้นต้นตรวจราคาขายและต้นทุนสินค้า ใช้กำไรสุทธิตรวจค่าใช้จ่ายโดยรวม และดูกระแสเงินสดประกอบ เพื่อค้นหาว่าเงินลดลงในขั้นตอนใดและเลือกแก้ปัญหาได้ตรงจุด