ของเสียในสต๊อก จดอย่างไรให้ยอดคงเหลือและต้นทุนไม่เพี้ยน
- Harry P
- 8 views
ของเสียในสต๊อก ควรบันทึกแยกจากรายการขาย โดยระบุจำนวนสินค้า สาเหตุที่เสียหาย และมูลค่าตามต้นทุนจริง เพื่อให้ร้านค้าตรวจสอบได้ว่ามีสินค้าพร้อมขายเท่าไร และสูญเสียต้นทุนไปกับสินค้าเท่าไร โดยไม่ทำให้ยอดคงเหลือ ผิดจากของที่มีอยู่จริง
ของเสียในสต๊อกคือสินค้าที่ไม่สามารถขาย หรือใช้งานตามปกติได้ เช่น สินค้าหมดอายุ แตกหัก เสื่อมคุณภาพ หรือชำรุดจนไม่ปลอดภัย ซึ่งต่างจากสินค้าขายไม่ออกที่สินค้ายังอยู่ในสภาพขายได้ แต่ไม่มีลูกค้าซื้อ จึงไม่จำเป็นต้องตัดออกจากสต๊อกทันที เพราะทั้งสองกรณี มีวิธีจัดการต้นทุนต่างกัน
เพราะของเสียทำให้จำนวนสินค้า และมูลค่าสต๊อกลดลง โดยไม่ได้สร้างรายได้เหมือนการขายปกติ หากร้านค้าบันทึกของเสียเป็นยอดขาย อาจทำให้รายงานยอดขาย และกำไรคลาดเคลื่อน ปัญหานี้สำคัญกับสินค้าที่เสื่อมคุณภาพง่าย
โดยงานศึกษาในกรุงเทพฯ จากซูเปอร์มาร์เก็ต 2 เครือข่าย พบว่าผักและผลไม้ คิดเป็น 92.09% ของน้ำหนักขยะอาหารที่ศึกษา แต่ตัวเลขนี้ไม่ใช่อัตราของเสียในสต๊อก ของร้านค้าทั่วประเทศ (2026-04-16) [1]
ควรตัดสินค้าที่ตรวจสอบแล้วว่าไม่สามารถขาย หรือใช้ประโยชน์ตามปกติได้ และไม่มีแนวทางคืน หรือเคลมกับผู้ขาย เช่น ขนมหมดอายุ ขวดเครื่องดื่มแตก หรืออุปกรณ์ไฟฟ้าที่เสียจนไม่คุ้มซ่อม แต่สินค้าที่กล่องบุบ หรือมีตำหนิเล็กน้อย อาจยังขายได้ตามเงื่อนไขที่เหมาะสม จึงควรประเมินสภาพก่อนตัดทิ้ง
ควรแยกสินค้าที่เสียหาย ออกจากพื้นที่ขายก่อน แล้วตรวจรหัสสินค้า จำนวน ล็อต วันหมดอายุ และสาเหตุที่เสีย พร้อมถ่ายภาพเก็บหลักฐาน หากสินค้ามีเงื่อนไขรับคืนจากซัพพลายเออร์ ควรตรวจสิทธิ์คืน หรือเคลมก่อนเลือกวิธีจัดการ เพื่อไม่ให้ร้านค้าบันทึกเป็นความสูญเสีย ทั้งที่ยังสามารถเรียกคืนมูลค่าได้ (2025-12-30) [2]
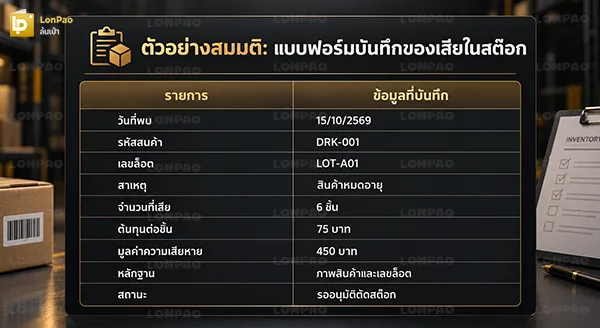
ควรมีวันที่พบสินค้าเสีย รหัสสินค้า เลขล็อต สาเหตุ จำนวนที่เสีย ต้นทุนต่อหน่วย และมูลค่าความเสียหาย พร้อมข้อมูลผู้ตรวจสอบ และหลักฐานประกอบ เพื่อให้ย้อนกลับมาตรวจได้ ว่าของเสียเกิดขึ้นเมื่อไร และมีใครอนุมัติการตัดสต๊อก โดยสามารถเริ่มจากตาราง Excel หรือ Google Sheets ได้
ให้ใช้รายการปรับปรุงสต๊อก แทนการสร้างรายการขาย เพราะสินค้าไม่ได้ถูกจำหน่ายให้ลูกค้า โดยควรทำตามขั้นตอนดังนี้
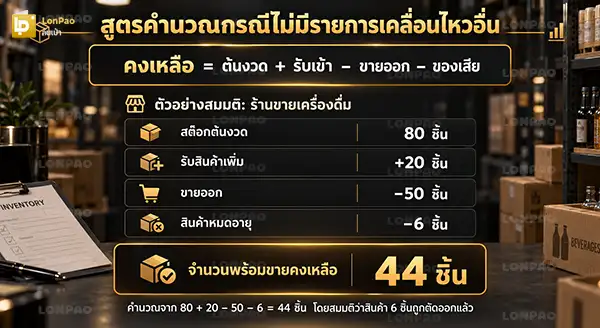
ให้ใช้จำนวนสินค้าต้นงวด บวกสินค้ารับเข้า แล้วหักจำนวนที่ขาย และจำนวนของเสีย โดยต้องรวมรายการเคลื่อนไหวอื่นที่เกิดขึ้นจริงด้วย เช่น การคืนสินค้า หรือโอนระหว่างคลัง จากนั้นนำยอดคงเหลือที่คำนวณได้ ไปเทียบกับจำนวนสินค้าที่ตรวจนับจริง
ควรใช้ต้นทุนที่บันทึกไว้ของสินค้านั้น ไม่ใช่ราคาขายหน้าร้าน เพราะมูลค่าสต๊อกสะท้อนต้นทุนของสินค้าที่กิจการถืออยู่ ตัวอย่างเช่น เครื่องดื่มราคาขาย 120 บาท มีต้นทุนชิ้นละ 75 บาท เสียหาย 6 ชิ้น จะมีต้นทุนสูญเสีย 450 บาท ไม่ใช่ 720 บาท
ควรแยกมูลค่าของเสีย ออกจากต้นทุนขาย ที่เกิดจากคำสั่งซื้อจริงในรายงานบริหารร้าน เพื่อให้เห็นว่าสินค้าสูญเสียเพราะอะไร ตัวอย่างเช่น ของเสียมูลค่า 450 บาท อาจบันทึกเดบิตบัญชีค่าเสียหายจากสินค้า 450 บาท และเครดิตสินค้าคงเหลือ 450 บาท ส่วนการจัดประเภทในงบการเงิน ต้องเป็นไปตามนโยบายบัญชี และมาตรฐานที่กิจการใช้
ควรบันทึกรายการรับคืน และปรับยอดขาย ตามเงื่อนไขการคืนสินค้าให้เรียบร้อยก่อน แล้วแยกสินค้าที่รับคืนไปตรวจสภาพ หากพบว่าขายต่อไม่ได้ จึงทำรายการโอนเป็นสินค้าชำรุด หรือจำหน่ายตามระบบที่ใช้ วิธีนี้ช่วยป้องกันการนับสินค้าคืน เป็นสินค้าพร้อมขาย หรือบันทึกต้นทุนเสียหายซ้ำ
อาจเกิดจากเลือก SKU ผิดล็อต ตัดจำนวนไม่ครบ หรือระบบขายออนไลน์กับคลังสินค้าอัปเดตไม่ตรงกัน โดยควรตรวจรายงานเคลื่อนไหวสินค้า เทียบกับจำนวนที่นับได้จริง และดูว่าของเสียถูกย้ายไปคลังรอตรวจสอบหรือยัง หากยังอยู่ในระบบในฐานะสินค้าพร้อมขาย จะต้องแก้สถานะ หรือปรับยอดให้ถูกต้อง
ให้สรุปมูลค่าของเสียตาม SKU และสาเหตุทุกเดือน เพื่อดูว่าสินค้าใดมีปัญหาซ้ำ เช่น หมดอายุจากการสั่งมากเกินไป หรือแตกหักระหว่างจัดเก็บ มีงานวิจัยในร้านสะดวกซื้อจังหวัดภูเก็ต ที่สัมภาษณ์ผู้เกี่ยวข้อง 42 คน พบปัญหาการสั่งสินค้าเกินความต้องการ จนขายไม่ทันอายุสินค้า (2025-06-30) [3]
ร้านค้าจึงควรใช้ข้อมูลยอดขายจริง ประกอบการสั่งซื้อ และนำหลัก fifo fefo มาช่วยจัดลำดับการหยิบสินค้า เพื่อลดโอกาสที่สินค้าจะค้างสต๊อก จนหมดอายุ
ต้องระวังการตัดสินค้าโดยไม่มีหลักฐาน การนำของที่ยังคืนซัพพลายเออร์ได้ไปตัดเป็นของเสีย และการบันทึกรายการซ้ำ โดยเฉพาะกิจการที่ต้องการใช้ค่าเสียหาย เป็นรายจ่ายทางภาษี เพราะการลงบัญชี ไม่ได้หมายความว่าจะนำไปหักภาษีได้ทันที
คำตอบโดยสรุปคือ ควรแยกของเสียออกจากสินค้าพร้อมขาย บันทึกจำนวน และต้นทุนจริง พร้อมเก็บหลักฐานทุกครั้งที่ปรับสต๊อก เพราะเป้าหมายไม่ใช่เพียงทำให้ยอดคงเหลือ ตรงกับของในคลัง แต่ต้องรู้ด้วยว่าต้นทุนส่วนใดสูญเสียไป โดยไม่สร้างรายได้