เงินสำรองจ่าย จดอย่างไรให้ตามเงินคืนจากงานได้
- Harry P
- 25 views
เงินสำรองจ่าย ควรจดแยกจากค่าใช้จ่ายส่วนตัวทันที โดยระบุว่าเงินก้อนนั้นจ่ายแทนงานอะไร จ่ายให้ใคร จำนวนเท่าไร ส่งเบิกเมื่อไร และได้รับคืนแล้วหรือยัง เพราะตราบใดที่ยังไม่ได้รับเงินคืน เงินจำนวนนั้นยังเป็นเงินส่วนตัวที่ถูกดึงไปใช้กับงาน
เงินสำรองจ่ายในบทความนี้หมายถึงเงินส่วนตัว ที่จ่ายแทนงานไปก่อน เช่น จ่ายค่าแท็กซี่ไปพบลูกค้า ซื้ออุปกรณ์สำหรับโปรเจกต์ หรือจ่ายค่าส่งพัสดุ แล้วจึงนำหลักฐานไปขอเงินคืนจากบริษัทหรือลูกค้า โดยทั่วไป การบันทึกค่าใช้จ่ายจะเริ่มจากจดรายการที่เกิดขึ้นก่อน แล้วจึงแยกขั้นตอนการคืนเงินให้ผู้ที่สำรองจ่ายภายหลัง (2025-07-29) [1]
ต่างกันที่ว่าเงินออกจากกระเป๋าใครก่อน ตัวอย่างเช่น หากบริษัทให้เงินมา 5,000 บาทก่อนเดินทาง แล้วเราใช้จริง 4,200 บาท และคืนส่วนที่เหลือ 800 บาท ลักษณะนี้คือเงินทดรองจ่าย แต่ถ้าเราออก 4,200 บาทจากบัญชีตัวเองก่อน แล้วนำไปเบิกบริษัทภายหลัง นั่นคือรูปแบบเงินสำรองจ่าย (2024-11-25) [2]
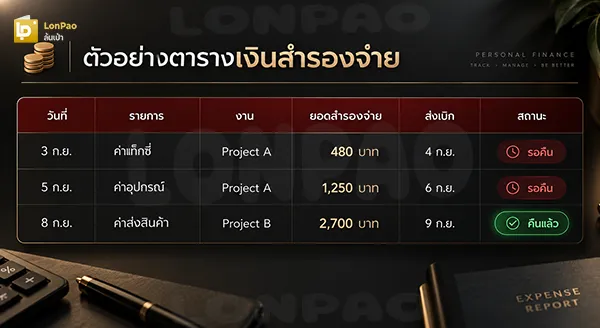
ควรจดข้อมูลให้มากพอที่จะตามเงินคืนได้ โดยไม่ต้องย้อนอ่านข้อความเก่า ตัวอย่างจากตารางนี้ ช่วยให้เห็นยอดที่ยังรอคืนได้ทันที จากเงินที่สำรองจ่ายทั้งหมด 4,430 บาท มีรายการที่ได้รับคืนแล้ว 2,700 บาท จึงเหลือยอดที่ยังต้องติดตามอีก 1,730 บาท
ควรบันทึกตั้งแต่วันที่เงินออก ไม่ใช่รอจนวันเบิกเงินคืน เพราะยิ่งปล่อยไว้นาน ยิ่งมีโอกาสลืมว่ารายการหนึ่งเป็นของงานไหน หรือหลักฐานอยู่ที่ใด
โดยหลักการติดตามเงินส่วนตัว ไม่ควรนับเงินคืน จากยอดที่เราออกแทนงานเป็นรายได้ใหม่ เพราะเงินนั้นเป็นการคืนยอดเดิม ตัวอย่างเช่น เราจ่ายค่าส่งแทนลูกค้า 600 บาท แล้วลูกค้าโอนคืน 600 บาท เงินเข้าไม่ได้ทำให้เรามีรายได้เพิ่มขึ้น 600 บาท แต่เป็นการทำให้ยอดค้างที่ต้องได้รับคืนกลับมาเป็นศูนย์
ควรปิดรายการเดิม แทนการสร้างรายการรายได้ใหม่ ตัวอย่างคือ เปลี่ยนสถานะ “รอคืน 600 บาท” เป็น “คืนแล้ว 600 บาท” วิธีนี้ป้องกันไม่ให้รายรับในสมุดเงินส่วนตัวสูงเกินจริง และทำให้ดูย้อนหลังได้ว่าเงินเข้าก้อนนั้นมาจากอะไร
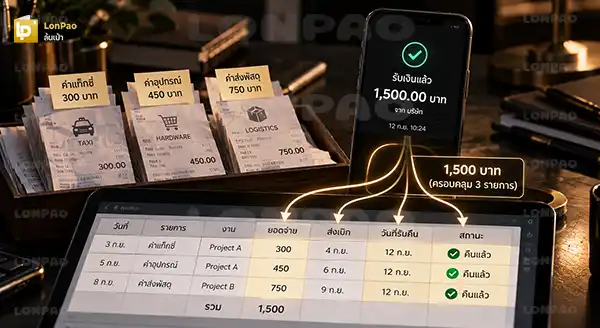
ควรจับคู่ยอดเงินคืน กับรายการเดิมให้ครบก่อนปิดสถานะ ตัวอย่างเช่น มีเงินสำรองจ่าย 300 บาท 450 บาท และ 750 บาท หากบริษัทโอนกลับมา 1,500 บาทครั้งเดียว ให้ระบุว่าเงินก้อนนี้ครอบคลุมทั้ง 3 รายการ ไม่ควรสร้างรายการใหม่ว่า “เงินคืน 1,500 บาท” แล้วปล่อยรายการเดิมค้างไว้
ควรเก็บทั้งหลักฐานว่าจ่ายเงินจริง และข้อมูลว่าจ่ายเพื่องานอะไร เช่น ใบเสร็จ ใบกำกับ สลิปการโอน รายละเอียดออเดอร์ หรือข้อความอนุมัติค่าใช้จ่าย เพราะรูปใบเสร็จเพียงใบเดียว อาจบอกไม่ได้ว่าใครเป็นคนอนุมัติ หรือเกี่ยวข้องกับโปรเจกต์ใด
ถ้ามีหลักฐานหลายหน้าก็ควร รวมใบเสร็จหลายหน้าเป็น PDF ไว้ในไฟล์เดียวก่อน แล้วตั้งชื่อไฟล์ให้เชื่อมกลับมาตารางได้ง่าย ตัวอย่างเช่น 2026-09-05_Project-A_1250 แทนชื่อ IMG_4382 เพราะเมื่อมีรายการหลายสิบรายการ การค้นจากวันที่ โปรเจกต์ และจำนวนเงินจะเร็วกว่าเปิดภาพทีละใบ
ไม่ควรพึ่งรูปใบเสร็จเพียงอย่างเดียว เพราะเทคโนโลยีทำให้การสร้าง หรือแก้เอกสารดูสมจริงขึ้น ผลสำรวจพนักงาน 2,000 คนในสหรัฐฯ และสหราชอาณาจักรพบว่า 40% ของผู้ตอบฝั่งสหรัฐฯ ระบุว่าเคยใช้ AI สร้างใบเสร็จปลอมในรูปแบบใดรูปแบบหนึ่ง (2026-06-23) [3]
อย่างไรก็ตาม นี่เป็นข้อมูลจากต่างประเทศ และเป็นคำตอบจากแบบสำรวจ ไม่ใช่ข้อมูลตรวจสอบบัญชีจริง สิ่งที่ควรทำจึงไม่ใช่ระแวงทุกใบเสร็จ แต่เพิ่มข้อมูลประกอบให้ตรวจย้อนกลับได้ เช่น รายการซื้อ โปรเจกต์ ผู้อนุมัติ และหลักฐานชำระเงินจริง
ควรกำหนดวงเงินส่วนตัวที่ยอมสำรองได้ และขอเปลี่ยนวิธีจ่าย เมื่อยอดเริ่มกระทบสภาพคล่อง เพราะแม้เงินจะได้คืนภายหลัง แต่ระหว่างรอก็ยังเป็นเงินของเรา ที่ใช้กับค่าใช้จ่ายอื่นไม่ได้ ดังนั้น ถ้ายอดเริ่มสูงควรคุยเรื่องเงินทดรอง บัตรบริษัท หรือรอบเบิกที่ถี่ขึ้น
ควรเช็กอย่างน้อยตามรอบที่มีการส่งเบิก หรือรับเงินคืน และแยกรายการที่ค้างนานออกมาให้เห็นง่าย เช่น ยังไม่ส่งเบิก ส่งแล้วรออนุมัติ อนุมัติแล้วรอโอน และคืนแล้ว เพราะคำว่ายังไม่ได้คืนเพียงสถานะเดียว บอกไม่ได้ว่าตอนนี้ติดอยู่ที่ขั้นตอนไหน
ท้ายที่สุด เราควรแยกเงินสำรองจ่าย จากรายจ่ายส่วนตัวตั้งแต่วันที่จ่าย แล้วตามด้วยข้อมูลว่าเป็นงานอะไร ใครต้องคืน มีหลักฐานหรือไม่ ส่งเบิกเมื่อไร และคืนครบแล้วหรือยัง เมื่อได้รับเงินกลับมาให้ปิดยอดเดิม แทนการบันทึกเป็นรายได้ก้อนใหม่ เพราะหัวใจของการจดคือ ทำให้เงินทุกบาทมีสถานะ