rebalancing พอร์ต คืออะไร ต้องปรับเมื่อไหร่
- Wynn
- 9 views
rebalancing พอร์ต คือ การปรับสัดส่วนสินทรัพย์ในพอร์ตลงทุนให้กลับมาใกล้เคียงเป้าหมายที่วางไว้ เมื่อราคาหุ้น ตราสารหนี้ หรือสินทรัพย์อื่นเปลี่ยนจนสัดส่วนคลาดเคลื่อน โดยผู้ลงทุนอาจกำหนดรอบตรวจสอบพอร์ต หรือปรับเมื่อสัดส่วนเบี่ยงเบนเกินเกณฑ์ที่ตั้งไว้ จุดประสงค์หลักคือรักษาระดับความเสี่ยงให้สอดคล้องกับแผน ไม่ใช่การซื้อขายเพื่อคาดเดาทิศทางตลาด
การ Rebalance พอร์ตเริ่มจากตรวจสัดส่วนสินทรัพย์ปัจจุบัน เปรียบเทียบกับเป้าหมาย แล้วเลือกว่าจะซื้อ ขาย หรือใช้เงินลงทุนใหม่เพื่อปรับสัดส่วน โดย Charles Schwab อธิบายว่าการปรับพอร์ตช่วยไม่ให้ความเสี่ยงเปลี่ยนไปตามการขึ้นลงของตลาดโดยที่ผู้ลงทุนไม่ได้ตั้งใจ (2026-03-10) [1]
เริ่มจากรวบรวมมูลค่าสินทรัพย์ทั้งหมดในพอร์ต เช่น หุ้น กองทุนรวม และตราสารหนี้ แล้วตรวจว่าสินทรัพย์แต่ละประเภทคิดเป็นสัดส่วนเท่าไรของมูลค่าพอร์ตรวม โดยใช้มูลค่าล่าสุดในช่วงเวลาที่ตรวจสอบเดียวกัน
ควรตรวจจากมูลค่าปัจจุบัน ไม่ใช่เงินที่เคยซื้อ เพราะราคาสินทรัพย์อาจเปลี่ยนไปแล้ว หากหุ้นปรับตัวขึ้นมากกว่าสินทรัพย์อื่น หุ้นก็อาจมีสัดส่วนในพอร์ตเพิ่มขึ้น แม้ผู้ลงทุนไม่ได้ซื้อหุ้นเพิ่มเลยก็ตาม
นำสัดส่วนสินทรัพย์ปัจจุบันมาเทียบกับเป้าหมายที่กำหนดไว้ เพื่อดูว่าสินทรัพย์ประเภทใดมีน้ำหนักมากหรือน้อยกว่าที่วางแผนไว้ และความแตกต่างนั้นถึงเกณฑ์ที่ควรปรับพอร์ตหรือยัง
ตัวอย่างสมมติ หากตั้งเป้าถือหุ้น 60% และตราสารหนี้ 40% แต่ปัจจุบันหุ้นเพิ่มเป็น 70% และตราสารหนี้เหลือ 30% แสดงว่าสัดส่วนคลาดเคลื่อนจากเป้าหมายอย่างละ 10 จุดเปอร์เซ็นต์ ผู้ลงทุนจึงควรตรวจว่าความแตกต่างนี้เกินเกณฑ์ที่กำหนดไว้หรือไม่ ก่อนตัดสินใจปรับพอร์ต
เมื่อพบว่าสัดส่วนคลาดเคลื่อนเกินเกณฑ์ที่กำหนด ผู้ลงทุนอาจขายสินทรัพย์ที่มีน้ำหนักเกินเป้าหมาย แล้วนำเงินไปซื้อสินทรัพย์ที่มีน้ำหนักต่ำกว่าเป้าหมาย เพื่อให้สัดส่วนพอร์ตกลับมาใกล้เคียงเป้าหมายเดิม โดยตรวจค่าธรรมเนียมและภาษีก่อนทำรายการ
อีกทางเลือกคือใช้เงินลงทุนใหม่ เงินปันผล หรือดอกเบี้ยไปเพิ่มในสินทรัพย์ที่มีสัดส่วนต่ำกว่าเป้าหมาย วิธีนี้อาจช่วยลดความจำเป็นในการขายสินทรัพย์เดิม แต่จะปรับได้มากน้อยเพียงใดขึ้นอยู่กับจำนวนเงินที่มีและความคลาดเคลื่อนของพอร์ต
สมมติว่าผู้ลงทุนกำหนดเป้าหมายถือหุ้น 60% และตราสารหนี้ 40% แต่เมื่อเวลาผ่านไป สัดส่วนเปลี่ยนเป็นหุ้น 70% และตราสารหนี้ 30% โดยมีมูลค่าพอร์ตรวม 100,000 บาท ตัวอย่างนี้สร้างขึ้นเพื่ออธิบายวิธีปรับพอร์ต ไม่ใช่ข้อมูลผลการลงทุนจริง
ก่อนปรับพอร์ต
สินทรัพย์ | สัดส่วนเป้าหมาย | มูลค่าปัจจุบัน | สัดส่วนปัจจุบัน |
|---|---|---|---|
หุ้น | 60% | 70,000 บาท | 70% |
ตราสารหนี้ | 40% | 30,000 บาท | 30% |
รวม | 100% | 100,000 บาท | 100% |
จากตัวอย่างสมมติ หุ้นมีสัดส่วนมากกว่าเป้าหมาย 10 จุดเปอร์เซ็นต์ ส่วนตราสารหนี้ต่ำกว่าเป้าหมาย 10 จุดเปอร์เซ็นต์ หากผู้ลงทุนยังต้องการรักษาสัดส่วนเดิม ก็สามารถพิจารณาปรับพอร์ตได้
หลังปรับพอร์ต
สินทรัพย์ | รายการปรับ | มูลค่าหลังปรับ | สัดส่วนหลังปรับ |
|---|---|---|---|
หุ้น | ขาย 10,000 บาท | 60,000 บาท | 60% |
ตราสารหนี้ | ซื้อ 10,000 บาท | 40,000 บาท | 40% |
รวม | โยกเงินภายในพอร์ต | 100,000 บาท | 100% |
หากไม่มีเงินลงทุนใหม่ ผู้ลงทุนอาจขายหุ้น 10,000 บาท แล้วนำเงินไปซื้อตราสารหนี้ 10,000 บาท เพื่อกลับสู่สัดส่วนเป้าหมาย โดยตัวอย่างนี้ยังไม่รวมค่าธรรมเนียม ภาษี และการเปลี่ยนแปลงของราคาระหว่างทำรายการ
ไม่มีระยะเวลาที่เหมาะกับทุกคน ผู้ลงทุนอาจกำหนดรอบตรวจสอบตามแผน เช่น รายไตรมาสหรือรายปี หรือเลือกปรับเฉพาะเมื่อสัดส่วนสินทรัพย์เปลี่ยนเกินเกณฑ์ที่กำหนดไว้ล่วงหน้า โดยควรแยกการตรวจสอบพอร์ตออกจากการซื้อขายจริง เพราะการตรวจพบความคลาดเคลื่อนไม่ได้หมายความว่าต้องทำรายการทันที
Vanguard รายงานกรณีศึกษาของกองทุน Target Retirement ว่าในช่วงตลาดผันผวนเดือนเมษายน 2025 เกิดการปรับพอร์ต 2 ครั้งภายในระยะเวลา 2 สัปดาห์ เนื่องจากสัดส่วนสินทรัพย์เปลี่ยนจนถึงเกณฑ์ที่กำหนด แสดงให้เห็นว่าการปรับตามเกณฑ์อาจเกิดถี่ขึ้นในช่วงตลาดผันผวน แต่ตัวอย่างนี้เป็นกระบวนการของกองทุน ไม่ใช่คำแนะนำให้ผู้ลงทุนทั่วไปปรับพอร์ตถี่เท่ากัน (2025-08-20) [2]
การปรับตามเวลาเป็นการกำหนดรอบปรับพอร์ตไว้ล่วงหน้า เช่น รายไตรมาสหรือรายปี ส่วนการปรับตามสัดส่วนจะทำเมื่อสินทรัพย์มีน้ำหนักคลาดเคลื่อนจากเป้าหมายเกินเกณฑ์ที่กำหนด ทั้งสองวิธีมีเป้าหมายเพื่อรักษาสัดส่วนการลงทุนตามแผน แต่ต่างกันที่เงื่อนไขและช่วงเวลาที่ใช้ตัดสินใจ
วิธี | ใช้อะไรเป็นเกณฑ์ | จุดที่ควรระวัง |
|---|---|---|
ปรับตามเวลา | รอบที่กำหนดไว้ | อาจซื้อขายทั้งที่สัดส่วนเปลี่ยนเพียงเล็กน้อย |
ปรับตามสัดส่วน | ความคลาดเคลื่อนจากเป้าหมาย | ต้องติดตามสัดส่วนเพื่อรู้ว่าเมื่อใดถึงเกณฑ์ |
ตัวอย่างเช่น กองทุน Target Retirement ของ Vanguard ใช้เกณฑ์ความคลาดเคลื่อน 200 basis points เพื่อกระตุ้นการปรับพอร์ต และกำหนดให้ปรับกลับจนเหลือความคลาดเคลื่อน 175 basis points จากเป้าหมาย วิธีนี้มีเป้าหมายเพื่อลดขนาดรายการซื้อขายและต้นทุนธุรกรรม โดยตัวเลขดังกล่าวเป็นเกณฑ์เฉพาะของกองทุน ไม่ใช่มาตรฐานที่ผู้ลงทุนทุกคนต้องใช้ (2025-08-20) [2]
การปรับพอร์ตอาจมีค่าคอมมิชชันหรือค่าธรรมเนียมซื้อขาย ส่วนต่างระหว่างราคาซื้อกับราคาขาย และภาษีที่อาจเกิดจากการขายสินทรัพย์ โดยค่าใช้จ่ายจริงขึ้นอยู่กับประเภทสินทรัพย์ ผู้ให้บริการ และกฎภาษีที่เกี่ยวข้อง
ก่อนปรับพอร์ตควรตรวจว่าค่าใช้จ่ายเหล่านี้คุ้มกับการปรับสัดส่วนหรือไม่ หากยังไม่จำเป็นต้องขายสินทรัพย์ อาจเลือกใช้เงินลงทุนใหม่หรือเงินปันผลไปซื้อสินทรัพย์ที่มีน้ำหนักต่ำกว่าเป้าหมาย เพื่อลดจำนวนรายการซื้อขาย
Rebalancing ช่วยควบคุมความเสี่ยงจากการที่สัดส่วนสินทรัพย์เปลี่ยนไปจากแผน เช่น เมื่อหุ้นมีมูลค่าเพิ่มขึ้นจนมีสัดส่วนในพอร์ตสูงเกินเป้าหมาย การปรับสัดส่วนกลับอาจช่วยให้ระดับความเสี่ยงใกล้เคียงกับที่ผู้ลงทุนยอมรับได้มากขึ้น แต่ไม่ได้รับประกันว่าจะป้องกันการขาดทุนหรือลดความผันผวนได้ทุกสถานการณ์
อย่างไรก็ตาม การปรับพอร์ตไม่ได้หมายความว่ามูลค่าพอร์ตจะไม่ลดลง โดย drawdown คือ การวัดว่ามูลค่าพอร์ตลดลงจากจุดสูงสุดก่อนหน้ามากเพียงใด ขณะที่ Rebalancing เป็นวิธีจัดสัดส่วนสินทรัพย์เพื่อควบคุมความเสี่ยงตามแผนลงทุน จึงควรพิจารณาทั้งการปรับพอร์ตและการลดลงของมูลค่าพอร์ตร่วมกัน
หากสัดส่วนสินทรัพย์ยังอยู่ภายในเกณฑ์ความคลาดเคลื่อนที่ผู้ลงทุนยอมรับได้ ก็อาจยังไม่จำเป็นต้องซื้อขาย เพราะการปรับบ่อยเกินไปอาจเพิ่มต้นทุนโดยไม่ช่วยให้พอร์ตสอดคล้องกับแผนมากขึ้นอย่างมีนัยสำคัญ
นอกจากนี้ หากเป้าหมายลงทุน ระยะเวลาลงทุน หรือความสามารถรับความเสี่ยงเปลี่ยนไป ควรทบทวนสัดส่วนเป้าหมายก่อน ไม่ใช่ปรับกลับไปยังแผนเดิมโดยอัตโนมัติ เพราะบางกรณีสิ่งที่ต้องเปลี่ยนอาจเป็นแผนจัดสรรสินทรัพย์ ไม่ใช่เพียงสัดส่วนที่คลาดเคลื่อน
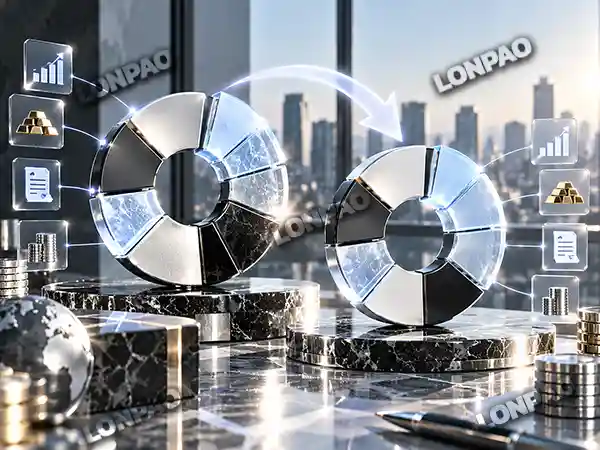
ควร Rebalancing พอร์ตเมื่อสัดส่วนสินทรัพย์คลาดเคลื่อนเกินเกณฑ์ที่กำหนด หรือถึงรอบปรับพอร์ตตามแผน โดยพิจารณาค่าธรรมเนียม ภาษี และความเหมาะสมก่อนตัดสินใจ เพราะการปรับพอร์ตช่วยรักษาสัดส่วนสินทรัพย์และระดับความเสี่ยงตามเป้าหมาย แต่ไม่ได้รับประกันผลตอบแทนหรือป้องกันการขาดทุน