ลดราคาแล้วต้องขายเพิ่มเท่าไหร่ ถึงเหลือกำไรเท่าเดิม
- J. Kanji
- 9 views
ลดราคาแล้วต้องขายเพิ่มเท่าไหร่ คำนวณได้จากกำไรต่อชิ้นก่อนและหลังลดราคา แล้วหาจำนวนที่ต้องขาย เพื่อให้เหลือเงินรวมเท่าเดิม เพราะส่วนลดเล็กน้อย อาจทำให้กำไรต่อชิ้นหายไปมากกว่าที่คิด ก่อนจัดโปรโมชั่นจึงควรเช็กทั้งราคาขาย ต้นทุนที่เปลี่ยน และจำนวนชิ้นที่ร้านมีโอกาสขายได้
หลักคิดคือ เมื่อขายแต่ละชิ้นแล้วเหลือเงินน้อยลง ก็ต้องขายจำนวนมากขึ้น เพื่อชดเชยส่วนที่หายไป บทความนี้ใช้คำว่า “กำไรต่อชิ้น” หมายถึงราคาขายหักต้นทุน ที่เกิดตามจำนวนขาย ยังไม่ใช่กำไรสุทธิของร้าน ส่วนตัวเลขคำนวณต่อไปนี้เป็นตัวอย่างสมมติ เพื่อให้เห็นวิธีคิด ก่อนนำไปใช้กับโปรโมชั่นจริง
เริ่มจากเลือกสินค้าที่จะลดราคา และกำหนดช่วงเวลาให้ชัด เช่น เปรียบเทียบยอดขายหนึ่งสัปดาห์ก่อน และระหว่างโปรโมชั่น ควรใช้ช่วงเวลาที่ยาวเท่ากัน เพื่อให้จำนวนชิ้นที่นำมาเทียบมีความหมาย หากช่วงก่อนหน้ามีวันหยุด หรือยอดสั่งซื้อพิเศษ ควรแยกออกก่อนตั้งยอดขายฐาน
ใช้ราคาที่ลูกค้าจ่ายจริง ไม่ใช่ราคาป้ายที่ร้านแทบไม่เคยขายได้ สมมติสินค้าขายชิ้นละ 200 บาท และยังไม่มีส่วนลดอื่นร่วมด้วย หากร้านมีคูปอง หรือคืนเงินให้ลูกค้าอยู่แล้ว ต้องหักส่วนที่ร้านรับภาระ เพื่อให้ได้ราคาขายจริง
รวบรวมต้นทุนสินค้า บรรจุภัณฑ์ ค่าธรรมเนียม และค่าใช้จ่ายที่เพิ่มตามจำนวนขายให้ครบ สมมติรวมแล้วอยู่ที่ 120 บาทต่อชิ้น โดยใช้วิธีนับต้นทุนแบบเดียวกัน ทั้งก่อนและหลังลดราคา สำหรับค่าใช้จ่ายต่อคำสั่งซื้อ เช่น ค่ากล่องหรือค่าส่ง ควรเฉลี่ยตามจำนวนชิ้นต่อออเดอร์ อย่างสมเหตุสมผล
นำราคาขายจริงลบต้นทุนต่อชิ้น เพื่อดูว่าเดิมขายหนึ่งชิ้นแล้วเหลือเงินเท่าไหร่ จากตัวอย่างจะได้ 200 − 120 = 80 บาทต่อชิ้น ตัวเลขนี้เป็นฐานสำหรับคำนวณผลของส่วนลด จึงควรตรวจให้แน่ใจ ว่าไม่ได้ตกหล่นค่าใช้จ่ายที่ร้านต้องจ่ายทุกครั้งที่ขาย
สูตรการคำนวณ: กำไรต่อชิ้นเดิม = ราคาขายเดิม − ต้นทุนต่อชิ้นเดิม
สมมติช่วงเวลาปกติร้านขายได้ 100 ชิ้น เมื่อนำไปคูณกำไรต่อชิ้น 80 บาท จะได้กำไรรวมก่อนหักค่าใช้จ่ายประจำ 8,000 บาท หาก ต้นทุนคงที่ และค่าใช้จ่ายอื่นของช่วงเวลานั้นไม่เปลี่ยน การรักษาเงินส่วนนี้ไว้เท่าเดิม ก็จะช่วยให้กำไรสุทธิเท่าเดิมด้วย
สูตรการคำนวณ: กำไรรวมเดิม = กำไรต่อชิ้นเดิม × จำนวนชิ้นที่ขายเดิม
หากลดราคา 10% จากราคาชิ้นละ 200 บาท ส่วนลดจะเท่ากับ 20 บาท และเหลือราคาขายใหม่ 180 บาท ควรคำนวณจากส่วนลดทั้งหมดที่ร้านออกให้ รวมถึงคูปองที่ใช้ร่วมกันได้ ส่วนลดที่แพลตฟอร์มรับภาระเอง ไม่ควรถูกหักซ้ำจากรายรับของร้าน
สูตรการคำนวณ: ราคาขายใหม่ = ราคาขายเดิม × (1 − อัตราส่วนลด)
อย่าเพิ่งใช้ต้นทุนเดิมทันที เพราะโปรโมชั่นอาจเพิ่มค่าของแถม ค่าห่อสินค้า หรือเงินช่วยค่าส่ง หากต้นทุนยังอยู่ที่ 120 บาท กำไรต่อชิ้นใหม่จะเป็น 180 − 120 = 60 บาท แต่ถ้าต้นทุนเพิ่มเป็น 130 บาท กำไรจะเหลือเพียง 50 บาทต่อชิ้น และต้องขายเพิ่มมากกว่าเดิม
สูตรการคำนวณ: กำไรต่อชิ้นใหม่ = ราคาขายใหม่ − ต้นทุนต่อชิ้นใหม่
นำกำไรรวมเดิมหารด้วยกำไรต่อชิ้นใหม่ จากกรณีต้นทุนไม่เปลี่ยน จะได้ 8,000 ÷ 60 = 133.33 ชิ้น จึงต้องปัดขึ้นเป็นอย่างน้อย 134 ชิ้นเพื่อให้ได้กำไรรวมไม่น้อยกว่าเดิม หากกำไรต่อชิ้นใหม่เป็นศูนย์หรือติดลบ การเพิ่มจำนวนขาย จะไม่ช่วยให้ถึงเป้าหมายนี้
สูตรการคำนวณ: จำนวนชิ้นที่ต้องขายใหม่ = กำไรรวมเดิม ÷ กำไรต่อชิ้นใหม่ แล้วปัดขึ้น
เมื่อเป้าหมายใหม่คือ 134 ชิ้น จากเดิม 100 ชิ้น ร้านต้องขายเพิ่มอย่างน้อย 34 ชิ้น หรือ 34% หลังปัดเป็นชิ้นเต็ม ตัวอย่างจาก Business Victoria ระบุว่า หากอัตรากำไรขั้นต้นเดิมอยู่ที่ 40% และลดราคา 5% ต้องเพิ่มจำนวนขายประมาณ 14.3% เพื่อชดเชยกำไรที่หายไป โดยต้นทุนต่อชิ้นไม่เปลี่ยน จึงไม่ควรใช้เปอร์เซ็นต์ส่วนลด แทนเปอร์เซ็นต์ยอดขายที่ต้องเพิ่ม (2022-09-21) [1]
สูตรการคำนวณ
จำนวนชิ้นที่ต้องขายเพิ่ม = จำนวนชิ้นเป้าหมายใหม่ − จำนวนชิ้นเดิม
เปอร์เซ็นต์ที่ต้องขายเพิ่ม = (จำนวนชิ้นที่ต้องขายเพิ่ม ÷ จำนวนชิ้นเดิม) × 100
หากต้องจ่ายค่าโฆษณา หรือค่าจ้างเสริมเพิ่ม ให้บวกค่าใช้จ่ายเหล่านี้ เข้ากับกำไรรวมเดิมก่อนหาร สมมติมีค่าโฆษณาเพิ่ม 1,000 บาท และกำไรต่อชิ้นใหม่อยู่ที่ 60 บาท จะต้องขาย (8,000 + 1,000) ÷ 60 = 150 ชิ้น เท่ากับต้องเพิ่ม 50 ชิ้นจากยอดเดิม โดยอย่านำค่าใช้จ่ายที่รวมไว้ในต้นทุนต่อชิ้น แล้วมาบวกซ้ำ
สูตรการคำนวณ
จำนวนชิ้นเป้าหมาย = (กำไรรวมเดิม + ค่าใช้จ่ายเพิ่มของโปรโมชั่น) ÷ กำไรต่อชิ้นใหม่ แล้วปัดขึ้น
ใช้ข้อมูลชุดเดิมทดลองลดราคาในระดับต่าง ๆ เพื่อดูว่าร้านรับเป้ายอดขายไหวแค่ไหน หากลด 5% จะเหลือกำไรต่อชิ้น 70 บาท และต้องขายอย่างน้อย 115 ชิ้น แต่ถ้าลด 15% จะเหลือกำไรต่อชิ้น 50 บาท และต้องขาย 160 ชิ้น ตัวเลขนี้ยังไม่รวมค่าใช้จ่ายเพิ่ม จึงช่วยให้เห็นว่าส่วนลดที่มากขึ้น ทำให้ภาระการขายเพิ่มเร็วเพียงใด
นอกจากต้นทุนที่รู้แน่แล้ว ควรลองคำนวณกรณีมีค่าใช้จ่ายเกินแผนด้วย U.S. Small Business Administration หรือ SBA ยกแนวทางให้เผื่อประมาณ 10% ในการวิเคราะห์จุดคุ้มทุน เพื่อรองรับค่าใช้จ่ายเบ็ดเตล็ดที่คาดไม่ถึง สำหรับโปรโมชั่น สามารถนำหลักคิดเรื่องการเผื่อนี้ มาทดลองเพิ่มงบค่าใช้จ่าย แล้วคำนวณใหม่ โดยไม่ถือว่าเป็นอัตราที่ทุกร้านต้องใช้เหมือนกัน (2024-10-03) [2]
เมื่อได้จำนวนชิ้นเป้าหมายแล้ว ให้เทียบกับยอดขายที่ผ่านมา สต๊อก เงินซื้อสินค้า และกำลังแพ็กของของร้าน หากต้องขายเพิ่ม 50 ชิ้น แต่ร้านเคยเพิ่มได้เพียงเล็กน้อย ในช่วงเวลาเดียวกัน ควรลองลดส่วนลด หรือทดลองโปรโมชั่นวงเล็กก่อน ระหว่างจัดโปรโมชั่น ให้ติดตามทั้งจำนวนขาย และกำไรที่เหลือจริง เพื่อปรับแผนได้ทัน หากยอดไม่ถึงเป้า
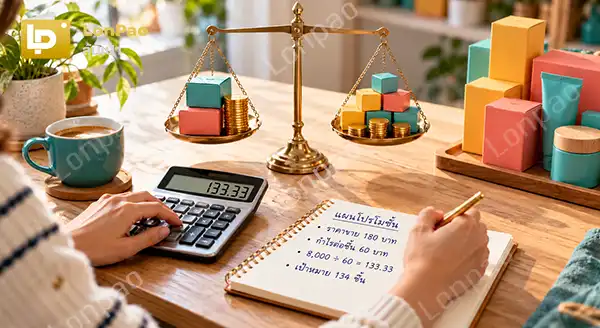
การลดราคาให้เหลือกำไรเท่าเดิม ต้องเริ่มจากรู้ว่าแต่ละชิ้นเหลือเงินเท่าไหร่ แล้วคำนวณจำนวนขายใหม่ โดยรวมต้นทุนและค่าใช้จ่ายที่เพิ่มขึ้นด้วย จากตัวอย่าง ลดราคา 10% อาจต้องขายเพิ่มอย่างน้อย 34% แม้ต้นทุนต่อชิ้นไม่เปลี่ยน ก่อนเปิดโปรโมชั่นจึงควรเช็ก ว่าเป้าหมายนั้นทำได้จริง เพื่อให้ยอดขายที่เพิ่มขึ้น ช่วยรักษากำไรตามที่ตั้งใจ