DCA คืออะไร ลงทุนทุกเดือนช่วยอะไร
- Harry P
- 17 views
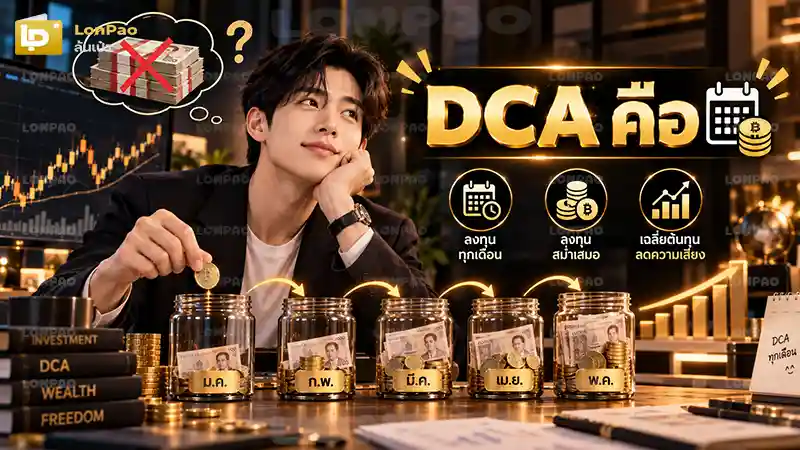
DCA คือ วิธีทยอยลงทุนด้วยเงินจำนวนเท่ากันเป็นประจำ ตัวอย่างเช่น เดือนละ 1,000 บาท โดยไม่ต้องรอให้ราคาหุ้น หรือกองทุนลดลงก่อน วิธีนี้ช่วยสร้างวินัย และกระจายจังหวะซื้อ แต่ไม่ได้รับประกันว่าจะได้กำไร หรือมีต้นทุนต่ำที่สุดเสมอไป
DCA (Dollar Cost Averaging) เป็นหลักการลงทุนแบบถัวเฉลี่ยต้นทุน โดยกำหนดจำนวนเงิน และรอบการลงทุนไว้ล่วงหน้า ตัวอย่างเช่น ซื้อกองทุนรวมทุกวันที่ 5 ของเดือน เดือนละ 1,000 บาท เมื่อราคาลดลงจะซื้อหน่วยลงทุนได้มากขึ้น และเมื่อราคาสูงขึ้นจะซื้อได้น้อยลง ทำให้ต้นทุนเฉลี่ยขึ้นอยู่กับราคาที่ซื้อได้ในแต่ละงวด
เพราะ DCA ช่วยแบ่งเงินจากรายได้แต่ละเดือนมาลงทุนได้ โดยไม่ต้องสะสมเงินก้อนใหญ่ก่อนเริ่ม ตัวอย่างเช่น ผู้มีเงินเหลือหลังหักค่าใช้จ่ายเดือนละ 3,000 บาท อาจเลือกลงทุน 1,000 บาท และเก็บส่วนที่เหลือไว้ตามเป้าหมายการเงิน วิธีนี้ช่วยให้ลงทุนต่อเนื่องได้ โดยไม่กระทบค่าใช้จ่ายจำเป็น
DCA ช่วยลดการพึ่งพาราคาซื้อเพียงจังหวะเดียว เพราะกระจายการซื้อไปหลายช่วงเวลา หากตลาดปรับตัวลงหลังเริ่มลงทุน เงินงวดถัดไปจะซื้อหน่วยลงทุนได้มากขึ้น แต่การทยอยซื้อไม่ได้ป้องกันการขาดทุน หากสินทรัพย์ที่เลือกมีราคาลดลงต่อเนื่อง หรือไม่สามารถฟื้นตัวได้
เพราะ DCA ช่วยให้นักลงทุนมีแผนซื้อที่แน่นอน แม้ทิศทางตลาดยังไม่ชัดเจน โดยข้อมูลวิเคราะห์ตลาดไทยช่วง 12-15 ตุลาคม 2026 พบว่าหุ้นไทยได้รับแรงกดดันจากความกังวลเรื่องดอกเบี้ยสหรัฐฯ และความเสี่ยงต่างประเทศ แต่ก็มีแรงซื้อกลับในบางกลุ่มอุตสาหกรรม (2026-10-15) [1]
ซึ่งสะท้อนว่าการรอจับจังหวะตลาด อาจไม่ใช่เรื่องง่าย การทยอยลงทุนเป็นงวด จึงช่วยลดความกังวลเรื่องการซื้อผิดจังหวะ และไม่จำเป็นต้องนำเงินทั้งหมด เข้าลงทุนในครั้งเดียว อย่างไรก็ตาม DCA ไม่ได้ทำให้สินทรัพย์มี ความเสี่ยงจากการลงทุน ลดลงโดยอัตโนมัติ
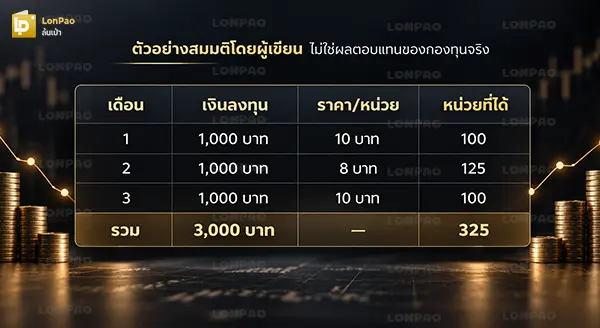
จำนวนหน่วยลงทุน ขึ้นอยู่กับราคากองทุนในวันที่ซื้อ โดยใช้สูตร จำนวนหน่วยลงทุน = เงินลงทุน ÷ ราคาต่อหน่วย หากลงทุนเดือนละ 1,000 บาท เป็นเวลา 3 เดือนตามตัวอย่าง และราคากองทุนเปลี่ยนไปในแต่ละเดือน จำนวนหน่วยที่ได้รับจะต่างกัน แม้จ่ายเงินเท่ากันทุกครั้ง
ใช้เงินลงทุนสะสม หารด้วยจำนวนหน่วยลงทุนที่ถือทั้งหมด จากตัวอย่างก่อนหน้า ลงทุนรวม 3,000 บาท ได้ 325 หน่วย จึงมีต้นทุนเฉลี่ย 3,000 ÷ 325 = 9.23 บาทต่อหน่วย หากราคาปัจจุบันอยู่ที่ 10 บาท มูลค่าพอร์ตจะเป็น 3,250 บาท หรือมีกำไรที่ยังไม่ขาย 250 บาท ก่อนหักค่าธรรมเนียมที่เกี่ยวข้อง
ไม่มีวิธีไหนชนะทุกสถานการณ์ เพราะ DCA อาจได้เปรียบ เมื่อตลาดปรับลงระหว่างทยอยซื้อ ส่วนการลงทุนก้อนเดียว (Lump Sum) มักได้เปรียบในตลาดขาขึ้น เนื่องจากเงินทั้งหมดเริ่มลงทุนได้ก่อน มีงานวิจัยที่เปรียบเทียบการลงทุนในหลายตลาด ของช่วงปี 1976-2022
พบว่าการลงทุนก้อนเดียว ให้ผลตอบแทนดีกว่าการแบ่งเงินก้อนเป็น 3 ส่วน แล้วทยอยลงทุนเดือนละครั้ง ในประมาณ 61.6-73.7% ของช่วงเวลาที่ทดสอบ โดยวัดผลหลังลงทุนครบ 1 ปี ทั้งนี้เป็นข้อมูลจากตลาดต่างประเทศ ไม่ใช่ผลการทดสอบเฉพาะตลาดหุ้นไทย (2026-01-05) [2]
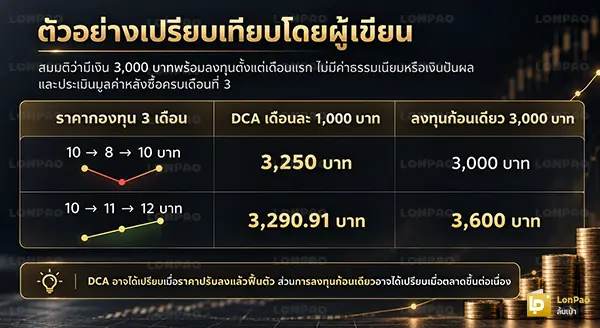
ผลลัพธ์ต่างกันตามทิศทางราคาสินทรัพย์ โดย DCA อาจได้เปรียบเมื่อตลาดปรับลงแล้วฟื้นตัว เพราะซื้อหน่วยลงทุนเพิ่มได้ในช่วงราคาต่ำ ขณะที่การลงทุนก้อนเดียว อาจให้ผลตอบแทนสูงกว่า เมื่อตลาดปรับขึ้นต่อเนื่อง เนื่องจากเงินทั้งหมดถูกลงทุนตั้งแต่ต้น
เริ่มได้ หากสินทรัพย์ หรือกองทุนที่เลือกอนุญาตให้ซื้อด้วยเงินจำนวนดังกล่าว โดยมีตัวอย่างกองทุนรวมที่เปิดให้ลงทุนขั้นต่ำ 500 บาทในไทย และมีแนวทางแบ่งเงินลงทุนเดือนละ 500 บาทเช่นกัน
หากลงทุนต่อเนื่อง 12 เดือน จะใช้เงินต้นรวม 6,000 บาท แต่จำนวนหน่วยลงทุน และมูลค่าพอร์ตจริง จะขึ้นอยู่กับราคาที่ซื้อได้แต่ละครั้ง ทั้งนี้ต้องตรวจขั้นต่ำของกองทุนที่ต้องการลงทุนก่อนเสมอ (2025-10-01) [3]
ขึ้นอยู่กับความรู้ และความเสี่ยงที่ยอมรับได้ โดยมือใหม่อาจเริ่มศึกษากองทุนรวมที่กระจายการลงทุนหลายบริษัท หรือหลายสินทรัพย์ ส่วนการ DCA หุ้นรายตัวต้องติดตามธุรกิจ และฐานะการเงินของบริษัท เพราะหากบริษัทมีปัญหาระยะยาว การซื้อเพิ่มทุกเดือน อาจกลายเป็นการเพิ่มเงินลงทุนในสินทรัพย์ ที่มีแนวโน้มขาดทุนต่อเนื่อง
ควรเลือกจากเป้าหมาย ระยะเวลาลงทุน และระดับความเสี่ยงที่รับได้ ก่อนดูผลตอบแทนย้อนหลัง โดยเฉพาะกองทุนที่ลงทุนต่างประเทศ ต้องตรวจความเสี่ยงค่าเงินด้วย เพราะการเลือกกองทุนผิดประเภท อาจทำให้ต้องขายขาดทุนก่อนถึงเป้าหมาย แม้จะลงทุนสม่ำเสมอก็ตาม
ไม่มีระยะเวลาตายตัว เพราะผลลัพธ์ขึ้นอยู่กับสินทรัพย์ที่เลือก และทิศทางราคา โดยการลงทุนในกองทุนหุ้น มักเหมาะกับเป้าหมายระยะยาว ตัวอย่างเช่น 5 ปีขึ้นไป มากกว่าการนำเงินที่ต้องใช้เร็วๆ นี้มาลงทุน หาก DCA เดือนละ 1,000 บาท ต่อเนื่อง 5 ปี จะมีเงินต้นสะสม 60,000 บาท แต่ยอดเงินจริงเมื่อครบกำหนดอาจสูง หรือต่ำกว่านี้ได้
ควรเริ่มจากเงินที่ไม่กระทบค่าใช้จ่ายจำเป็น และ เงินสำรองฉุกเฉิน จากนั้นเลือกสินทรัพย์ให้ตรงกับเป้าหมาย ตรวจความเสี่ยง และค่าธรรมเนียม แล้วกำหนดเงินลงทุนรายเดือนที่ทำได้จริง ตัวอย่างเช่น 500 หรือ 1,000 บาท พร้อมตั้งซื้ออัตโนมัติ และทบทวนพอร์ตทุก 6-12 เดือน
สรุป DCA เหมาะกับผู้ที่ต้องการลงทุนจากรายได้ประจำ มีเป้าหมายระยะยาว และไม่อยากคาดเดาจังหวะซื้อขายทุกเดือน จุดแข็งคือช่วยสร้างวินัย และกระจายจังหวะเข้าลงทุน แต่ความคุ้มค่าที่แท้จริงขึ้นอยู่กับการเลือกสินทรัพย์ ต้นทุน และความเสี่ยงที่รับได้ ไม่ใช่แค่ความสม่ำเสมอในการซื้ออย่างเดียว