ต้นทุนหาลูกค้า คิดอะไรนอกจากค่าโฆษณา
- Harry P
- 6 views
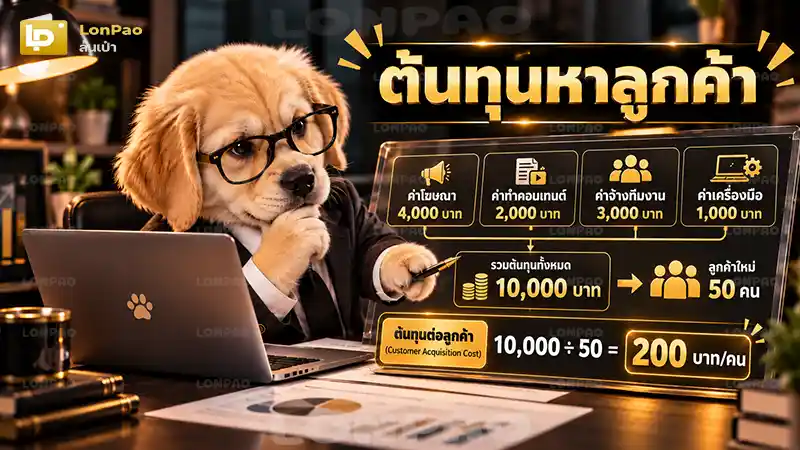
ต้นทุนหาลูกค้า ไม่ได้มีแค่ค่าโฆษณา แต่ยังรวมค่าทำคอนเทนต์ ค่าจ้างทีมงาน และเครื่องมือที่ใช้ดึงลูกค้าใหม่ หากธุรกิจใช้เงิน 10,000 บาท เพื่อให้ได้ลูกค้าใหม่ 50 คน ต้นทุนเฉลี่ยจะอยู่ที่ 200 บาทต่อคน ซึ่งเป็นตัวเลขที่ควรรู้ก่อนตัดสินใจเพิ่มงบการตลาด
คือค่าใช้จ่ายเฉลี่ยที่ธุรกิจใช้ เพื่อให้ได้ลูกค้าใหม่หนึ่งคน โดยรวมต้นทุนด้านการตลาด และการขายที่เกี่ยวข้อง ตั้งแต่การโฆษณาไปจนถึงการปิดการขายครั้งแรก ต่างจากการดูค่าโฆษณาเพียงอย่างเดียว เพราะยังมีค่าใช้จ่ายอื่นที่เกิดขึ้นระหว่างทางด้วย (2026-07-01) [1]
เพราะการหาลูกค้าหนึ่งคนอาจใช้ทั้งโฆษณา คอนเทนต์ การตอบแชต และเครื่องมือขายร่วมกัน หากนับเฉพาะเงินที่จ่ายให้แพลตฟอร์ม ธุรกิจอาจเข้าใจต้นทุนต่ำกว่าความเป็นจริง และตั้งงบการตลาดเกินกำลังของร้าน สำหรับประเทศไทย รายงานอุตสาหกรรมโฆษณาดิจิทัลปี 2026
คาดการณ์เม็ดเงินอยู่ที่ประมาณ 32,339 ล้านบาท เติบโต 0.3% โดย Meta มีสัดส่วน 25% และ TikTok 24% ข้อมูลนี้สะท้อนการกระจายงบระหว่างแพลตฟอร์ม แต่ไม่ได้ยืนยันว่าต้นทุนหาลูกค้าของแต่ละร้านเพิ่มขึ้น หรือลดลง เพราะต้องดูผลลัพธ์ และค่าใช้จ่ายจริงของธุรกิจนั้นด้วย (2026-10-03) [2]
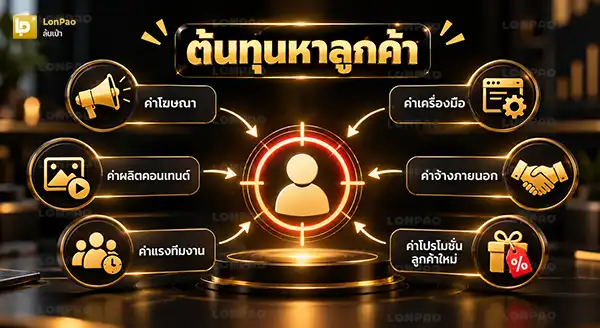
ควรรวมทุกค่าใช้จ่ายที่เกี่ยวข้องกับการดึงดูด และเปลี่ยนผู้สนใจให้เป็นลูกค้าใหม่ โดยเฉพาะต้นทุนที่ไม่ได้แสดงอยู่ในรายงานค่าโฆษณาโดยตรง เช่น ค่าผลิตสื่อ ค่าแรง และค่าบริการเครื่องมือการตลาด
ใช้สูตรนำค่าใช้จ่ายทั้งหมดที่เกี่ยวข้อง กับการหาลูกค้าใหม่ หารด้วยจำนวนลูกค้าใหม่ที่ซื้อสินค้า หรือบริการครั้งแรกในช่วงเวลาที่วัดผล โดยต้องใช้ช่วงเวลา และขอบเขตต้นทุนที่สอดคล้องกัน สูตรคือต้นทุนหาลูกค้า (CAC) = ต้นทุนการหาลูกค้าใหม่ทั้งหมด ÷ จำนวนลูกค้าใหม่
ตัวอย่างเช่น ร้านค้าใช้ต้นทุนการตลาด และการขายรวม 12,000 บาท และมีลูกค้าใหม่ 60 คน จะได้ 12,000 ÷ 60 = 200 บาทต่อคน แต่หากไม่มีลูกค้าใหม่เลย จะไม่สามารถคำนวณ CAC ได้จากการหารด้วยศูนย์ และควรรายงานว่าใช้จ่ายไปแล้วเท่าไร โดยยังไม่มีลูกค้าใหม่
เริ่มจากกำหนดช่วงเวลาที่ต้องการวัดผล รวบรวมค่าใช้จ่ายที่เกี่ยวข้อง แล้วตรวจสอบจำนวนลูกค้าใหม่ก่อนนำมาหาร โดยทำตามตัวอย่างขั้นตอนได้ดังนี้
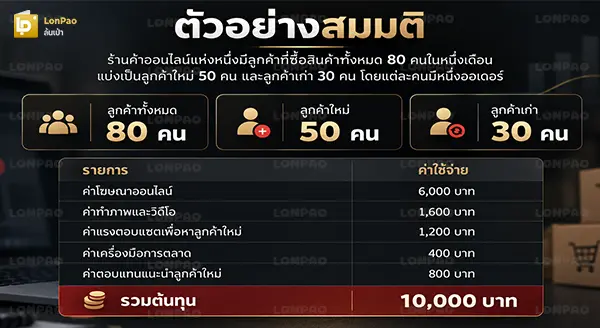
ต้องใช้เฉพาะจำนวนลูกค้าใหม่เป็นตัวหาร แม้ว่าร้านจะมียอดขายจากลูกค้าเก่า ในช่วงเวลาเดียวกันก็ตาม เพราะการซื้อซ้ำไม่ได้ทำให้ลูกค้ารายเดิม กลายเป็นลูกค้าใหม่อีกครั้ง
ผลการคำนวณจากภาพตัวอย่าง
ตัวเลข 125 บาทเป็นต้นทุนต่อออเดอร์ตามตัวอย่างสมมตินี้ ไม่ใช่ต้นทุนหาลูกค้าใหม่ เพราะนำออเดอร์ของลูกค้าเก่ามารวมคำนวณด้วย ดังนั้นการหา CAC ที่ถูกต้องต้องนับเฉพาะลูกค้าใหม่ 50 คน ซึ่งมีต้นทุนเฉลี่ย 200 บาทต่อคน
ให้ตรวจสอบประวัติการซื้อครั้งแรกของลูกค้าแต่ละคน โดยใช้รหัสลูกค้า เบอร์โทรศัพท์ หรือข้อมูลติดต่อที่ร้านมีสิทธิ์ใช้งานในการจับคู่รายการซื้อ หากไม่เคยมีประวัติซื้อสำเร็จมาก่อน ให้นับเป็นลูกค้าใหม่ แต่หากเคยซื้อแล้ว แม้จะเปลี่ยนช่องทางจากหน้าร้านมาเป็นออนไลน์ ก็ยังเป็นลูกค้าเก่า
ข้อควรระวังคือ จำนวนผู้เข้าชมเว็บไซต์ใหม่ ไม่เท่ากับจำนวนลูกค้าใหม่ และลูกค้าหนึ่งคนอาจสั่งซื้อหลายครั้งในเดือนเดียวกัน จึงควรใช้ข้อมูลการซื้อที่สำเร็จจริง ตัดออเดอร์ยกเลิกตามเกณฑ์ที่กำหนด และตรวจสอบข้อมูลซ้ำก่อนคำนวณ
ควรนำมาพิจารณา หากเป็นโปรโมชันที่ตั้งใจใช้หาลูกค้าใหม่โดยเฉพาะ ตัวอย่างเช่น คูปองส่วนลด 20 บาทสำหรับการซื้อครั้งแรกจำนวน 30 คน คิดเป็นมูลค่าโปรโมชันรวม 600 บาท แต่ต้องกำหนดวิธีบันทึกให้ชัดเจน เพื่อไม่ให้นับส่วนลดซ้ำทั้งในต้นทุนการตลาด และยอดขายสุทธิ
เปรียบเทียบได้ โดยแยกค่าใช้จ่าย และจำนวนลูกค้าใหม่ตามช่องทางที่กำหนด เช่น Facebook, TikTok หรือการค้นหาผ่าน Google แล้วคำนวณ CAC ของแต่ละช่องทางด้วยเกณฑ์เดียวกัน ซึ่งช่วยให้เห็นว่าช่องทางใดใช้เงินมาก หรือน้อยในการหาลูกค้าใหม่หนึ่งคน
ถือว่าคุ้มค่าในเบื้องต้น เมื่อกำไรส่วนเกินที่ลูกค้าใหม่สร้างได้ เพียงพอชดเชยต้นทุนหาลูกค้า โดยต้องหักต้นทุนสินค้า ค่าจัดส่งที่ร้านรับภาระ ค่าธรรมเนียมชำระเงิน และต้นทุนผันแปรอื่นก่อน ไม่ใช่นำ CAC ไปเปรียบเทียบกับยอดขายเต็มจำนวน
ตัวอย่าง: ลูกค้าใหม่ซื้อสินค้า 600 บาท มีต้นทุนผันแปร 420 บาท เหลือกำไรส่วนเกิน 180 บาท หาก CAC อยู่ที่ 200 บาท หมายความว่าการซื้อครั้งแรก ยังไม่ครอบคลุมต้นทุนหาลูกค้าอีก 20 บาท ธุรกิจจึงควรดู repeat purchase rate หรืออัตราลูกค้าซื้อซ้ำประกอบด้วย
ควรเริ่มจากปรับขั้นตอนที่ทำให้ใช้เงินโดยไม่ได้ลูกค้าใหม่ แทนการลดงบโฆษณาทันที เพราะการลดงบอย่างเดียว อาจทำให้จำนวนลูกค้าใหม่ลดลงตาม โดยสามารถทำตามแนวทางต่อไปนี้
สุดท้าย ควรสรุปทั้งต้นทุนรวม จำนวนลูกค้าใหม่ CAC และกำไรส่วนเกินที่ลูกค้าใหม่สร้างได้ เพราะตัวเลขเหล่านี้ช่วยบอกว่าเงินการตลาดที่จ่ายไป เปลี่ยนเป็นลูกค้าใหม่ได้คุ้มค่าแค่ไหน หาก CAC สูงกว่ากำไรส่วนเกินอย่างต่อเนื่อง ควรตรวจสอบค่าใช้จ่าย ขั้นตอนปิดการขาย และโอกาสซื้อซ้ำก่อนเพิ่มงบ