ตารางวัดผลโปรโมชัน เทียบยอดขายกับกำไรที่เหลือ
- Harry P
- 9 views
ตารางวัดผลโปรโมชัน ช่วยให้ร้านค้ารู้ว่ายอดขายที่เพิ่มขึ้นหลังลดราคา ทำให้กำไรเพิ่มขึ้นจริงหรือไม่ โดยบันทึกยอดขาย ส่วนลด ต้นทุนสินค้า และค่าใช้จ่ายในการจัดโปร แล้วนำมาเทียบกับช่วงก่อนจัดโปร เพื่อประเมินว่าควรใช้โปรโมชันเดิมต่อ หรือปรับเงื่อนไขให้คุ้มค่ากว่าเดิม
คือตารางบันทึกผลการขาย ที่ใช้เปรียบเทียบข้อมูลระหว่างช่วงขายปกติ กับช่วงจัดโปรโมชัน โดยดูทั้งจำนวนสินค้าที่ขายได้ ยอดขายหลังหักส่วนลด ต้นทุนสินค้า และค่าใช้จ่ายในการจัดโปร เพื่อให้เจ้าของร้านเห็นว่ากิจกรรมส่งเสริมการขาย ช่วยสร้างรายได้เพิ่มขึ้น หรือทำให้กำไรลดลงจากต้นทุนที่สูงขึ้น
เพราะการลดราคาทำให้ร้านได้รับเงินต่อชิ้นน้อยลง แม้จะขายสินค้าได้จำนวนมากขึ้นก็ตาม โดยเฉพาะโปรโมชันที่มีค่าโฆษณา ค่าส่งที่ร้านออกให้ หรือของแถมเพิ่มเติม หากรายได้ที่เพิ่มขึ้น ไม่สามารถชดเชยต้นทุนเหล่านี้ได้ ร้านอาจมียอดขายสูงขึ้น แต่เหลือกำไรน้อยกว่าเดิม
สถานการณ์นี้เกี่ยวข้องกับพฤติกรรมผู้บริโภคไทยในปี 2026 โดยผลสำรวจผู้ใหญ่ไทย 1,054 คน พบว่า 51% ให้ความสำคัญกับราคาต่ำสุดเมื่อการเงินตึงตัว และ 30% ระบุว่าโปรโมชัน หรือ Cashback เป็นปัจจัยในการเลือกแบรนด์ หรือบริการ (2026-04-08) [1]
ควรมีข้อมูลที่ใช้คำนวณรายได้ และต้นทุนจริง โดยแยกช่วงเวลาขายปกติ กับช่วงจัดโปรโมชันให้ชัดเจน พร้อมบันทึกส่วนลด ค่าโฆษณา และ ต้นทุนหาลูกค้า เพื่อให้ตรวจสอบได้ว่ายอดขาย เพิ่มจากจำนวนสินค้าที่ขายมากขึ้นเท่าไร และค่าใช้จ่ายในการดึงดูดลูกค้าใหม่ ส่งผลต่อกำไรที่เหลืออย่างไร
ข้อมูลที่ควรบันทึกในตารางวัดผลโปรโมชัน
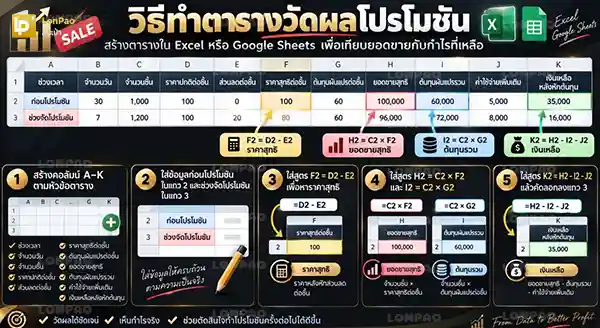
ตัวอย่างคือเริ่มจากสร้างตารางเปรียบเทียบ 2 แถว ได้แก่ ก่อนจัดโปรโมชัน และระหว่างจัดโปรโมชัน แล้วใช้สูตรคำนวณยอดขาย ต้นทุน และเงินที่เหลือหลังหักค่าใช้จ่าย วิธีนี้เหมาะกับร้านที่ต้องการเริ่มวัดผล โดยไม่จำเป็นต้องใช้โปรแกรมวิเคราะห์ธุรกิจราคาแพง
สูตรจากภาพตัวอย่างสมมติว่าสินค้าในแต่ละแถวมีราคา ส่วนลด และต้นทุนต่อชิ้นเท่ากัน หากร้านขายหลาย SKU ควรคำนวณแยกตามสินค้าแล้วรวมผลอีกครั้ง เพื่อไม่ให้ต้นทุนที่แตกต่างกันทำให้ผลลัพธ์คลาดเคลื่อน
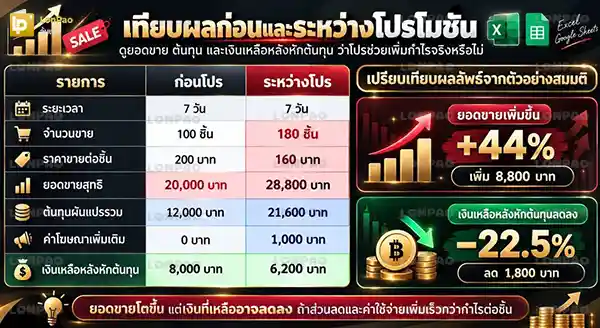
จากภาพตารางตัวอย่างจะเห็นว่า หลังจัดโปรโมชันลดราคา 20% ร้านขายสินค้าได้เพิ่มจาก 100 เป็น 180 ชิ้น ส่งผลให้ยอดขายสุทธิเพิ่มขึ้น 44% หรือ 8,800 บาท แต่เงินเหลือหลังหักต้นทุนกลับลดลง 22.5% หรือ 1,800 บาท เนื่องจากกำไรต่อชิ้นลดลง และมีค่าโฆษณาเพิ่มเติม 1,000 บาท
ใช้ผลต่างระหว่างช่วงโปรโมชันกับช่วงปกติ หารด้วยตัวเลขช่วงปกติ แล้วคูณ 100 เพื่อให้เห็นการเปลี่ยนแปลงเป็นเปอร์เซ็นต์ หากใช้ตารางจากตัวอย่างข้างต้น สามารถคำนวณยอดขาย และเงินเหลือหลังหักต้นทุนได้ด้วยสูตรตามตัวอย่างต่อไปนี้
ต้องคำนวณจำนวนขายขั้นต่ำจากเงินที่ต้องการรักษาไว้ หารด้วยกำไรส่วนเกินต่อชิ้นหลังลดราคา โดยในตัวอย่างเดิม ร้านต้องขายให้ได้อย่างน้อย 225 ชิ้น จึงจะเหลือเงินหลังหักต้นทุน และค่าโฆษณาเท่ากับช่วงปกติ
ตัวอย่างสูตรหาจำนวนขายขั้นต่ำ
สรุปผลลัพธ์: ร้านต้องขายเพิ่มจาก 100 เป็นอย่างน้อย 225 ชิ้น หรือเพิ่มขึ้น 125% เพื่อรักษาเงินเหลือ หลังหักต้นทุนให้เท่ากับช่วงก่อนจัดโปรโมชัน ภายใต้สมมติฐานว่าราคา และต้นทุนต่อชิ้นคงเดิม
ควรเลือกช่วงเวลาที่มีจำนวนวัน และลักษณะการขายใกล้เคียงกัน เช่น เปรียบเทียบวันจันทร์ถึงอาทิตย์ก่อนโปร กับวันจันทร์ถึงอาทิตย์ระหว่างโปร แทนการเทียบวันธรรมดากับวันหยุดยาว เพราะยอดขายอาจเปลี่ยนจากวันเงินเดือนออก เทศกาล หรือความต้องการตามฤดูกาล
ไม่ใช่ผลจากส่วนลดเพียงอย่างเดียว หากต้องการประเมินผลของโปรโมชันให้แม่นยำขึ้น ควรใช้ยอดขายย้อนหลังหลายช่วงที่เทียบเคียงกัน หรือเปรียบเทียบกับร้านสาขาที่ไม่ได้จัดโปรด้วย (2026-09-14) [2]
ต้องแยกกำไรส่วนเกิน ออกจากกำไรสุทธิของธุรกิจ เพราะตัวอย่างตารางนี้คำนวณเงินที่เหลือหลังหักต้นทุนผันแปร และค่าใช้จ่ายโปรโมชันที่บันทึกไว้เท่านั้น ยังไม่ใช่กำไรสุทธิหลังค่าเช่า เงินเดือน ค่าใช้จ่ายคงที่อื่นๆ และภาษีทั้งหมด
สุดท้าย ควรสรุปจากยอดขายสุทธิ เงินเหลือหลังหักต้นทุน และเป้าหมายของโปรโมชันร่วมกัน หากยอดขาย และเงินเหลือเพิ่มขึ้น อาจพิจารณาทำต่อ แต่หากยอดขายสูงขึ้นสวนทางกับกำไร ควรตรวจสอบส่วนลด และค่าโฆษณาก่อนตัดสินใจ เพราะโปรโมชันที่ดีต้องคุ้มกับต้นทุนด้วย