Sinking Fund คือ เงินกองแบบไหน? แยกจากเงินฉุกเฉินอย่างไร
- J. Kanji
- 9 views
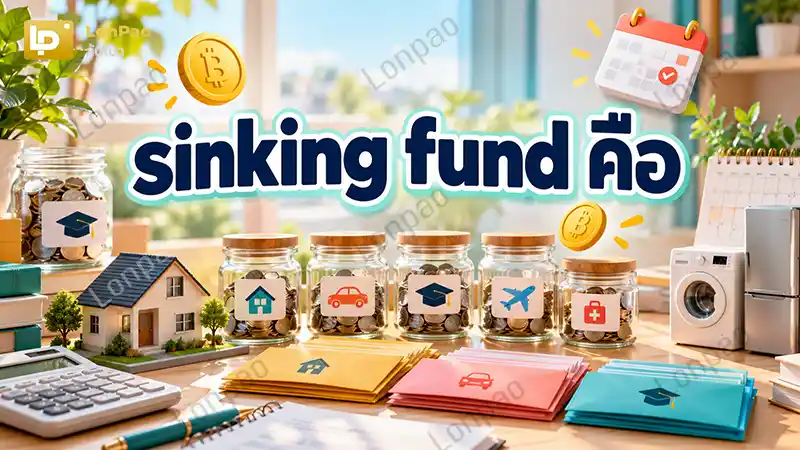
sinking fund คือ เงินที่ทยอยเก็บไว้ สำหรับค่าใช้จ่ายที่รู้ล่วงหน้า เช่น เบี้ยประกันรายปี ค่าเทอม ซ่อมแซมบ้าน หรือเปลี่ยนเครื่องใช้ไฟฟ้า โดยตั้งยอดเป้าหมายและวันใช้เงิน แล้วแบ่งเก็บเป็นงวด ๆ วิธีนี้ช่วยลดภาระการจ่ายเงินก้อนใหญ่ และแยกจากเงินฉุกเฉิน ที่เตรียมไว้รับมือเหตุไม่คาดคิด
ช่วยกระจายภาระค่าใช้จ่ายก้อนใหญ่ ให้กลายเป็นยอดเก็บเล็ก ๆ ที่จัดสรรได้ในแต่ละเดือน แทนที่จะรอให้บิลมาถึง แล้วค่อยหาเงิน ก็เตรียมเงินไว้ตั้งแต่รู้ว่าจะต้องจ่าย เมื่อถึงกำหนดจึงใช้เงินกองนี้ได้ โดยกระทบงบประจำเดือนน้อยลง
เงินกองนี้เตรียมไว้สำหรับรายจ่ายที่คาดไว้ เช่น ประกันรถที่ต้องต่อทุกปี ส่วนเงินฉุกเฉินใช้รองรับเหตุไม่คาดคิด เช่น ตกงานหรือมีค่ารักษาเร่งด่วน สำหรับเงินฉุกเฉิน CPF Board ของสิงคโปร์ แนะนำให้มีเงินรองรับค่าใช้จ่ายพื้นฐานประมาณ 3–6 เดือน (2023-05-11) [1] ขณะที่ยอด Sinking Fund คำนวณจากค่าใช้จ่ายแต่ละเป้าหมาย ไม่ได้ใช้เกณฑ์เดียวกันนี้
เหมาะกับรายจ่ายที่ไม่ได้จ่ายทุกเดือน แต่รู้ว่าจะต้องจ่ายหรือวางแผนจะใช้ เช่น ค่าเทอม เบี้ยประกันรายปี ค่าบำรุงรักษารถตามระยะ และงบท่องเที่ยว ส่วนค่าอาหาร ค่าเดินทางประจำ หรือค่าเช่ารายเดือน ควรจัดไว้ในงบใช้จ่ายประจำเพื่อให้ติดตามง่ายกว่า
เริ่มจากรายจ่ายจำเป็น ที่ใกล้ถึงกำหนด และมีจำนวนเงินค่อนข้างชัดเจน เช่น ค่าเทอมงวดถัดไป หรือเบี้ยประกันที่ต้องต่อ จากนั้นค่อยเพิ่มเป้าหมายที่เลื่อนได้ เช่น ซื้อโทรศัพท์ใหม่หรือไปเที่ยว หากยังไม่มีเงินฉุกเฉินเลย ควรกันส่วนหนึ่งไว้สร้างเงินสำรองควบคู่กัน เพื่อไม่ให้มีเงินพร้อมจ่ายบิล แต่ไม่มีเงินรับมือเหตุเร่งด่วน
ใช้สูตร ยอดเก็บต่อเดือน = (เงินเป้าหมาย − เงินที่เก็บไว้แล้ว) ÷ จำนวนงวดที่เหลือก่อนจ่าย โดยนับเฉพาะงวดที่ยังโอนเงินเข้าได้ทัน ก่อนวันครบกำหนด สมมติต้องจ่ายประกัน 12,000 บาท มีเวลาเก็บ 6 งวด และยังไม่มีเงินตั้งต้น ก็ต้องเก็บงวดละ 2,000 บาท
ไม่ต้องเริ่มจากศูนย์ ให้นำเงินที่กันไว้สำหรับเป้าหมายนั้น มาหักออกก่อน สมมติต้องใช้ 15,000 บาท มีเงินในกองแล้ว 3,000 บาท และเหลือเวลาเก็บ 6 งวด ก็ต้องเก็บเพิ่มงวดละ 2,000 บาท แต่เงินตั้งต้นต้องเป็นเงินที่จัดให้กองนี้จริง ๆ ไม่ใช่เงินฉุกเฉิน หรือเงินที่นับไว้ในเป้าหมายอื่นแล้ว
เริ่มจากยอดที่เคยจ่าย หรือราคาที่ตรวจสอบได้ล่าสุด แล้วปรับตามสิ่งที่จะใช้จริง MoneyHelper ของสหราชอาณาจักร เสนอให้เผื่อเงินเพิ่ม 10% สำหรับราคาที่อาจสูงขึ้น ซึ่งเป็นแนวทางตั้งงบ ไม่ใช่อัตราที่ทุกคนต้องใช้ หากได้รับใบเสนอราคา หรือยอดเรียกเก็บที่ชัดเจนแล้ว ค่อยปรับเป้าหมายและยอดเก็บ ให้ตรงกับข้อมูลใหม่ (2026-05-29) [2]
ไม่จำเป็นต้องเปิดบัญชีใหม่ทุกเป้าหมาย แต่ควรมีวิธีดูได้ว่าเงินส่วนไหน เป็นของกองใด อาจใช้บัญชีออมทรัพย์แยก ฟีเจอร์แบ่งกระเป๋าเงิน หรือทำตารางกำกับยอดในบัญชีเดียวกันก็ได้ วิธีนี้ช่วยให้ แยกเงินออมกับเงินใช้จ่าย ได้ชัดเจน และไม่เผลอมองยอดเงินทั้งหมด ว่าเป็นเงินพร้อมใช้
แยกตามเป้าหมาย จะช่วยให้เห็นว่าแต่ละรายการเก็บถึงไหนแล้ว และต้องจ่ายเมื่อไร หากรายการย่อยมีมากเกินไป อาจรวมเป็นหมวด เช่น ค่าใช้จ่ายรถหรือค่าใช้จ่ายลูก แล้วจดกำหนดจ่ายของแต่ละรายการไว้ เลือกจำนวนกองที่ติดตามไหว เพราะการแบ่งละเอียดมาก แต่ไม่อัปเดตยอด อาจทำให้สับสนกว่าเดิม
กำหนดยอดที่ต้องสะสมให้ทันวันจ่ายไว้ก่อน แล้วปรับเงินที่เติมแต่ละงวดตามรายได้จริง เดือนที่รายได้มากอาจเติมล่วงหน้า เพื่อช่วยลดภาระในเดือนที่รายได้น้อย ทุกครั้งที่ทบทวนแผน ให้นำยอดที่ยังขาดหารด้วยงวดที่เหลือ จะเห็นว่าต้องเก็บเพิ่มเท่าไร จึงจะทันเป้าหมาย
ตรวจยอดที่ยังขาด และเวลาที่เหลือก่อน เพื่อดูว่าปรับงบส่วนอื่นมาเติมได้แค่ไหน หากเป็นเป้าหมายที่เลื่อนได้ เช่น ท่องเที่ยว หรือซื้ออุปกรณ์ใหม่ อาจลดงบหรือเลื่อนวันใช้เงินออกไป ส่วนรายจ่ายจำเป็น ควรสอบถามทางเลือกการชำระล่วงหน้า พร้อมตรวจค่าธรรมเนียม และยอดรวมก่อนตัดสินใจ
สำหรับเงินที่ต้องใช้ในระยะใกล้ และมีวันจ่ายชัดเจน ควรให้ความสำคัญกับการรักษาเงินต้น และถอนใช้ได้ทันเวลา บัญชีออมทรัพย์ที่เข้าถึงเงินได้สะดวก จึงเป็นทางเลือกที่พิจารณาได้ โดยตรวจเงื่อนไข และค่าธรรมเนียมประกอบ หากนำไปลงทุนในสินทรัพย์ที่ราคาผันผวน เงินอาจลดลงในช่วงที่ต้องจ่าย จนต้องหาเงินส่วนอื่นมาเติม
ถ้าเป็นรายจ่ายที่เกิดซ้ำ เช่น ประกันรายปี ให้เริ่มสะสมสำหรับรอบถัดไปหลังชำระแล้ว โดยอัปเดตยอดเป้าหมาย และกำหนดจ่ายใหม่ หากเป็นเป้าหมายครั้งเดียว ก็ปิดกองและย้ายเงินที่เหลือ ไปยังเป้าหมายอื่น หรือเงินฉุกเฉินได้ พร้อมบันทึกการย้ายเงินให้ชัดเจน เพื่อไม่ให้นับเงินก้อนเดียวซ้ำในหลายกอง
Sinking Fund ช่วยเตรียมเงินสำหรับค่าใช้จ่ายที่รู้ล่วงหน้า ด้วยการตั้งเป้าหมาย กำหนดวันใช้เงิน และทยอยเก็บตามงวดที่เหลือ ส่วนเงินฉุกเฉิน เก็บไว้รองรับเหตุไม่คาดคิด จึงควรแยกยอดและหน้าที่ของเงินทั้งสองส่วนให้ชัดเจน เริ่มจากรายจ่ายจำเป็นใกล้ตัว แล้วทบทวนยอดเป็นระยะ ก็ช่วยให้รับมือบิลก้อนใหญ่ได้ง่ายขึ้น