แยกเงินออมกับเงินใช้จ่าย จัดระบบแบบไหนไม่สับสน
- J. Kanji
- 22 views
แยกเงินออมกับเงินใช้จ่าย ช่วยให้รู้ว่าเงินส่วนไหนเก็บไว้ตามเป้าหมาย และเงินส่วนไหนนำมาใช้ในชีวิตประจำวันได้ โดยไม่จำเป็นต้องเปิดบัญชีธนาคารเพิ่มเสมอไป เพราะสามารถใช้ซองเงินหรือตารางบันทึก ช่วยแบ่งยอดได้เช่นกัน แต่ละวิธีเหมาะกับพฤติกรรมการใช้เงินต่างกัน จึงควรเปรียบเทียบก่อนเลือกใช้
การแยกเงินแต่ละวิธีให้ความชัดเจน และความสะดวกต่างกัน บางวิธีเหมาะกับเงินสด ขณะที่บางวิธีเหมาะกับคนที่ทำธุรกรรมผ่านแอปเป็นหลัก การเลือกวิธีที่เข้ากับพฤติกรรม จะช่วยให้ติดตามเงินได้ง่ายขึ้น จึงควรเลือกจากลักษณะการใช้เงินของตัวเอง
การเปิดบัญชีแยกช่วยให้เห็นยอดเงินออม และเงินใช้จ่ายชัดที่สุด เพราะเงินไม่ได้อยู่รวมกัน เหมือนการใช้ตาราง ส่วนซองเงินก็แบ่งยอดได้ชัด แต่เหมาะกับเงินสดมากกว่า หากใช้จ่ายผ่านแอปเป็นหลัก การแยกบัญชีจะสะดวก และตรวจสอบง่ายกว่า
หากใช้เงินสดเป็นประจำ ซองเงินจะช่วยกำหนดงบของแต่ละหมวด และเห็นยอดคงเหลือได้ทันที แต่ถ้ารับและจ่ายเงินผ่านบัญชีเดิม ตารางบันทึกจะเหมาะกว่า เพราะสามารถแบ่งยอดเงินออม ออกจากเงินใช้จ่ายได้ แม้เงินทั้งหมดจะยังอยู่ในบัญชีเดียวกัน
ซองเงินช่วยควบคุมรายจ่ายได้ง่าย เพราะเมื่อเงินในซองหมด ก็หยุดใช้ในหมวดนั้นได้ทันที ส่วนบัญชีแยกเหมาะกับการกันเงินออมระยะยาว ขณะที่ตารางบันทึก ช่วยดูรายละเอียดเงินเข้าออกได้ครบกว่า แต่ต้องจดรายการอย่างสม่ำเสมอ
สามารถใช้บัญชีแยก สำหรับเก็บเงินออม และใช้ซองเงิน สำหรับควบคุมค่าใช้จ่ายรายวัน ที่จ่ายด้วยเงินสด ส่วนรายการที่จ่ายผ่านแอป ให้บันทึกลงตาราง วิธีผสมนี้ช่วยให้ดูแลเงินได้ครบทั้งสองช่องทาง แต่ไม่ควรแบ่งย่อยหลายหมวดเกินไป เพราะอาจทำให้ตรวจยอดยากขึ้น
บัญชี ซองเงิน และตารางบันทึก ต่างช่วยแยกเงินออม ออกจากเงินใช้จ่ายได้ แต่แต่ละวิธีก็มีจุดเด่น และข้อจำกัดต่างกัน การพิจารณาทั้งสองด้าน จะช่วยให้เลือกระบบที่ใช้งานต่อเนื่องได้ง่ายขึ้น หากเลือกวิธีที่เข้ากับพฤติกรรมของตัวเอง ก็จะลดโอกาสเลิกใช้ระบบกลางคันได้
ข้อดีคือเงินออมไม่ปะปนกับเงินใช้จ่าย และสามารถตั้งโอนอัตโนมัติ หลังได้รับรายได้ ส่วนข้อเสีย คือต้องดูแลหลายบัญชี รวมถึงตรวจค่าธรรมเนียม หรือเงื่อนไขของธนาคาร วิธีนี้จึงเหมาะกับคนที่ต้องการ ลดโอกาสหยิบเงินออม ออกมาใช้ การตั้งชื่อบัญชีให้สื่อถึงเป้าหมาย จะช่วยเตือนตัวเอง ไม่ให้ถอนเงินมาใช้โดยไม่จำเป็น
ข้อดีคือเห็นเงินคงเหลือจริง และจำกัดงบแต่ละหมวดได้ง่าย แต่เงินสดอาจสูญหาย ชำรุด หรือไม่สะดวกเมื่อต้องจ่ายเงินออนไลน์ วิธีนี้จึงเหมาะกับค่าอาหาร ค่าเดินทาง และรายจ่ายย่อย มากกว่าการเก็บเงินออมก้อนใหญ่ การกำหนดยอดในแต่ละซอง ตั้งแต่ต้นสัปดาห์ หรือต้นเดือน จะช่วยให้วางแผนการใช้เงินได้ง่ายขึ้น
ข้อดีคือไม่ต้องเปิดบัญชีเพิ่ม และสามารถแบ่งเงินในบัญชีเดียว ออกเป็นหลายเป้าหมายได้ โดยอาจใช้ แบบฟอร์มรายรับรายจ่าย ช่วยจดเงินเข้า เงินออก และยอดคงเหลือ ข้อเสียคือต้องบันทึกให้ครบ เพราะหากลืมจด ตัวเลขในตาราง อาจไม่ตรงกับยอดเงินจริง
สำหรับสัดส่วนเริ่มต้น อาจใช้แนวทาง 50/30/20 ซึ่งแบ่งรายได้หลังหักภาษี เป็นค่าใช้จ่ายจำเป็น 50% ค่าใช้จ่ายตามความต้องการ 30% และเงินออม 20% แต่สามารถปรับให้เหมาะกับรายได้ และภาระของแต่ละคนได้ (สืบค้นเมื่อ 2026-09-19) [1] ส่วนเงินสำรองฉุกเฉิน อาจตั้งเป้าไว้ประมาณ 3–6 เท่าของค่าใช้จ่ายต่อเดือน (2022-06-03) [2]
เริ่มจากดูยอดเงินคงเหลือในแอปธนาคาร เพื่อใช้เป็นยอดตั้งต้นในการแบ่งเงิน วิธีนี้ช่วยป้องกันการนำยอดเดิมมาใช้ ทั้งที่อาจมีเงินเข้า หรือรายการหักอัตโนมัติเกิดขึ้นแล้ว
จดแยกเป็นสองช่อง ได้แก่ “เงินออมคงเหลือ” และ “เงินใช้จ่ายคงเหลือ” เช่น ในบัญชีมี 15,000 บาท แบ่งเป็นเงินออม 5,000 บาท จึงเหลือเงินที่ใช้ได้จริง 10,000 บาท แม้เงินทั้งหมดอยู่ในบัญชีเดียวกัน แต่ควรยึดยอดที่แบ่งไว้เป็นหลัก อาจใช้สีต่างกัน เพื่อให้มองเห็นสองส่วนได้ง่ายขึ้น
เมื่อได้รับรายได้ ใช้เงิน หรือเพิ่มเงินออม ให้แก้ยอดในช่องที่เกี่ยวข้องทันที ตัวอย่างเช่น หากจ่ายค่าอาหาร 500 บาท ให้หักจากเงินใช้จ่ายเท่านั้น การแยกให้ชัดจะช่วยป้องกัน ไม่ให้เผลอใช้เงินออมโดยไม่รู้ตัว หากยังจดไม่ได้ทันที ควรเก็บหลักฐานไว้บันทึกภายหลัง
นำเงินออมคงเหลือ และเงินใช้จ่ายคงเหลือมารวมกัน ซึ่งผลลัพธ์ควรตรงกับยอดเงินจริงในบัญชี หากตัวเลขไม่ตรง ให้ตรวจรายการเดินบัญชี ใบเสร็จ หรือค่าใช้จ่ายที่อาจลืมบันทึก วิธีนี้ช่วยค้นหาความคลาดเคลื่อนได้ โดยไม่ต้องเปิดบัญชีใหม่
หากยอดในตารางไม่ตรงกับยอดในบัญชี ให้ย้อนตรวจจากรายการล่าสุดก่อน เช่น ค่าธรรมเนียม การหักบัญชีอัตโนมัติ หรือค่าใช้จ่ายที่ยังไม่ได้บันทึก ไม่ควรแก้ตัวเลขให้ตรงกันทันที โดยไม่รู้สาเหตุ เพราะอาจทำให้ยอดเงินออมคลาดเคลื่อน
ควรตรวจยอด อย่างน้อยสัปดาห์ละครั้ง หรือเลือกวันเดิมเพื่อให้จำง่าย หากมีรายการเข้าออกจำนวนมาก อาจตรวจทุก 2–3 วันแทน การตรวจเป็นประจำ จะช่วยแก้ตัวเลขได้ทัน ก่อนมีรายการสะสม จนย้อนตรวจยาก การตั้งเตือนในโทรศัพท์ จะช่วยให้ไม่ลืมตรวจยอด
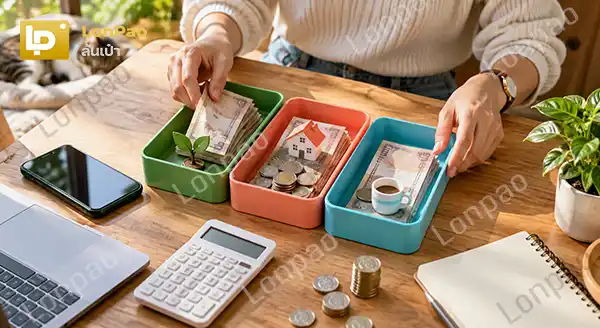
บัญชีแยกเหมาะกับคนที่ต้องการเห็นยอดเงินออมชัด ซองเงินเหมาะกับผู้ที่ควบคุมรายจ่ายด้วยเงินสด ส่วนตารางบันทึกเหมาะกับคนที่ไม่ต้องการเปิดบัญชีเพิ่ม สามารถใช้หลายวิธีร่วมกันได้ แต่ควรจัดระบบให้เรียบง่าย และตรวจยอดเป็นประจำ เพื่อไม่ให้เงินออม ปะปนกับเงินใช้จ่ายโดยไม่ตั้งใจ