แยกบัญชีเงินเดือน ควรแบ่งบัญชีอย่างไรให้ตามเงินง่าย
- Wynn
- 15 views
แยกบัญชีเงินเดือน ให้ตามเงินง่าย ควรกำหนดหน้าที่ของเงินเป็นส่วนรับเงินเดือน ส่วนใช้จ่าย และส่วนออม โดยอาจใช้บัญชีธนาคารแยกกันหรือบันทึกยอดแยกภายในบัญชีเดิมก็ได้ เริ่มจากกันเงินสำหรับรายจ่ายสำคัญ แล้วกำหนดวิธีโอนและตรวจยอดให้ชัดเจน โดยไม่จำเป็นต้องเปิดหลายบัญชีเกินกว่าที่ใช้งานจริง
การแยกบัญชีเงินเดือนไม่ได้หมายความว่าต้องเปิดบัญชีใหม่ทุกครั้ง แต่เป็นการกำหนดว่าเงินส่วนใดใช้จ่ายได้ เงินส่วนใดต้องเตรียมไว้จ่ายบิล และเงินส่วนใดตั้งใจเก็บออม เพื่อให้ตรวจสอบยอดคงเหลือได้ง่ายขึ้น
เริ่มจากตรวจรายการใช้จ่ายย้อนหลัง เช่น ค่าเช่า ค่าอาหาร ค่าเดินทาง ค่าน้ำค่าไฟ และค่างวดที่ต้องชำระ แล้วรวมยอดที่ต้องเตรียมไว้ในแต่ละเดือน เพื่อไม่ให้โอนเงินไปออมจนเหลือเงินไม่เพียงพอสำหรับรายจ่ายสำคัญ
ก่อนแบ่งเงิน ควรแยก ค่าใช้จ่ายจำเป็น ออกจากรายจ่ายที่ลดหรือเลื่อนได้ เพื่อให้รู้ว่าควรกันเงินส่วนใดไว้ก่อน และส่วนใดสามารถปรับตามรายรับจริง โดยไม่จำเป็นต้องกำหนดสัดส่วนเดียวกันทุกเดือน
กำหนดให้บัญชีรับเงินเดือนเป็นบัญชีหลักสำหรับรับรายได้และจ่ายค่าใช้จ่ายประจำ ส่วนเงินออมอาจแยกไว้ในอีกบัญชีหนึ่งเพื่อให้ติดตามยอดได้ง่ายขึ้น หากมีบิลหลายรายการ ควรกันเงินสำหรับจ่ายบิลไว้ให้ชัดเจน โดยสามารถใช้บัญชีเดิมพร้อมบันทึกยอดแยกตามวัตถุประสงค์ได้ ไม่จำเป็นต้องเปิดบัญชีใหม่ทุกประเภท
สำหรับเงินสำรองฉุกเฉิน ธนาคารแห่งประเทศไทยแนะนำให้เตรียมไว้ประมาณ 3–6 เท่าของรายจ่ายจำเป็นและภาระผ่อนหนี้ต่อเดือน เพื่อรับมือกับเหตุการณ์ไม่คาดคิด โดยอาจแยกเงินส่วนนี้ออกจากเงินใช้จ่ายทั่วไป เพื่อให้ตรวจสอบยอดและนำมาใช้เมื่อจำเป็นได้ง่ายขึ้น (2023-05-17) [1]
เลือกจำนวนบัญชีตามความสะดวกในการจัดการเงิน หากมีรายจ่ายไม่ซับซ้อน อาจใช้บัญชีรับเงินเดือนร่วมกับบัญชีออมเพียง 2 บัญชี แต่หากมีบิลประจำหลายรายการ อาจใช้ 3 บัญชีเพื่อแยกเงินจ่ายบิลออกจากเงินใช้ประจำวันให้ชัดเจนขึ้น
สำหรับผู้ที่ไม่ต้องการเปิดบัญชีเพิ่ม สามารถใช้บัญชีเดิมพร้อมบันทึกยอดเงินแยกตามวัตถุประสงค์ หรือตรวจสอบว่าธนาคารมีเครื่องมือช่วยแบ่งเงินเป็นส่วน ๆ หรือไม่ โดยควรคำนึงถึงความสะดวกในการตรวจยอดและค่าธรรมเนียมที่อาจเกิดขึ้นด้วย
เมื่อเงินเดือนเข้า ให้กันเงินสำหรับบิลและรายจ่ายสำคัญก่อน จากนั้นกำหนดเงินใช้จ่ายระหว่างเดือนและยอดออมตามกำลังที่จ่ายไหว หากธนาคารรองรับ สามารถตั้งโอนเงินออมอัตโนมัติหลังวันเงินเดือนออก โดยตรวจสอบยอดเงินให้เพียงพอและกำหนดวันโอนให้เหมาะกับวันที่ได้รับเงินเดือน
CFPB อธิบายว่าการตั้งโอนเงินอัตโนมัติจากบัญชีใช้จ่ายไปยังบัญชีออมช่วยให้ออมเงินได้อย่างสม่ำเสมอ และบางนายจ้างอาจรองรับการแบ่งเงินเดือนเข้าหลายบัญชีโดยตรง (2019-08-26) [2]
หลังแบ่งเงินแล้ว ควรตรวจยอดคงเหลือของแต่ละบัญชีเทียบกับรายจ่ายที่เกิดขึ้นจริงและบิลที่ยังต้องชำระ โดยอาจตรวจระหว่างเดือนและสรุปยอดเมื่อสิ้นเดือน หากเงินใช้จ่ายไม่เพียงพอหรือเหลือมากกว่าที่วางแผนไว้ ให้ปรับจำนวนเงินที่แบ่งในเดือนถัดไปตามรายจ่ายจริง
สำหรับการโอนเงินระหว่างบัญชีของตนเอง ควรบันทึกเป็นรายการย้ายเงิน ไม่ใช่รายรับหรือรายจ่ายใหม่ เพราะไม่ได้ทำให้เงินรวมเพิ่มขึ้นหรือลดลง การแยกรายการให้ถูกต้องช่วยป้องกันการนับยอดซ้ำและทำให้ตรวจสอบเงินคงเหลือได้ชัดเจนขึ้น
รูปแบบการแยกบัญชีขึ้นอยู่กับจำนวนรายการที่ต้องจ่าย ความสะดวกในการตรวจยอด และเครื่องมือที่ใช้อยู่ ไม่จำเป็นต้องกำหนดจำนวนบัญชีตายตัว เพราะบางคนติดตามเงินได้ง่ายด้วยบัญชีไม่กี่บัญชี ขณะที่บางคนต้องแยกเงินจ่ายบิลออกจากเงินใช้ประจำวัน
รูปแบบ | เหมาะกับใคร | จุดที่ต้องติดตาม |
|---|---|---|
บัญชีรับเงินและใช้จ่าย + บัญชีออม | ผู้เริ่มต้นจัดระบบเงิน | ยอดใช้ได้จริงและยอดออม |
บัญชีรับเงิน + บัญชีจ่ายบิล + บัญชีออม | ผู้มีภาระประจำหลายรายการ | เงินกันไว้จ่ายบิลและวันครบกำหนด |
บัญชีเดิมพร้อมบันทึกยอดแยกหมวด | ผู้ไม่ต้องการเปิดบัญชีเพิ่ม | ยอดที่กันไว้และยอดที่ใช้ได้จริง |
ตัวอย่างต่อไปนี้แสดงวิธีจัดระบบเงินตามลักษณะการใช้งานที่แตกต่างกัน โดยไม่กำหนดว่าทุกคนต้องมีบัญชีเท่ากันหรือแบ่งเงินตามสัดส่วนเดียวกัน
สถานการณ์ | วิธีแบ่งเงิน | วิธีติดตาม |
|---|---|---|
เงินเดือน 18,000 บาท | ใช้จ่ายและบิล 15,000 บาท / ออม 3,000 บาท | แยกบัญชีใช้จ่ายกับบัญชีออม |
เงินเดือน 30,000 บาท มีบิลหลายรายการ | บิล 12,000 บาท / ใช้ประจำวัน 12,000 บาท / ออม 6,000 บาท | แยกยอดตามหน้าที่ของเงิน |
เงินเดือน 22,000 บาท ไม่ต้องการเปิดบัญชีเพิ่ม | กันจ่าย 18,000 บาท / กันออม 4,000 บาท | ใช้บัญชีเดิมและบันทึกยอดแยก |
หมายเหตุ: ตัวเลขเงินเดือนและรูปแบบบัญชีทั้งหมดเป็นตัวอย่างสมมติ ไม่ใช่ข้อกำหนดหรือคำแนะนำว่าผู้มีรายได้เท่ากันต้องจัดบัญชีเหมือนกัน
เมื่อเงินเดือนเข้า ไม่จำเป็นต้องจ่ายบิลทั้งหมดทันที แต่ควรตรวจวันครบกำหนดและกันเงินสำหรับบิลที่ต้องชำระไว้ก่อน หากบิลใดถึงกำหนดแล้วหรือใกล้ครบกำหนด ควรชำระให้ทันเวลา ส่วนบิลที่ยังไม่ถึงกำหนดสามารถเก็บเงินที่กันไว้รอชำระตามวันที่กำหนดได้
สิ่งสำคัญคือไม่ควรนำเงินที่กันไว้จ่ายบิลไปรวมกับยอดเงินที่ใช้ได้จริง แม้เงินยังอยู่ในบัญชีเดียวกัน เพราะอาจทำให้เข้าใจว่ามีเงินเหลือใช้มากกว่าความเป็นจริง และเสี่ยงมีเงินไม่เพียงพอเมื่อถึงวันชำระ
ให้ตรวจว่ามีเงินเพียงพอสำหรับรายจ่ายที่ถึงกำหนดหรือไม่ สามารถแยกยอดเงินออมออกจากเงินใช้จ่ายได้ชัดเจนเพียงใด และต้องโอนเงินกลับไปมาระหว่างบัญชีบ่อยหรือไม่ หากตรวจยอดได้ง่ายและไม่ต้องปรับเงินระหว่างบัญชีบ่อย แสดงว่าระบบที่เลือกอาจเหมาะกับการใช้งาน
แต่หากยังต้องถอนเงินออมมาใช้เป็นประจำ หรือมีเงินไม่พอจ่ายบิล ควรกลับไปตรวจยอดที่แบ่งไว้และปรับตามรายจ่ายจริง โดยไม่จำเป็นต้องเปิดบัญชีเพิ่มเพื่อแก้ปัญหาทุกครั้ง
ยอดเงินคงเหลือในบัญชีไม่ได้หมายความว่าเป็นเงินที่ใช้ได้ทั้งหมด เพราะบางส่วนอาจเป็นเงินที่กันไว้จ่ายบิล เงินออม หรือรายจ่ายที่ยังไม่ถึงกำหนดชำระ หากดูเพียงยอดรวมโดยไม่หักเงินส่วนนี้ออก อาจเข้าใจว่ามีเงินเหลือใช้มากกว่าความเป็นจริง
วิธีตรวจสอบคือ นำยอดเงินคงเหลือมาหักเงินที่กันไว้ตามวัตถุประสงค์และภาระที่ยังต้องจ่าย โดยระวังไม่หักรายการเดียวกันซ้ำ หากยอดที่ใช้ได้จริงเหลือน้อย แม้บัญชีจะมีเงินอยู่มาก ก็อาจเป็นสัญญาณว่าควรทบทวนแผนรายจ่ายก่อนใช้เงินเพิ่ม
การแยกบัญชีไม่ได้ทำให้เงินออมเพิ่มขึ้นโดยอัตโนมัติ แต่ช่วยให้เห็นยอดเงินที่ตั้งใจเก็บชัดเจนขึ้น และลดโอกาสนำเงินออมไปใช้ปะปนกับรายจ่ายประจำ หากต้องการให้ออมได้ต่อเนื่อง ควรกำหนดยอดออมให้เหมาะกับรายรับและรายจ่าย พร้อมตรวจสอบยอดที่เก็บได้จริง
FDIC ยกตัวอย่างการออม 20 ดอลลาร์ทุกสองสัปดาห์ ซึ่งสะสมได้ 520 ดอลลาร์ต่อปี ก่อนรวมดอกเบี้ย เพื่อแสดงให้เห็นผลของการออมอย่างสม่ำเสมอ โดยตัวเลขนี้เป็นเพียงตัวอย่างของหน่วยงาน ไม่ใช่จำนวนเงินที่ทุกคนจำเป็นต้องออม (2022-02-04) [3]
แม้การแยกบัญชีช่วยจัดระบบเงินได้ แต่หากกำหนดยอดโอนไม่สอดคล้องกับรายจ่ายจริง อาจทำให้เงินในบัญชีใช้จ่ายไม่พอ หรือเกิดการโอนกลับไปมาจนติดตามยาก จึงควรตรวจปัญหาที่เกิดขึ้นก่อนเพิ่มจำนวนบัญชี
หากรายรับเหลือไม่มากหลังหักรายจ่ายสำคัญ ควรเริ่มจากตรวจรายการที่ลดหรือเลื่อนได้ และกำหนดเงินออมตามจำนวนที่ทำได้จริง ไม่จำเป็นต้องฝืนโอนเงินออมจนต้องถอนกลับมาใช้จ่ายระหว่างเดือน
หากมีภาระหนี้หรือบิลที่ถึงกำหนด ควรจัดสรรเงินให้สอดคล้องกับกำหนดชำระก่อน แล้วค่อยปรับเป้าหมายการออมเมื่อสถานการณ์การเงินดีขึ้น เพื่อให้ระบบบัญชีใช้งานได้ต่อเนื่อง
หากโอนเงินระหว่างบัญชีของตนเองผิดวัตถุประสงค์ ให้ตรวจประวัติรายการและยอดคงเหลือก่อนปรับยอดกลับ โดยบันทึกว่าเป็นการย้ายเงินภายใน ไม่ใช่รายจ่ายใหม่ เพื่อไม่ให้ยอดรายรับรายจ่ายคลาดเคลื่อน
แต่หากโอนไปผิดบัญชีของบุคคลอื่น ควรติดต่อธนาคารทันทีตามขั้นตอนของผู้ให้บริการ ไม่ควรถือว่าเป็นเพียงการย้ายเงินระหว่างบัญชีของตนเอง เพราะต้องดำเนินการแก้ไขต่างกัน
ก่อนเปิดบัญชีใหม่ ควรตรวจค่าธรรมเนียมรักษาบัญชี เงื่อนไขยอดคงเหลือขั้นต่ำ ค่าบริการบัตร และค่าธรรมเนียมการโอนที่อาจเกิดขึ้น รวมถึงตรวจว่าบัญชีรองรับการโอนอัตโนมัติหรือการแจ้งเตือนรายการหรือไม่
หากบัญชีเดิมสามารถแยกยอดด้วยการบันทึกหรือเครื่องมือที่ธนาคารมีอยู่แล้ว อาจไม่จำเป็นต้องเปิดเพิ่ม เพราะเป้าหมายของการแยกบัญชีคือทำให้ติดตามเงินง่ายขึ้น ไม่ใช่เพิ่มจำนวนบัญชีให้มากที่สุด
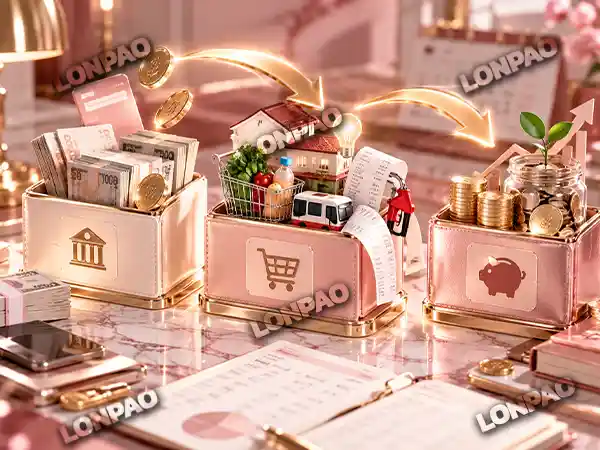
แยกบัญชีเงินเดือนให้ตามเงินง่าย ควรเริ่มจากตรวจรายจ่าย กำหนดหน้าที่ของเงินรับ เงินใช้จ่าย และเงินออม แล้วเลือกจำนวนบัญชีตามความจำเป็น ตั้งโอนเงินเมื่อมีรายรับและตรวจยอดอย่างสม่ำเสมอ หากไม่ต้องการเปิดบัญชีเพิ่ม สามารถบันทึกยอดแยกหมวดภายในบัญชีเดิมได้ โดยเน้นให้รู้ว่าเงินส่วนใดใช้ได้และส่วนใดต้องกันไว้