โปรแกรมคำนวณ ต้นทุน ฟรี ใช้ Excel ทำตารางคำนวณอย่างไร
- Harry P
- 19 views
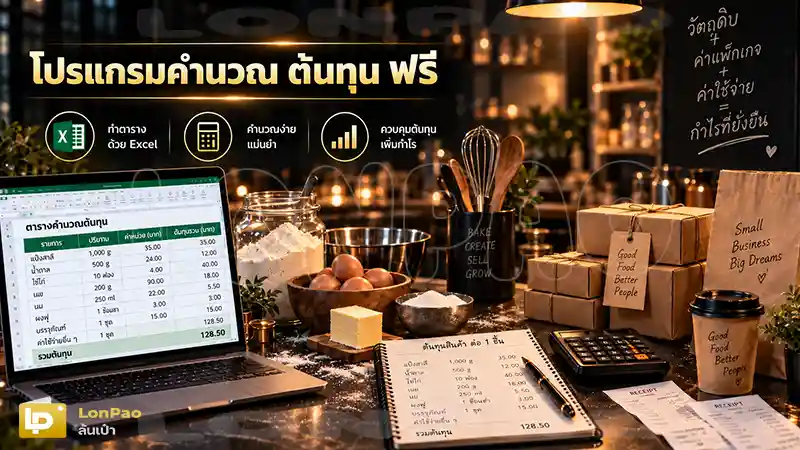
โปรแกรมคำนวณ ต้นทุน ฟรี สามารถใช้ Excel ทำตารางคำนวณต้นทุนได้ฟรี โดยแยกข้อมูลออกเป็น ราคาที่ซื้อ ปริมาณที่ซื้อ ปริมาณที่ใช้ และต้นทุนจริง จากนั้นใช้สูตรให้ Excel คำนวณต้นทุนต่อหน่วย และต้นทุนรวมอัตโนมัติ เช่น =ราคาซื้อ/ปริมาณที่ซื้อ*ปริมาณที่ใช้
เริ่มจากโปรแกรม Spreadsheet ฟรีได้เลย หากยังไม่ได้ต้องการระบบสต๊อก หรือบัญชีเต็มรูปแบบ เพราะงานหลักที่ต้องทำมีเพียงบันทึกราคา ปริมาณ คำนวณต้นทุนต่อหน่วย และรวมยอด ซึ่งโปรแกรมตารางคำนวณจัดการได้อยู่แล้ว
ตัวเลือกที่ใช้ได้ เช่น
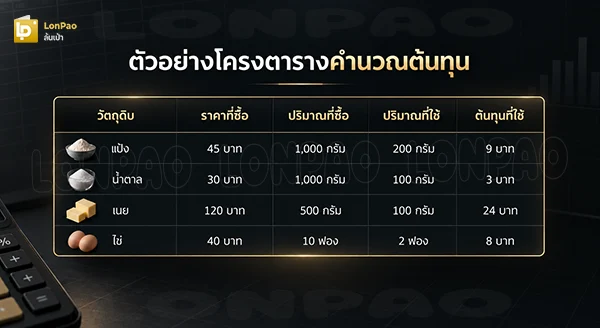
ควรมีอย่างน้อยชื่อวัตถุดิบ ราคาที่ซื้อ ปริมาณที่ซื้อ ปริมาณที่ใช้ และต้นทุนที่ใช้จริง เพราะการเอาราคาซื้อทั้งถุง ไปนับเป็นต้นทุนสินค้าหนึ่งชิ้น จะทำให้ตัวเลขสูงเกินจริงทันที และตัวเลขในตารางนี้เป็นตัวอย่างเพื่อให้เห็นวิธีคิด ไม่ใช่ราคากลางของสินค้าในตลาด
ทำได้โดยแยกข้อมูลต้นทางออกจากสูตร แล้วให้ Excel คำนวณต้นทุนตามปริมาณที่ใช้จริง วิธีนี้สำคัญ เพราะถ้าราคาวัตถุดิบเปลี่ยน เราแก้ตัวเลขเพียงจุดเดียว ผลลัพธ์ที่เกี่ยวข้องก็จะเปลี่ยนตาม
ทำตามลำดับตัวอย่างได้ดังนี้
แนวคิดสำคัญคืออย่าพิมพ์ผลลัพธ์ทับลงไปเอง ถ้าตัวเลขไหนคำนวณได้ ควรให้สูตรเป็นคนทำงาน เพราะวันไหนราคาวัตถุดิบขยับ จะได้ไม่ต้องไล่กดเครื่องคิดเลขใหม่ทั้งตาราง
ใช้สูตร “ราคาซื้อ ÷ ปริมาณที่ซื้อ × ปริมาณที่ใช้” ได้เลย ตัวอย่าง หากแป้งราคา 45 บาทต่อ 1,000 กรัม และใช้ 200 กรัม ต้นทุนแป้งจะเท่ากับ 45 ÷ 1,000 × 200 = 9 บาท ถ้าใน Excel กำหนดให้ B2 เป็นราคาซื้อ C2 เป็นปริมาณที่ซื้อ และ D2 เป็นปริมาณที่ใช้ สูตรอาจเขียนเป็น =B2/C2*D2
ข้อดีของวิธีนี้คือ เมื่อราคาแป้งเปลี่ยนจาก 45 เป็น 50 บาท เราจะแก้เพียงเซลล์ B2 ต้นทุนของสูตรก็จะคำนวณใหม่ให้ทันที โดยไม่ต้องย้อนกลับไปคิดราคาต่อกรัม และต้นทุนที่ใช้ใหม่ทุกครั้ง
ให้นำต้นทุนรวมของหนึ่งรอบการผลิต หารด้วยจำนวนสินค้าที่ทำได้จริง ตัวอย่างเช่น หากต้นทุนรวมหนึ่งสูตรอยู่ที่ 240 บาท และทำสินค้าได้ 20 ชิ้น ก็จะเป็น 240 ÷ 20 = 12 บาทต่อชิ้น
แต่คำว่า 12 บาท ยังไม่ควรถูกตีความว่า “ขายเกิน 12 บาทก็กำไรแล้ว” เพราะตัวเลขนี้อาจเป็นแค่ต้นทุนวัตถุดิบ หากยังมีค่ากล่อง ค่าสติ๊กเกอร์ ค่าแก๊ส ค่าไฟ ค่าขนส่ง หรือค่าแรงอยู่ข้างนอกตาราง กำไรที่เห็นก็ยังเป็นกำไรบนกระดาษอยู่ดี
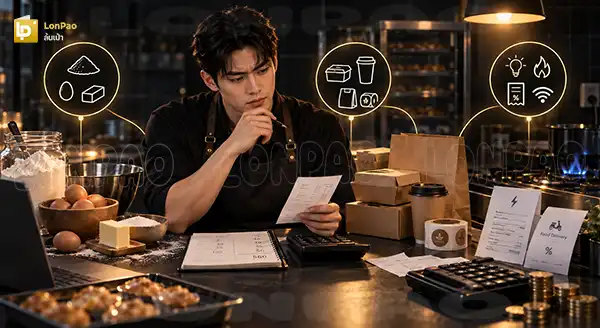
ควรแยกไว้ให้เห็น หากต้องการรู้ต้นทุนที่ใกล้กับการขายจริงมากขึ้น โดยอาจแบ่งเป็นกลุ่มคือ วัตถุดิบ บรรจุภัณฑ์ และค่าใช้จ่ายในการผลิต ตัวอย่างรายการที่ควรพิจารณา ได้แก่ ค่าแรง ค่าน้ำ ค่าไฟ ค่าแก๊ส ค่าธรรมเนียมแพลตฟอร์ม และของเสียจากการผลิต
โดยเฉพาะธุรกิจอาหาร การดูเฉพาะต้นทุนวัตถุดิบ อาจทำให้เข้าใจภาพกำไรคลาดเคลื่อนได้ Toast ยกตัวอย่างว่า Food Cost Percentage ที่ผู้ประกอบการร้านอาหารมักใช้เป็นแนวอ้างอิงอยู่ประมาณ 28-35% ของยอดขาย แต่สัดส่วนที่เหมาะสมจริงแตกต่างกันตามประเภทร้าน ค่าแรง และค่าใช้จ่ายอื่นของแต่ละธุรกิจ (2026-08-07) [1]
ควรแยก “ราคาวัตถุดิบล่าสุด” ออกจาก “สูตรสินค้า” เพื่อไม่ต้องแก้ราคาเดิมซ้ำหลายแห่ง เช่น ทำ Sheet แรกไว้เก็บรายการวัตถุดิบ และราคาปัจจุบัน ส่วนอีก Sheet ใช้คำนวณสูตรสินค้า
โครงสร้างตัวอย่าง
เมื่อราคาน้ำมัน เนย ไข่ หรือบรรจุภัณฑ์เปลี่ยน ก็แก้ข้อมูลต้นทาง แล้วให้สูตรเชื่อมต่อไปยังสินค้าที่ใช้วัตถุดิบนั้น วิธีนี้ลดโอกาสที่สินค้าชนิดหนึ่งใช้ “ราคาใหม่” แต่อีกชนิดยังหลงเหลือ “ราคาเก่า”
เพราะราคาขายไม่ได้ขึ้นอยู่กับวัตถุดิบเพียงตัวเดียว ค่าแรง ค่าเช่า พลังงาน หนี้สิน และค่าใช้จ่ายดำเนินงาน อาจยังเท่าเดิม หรือสูงขึ้น จึงไม่ควรดูว่าต้นทุนรายการหนึ่งลดแล้วสรุปทันทีว่า ราคาขายควรลดในสัดส่วนเดียวกัน ประเด็นนี้เห็นได้จากข้อถกเถียงในเยอรมนีปี 2026
หลังภาษี VAT สำหรับอาหารในร้านลดจาก 19% เหลือ 7% งานวิเคราะห์อาหารมากกว่า 180,000 รายการจากร้านกว่า 12,000 แห่ง พบว่าประมาณ 1% ลดราคา ขณะที่ส่วนใหญ่ยังราคาเดิม และราว 8% ปรับสูงขึ้น จนนำไปสู่เสียงวิจารณ์ว่าการลดภาษี ไม่ได้ส่งผ่านถึงผู้บริโภคมากอย่างที่คาดไว้ (2026-09-17) [2]
สุดท้าย ควรเช็กว่าตัวเลขที่เรียกว่า “ต้นทุน” รวมสิ่งที่ต้องจ่ายจริงครบหรือยัง เพราะสูตรผิดยังมองเห็นได้ แต่รายการที่ไม่เคยถูกใส่ลงตารางเลย Excel ก็ไม่มีทางรู้ว่ามันหายไป โปรแกรมจึงไม่ได้มีหน้าที่บอกว่า “ควรขายกี่บาท” แต่ช่วยให้รู้ก่อนว่าเงินหนึ่งบาทที่ลูกค้าจ่ายเข้ามา ต้องแบ่งไปจ่ายอะไรบ้าง