เงินเดือนออกแล้วทำอะไรก่อน? จัดลำดับเงินให้พอบิลและเงินออม
- J. Kanji
- 9 views
เงินเดือนออกแล้วทำอะไรก่อน ลองเริ่มจากดูว่ามีบิลอะไรต้องจ่าย และมีค่าใช้จ่ายจำเป็นเท่าไร จากนั้นค่อยกันเงินออม และแบ่งเงินที่เหลือไว้ใช้ตลอดเดือน การจัดลำดับแบบนี้ ช่วยให้เห็นภาพชัดขึ้น ว่าเงินก้อนไหนมีหน้าที่อะไร และปรับแผนได้ตามภาระของแต่ละคน
ก่อนแบ่งเงิน ลองดูยอดเงินที่ได้รับจริง และวันที่ต้องจ่ายค่าใช้จ่ายต่าง ๆ ให้ครบ เพราะบางรายการอาจไม่ได้เกิดขึ้นทุกเดือน เช่น ค่าประกันหรือค่าซ่อมรถ เมื่อเห็นภาพรวมแล้ว ค่อยจัดสรรตามลำดับต่อไปนี้
ดูยอดเงินที่ได้รับจริงหลังหักภาษี ประกันสังคม หรือรายการหักอื่น ๆ แล้วจดไว้เป็นรายรับของเดือนนี้ ใช้ยอดสุทธิในการวางแผน เพราะเป็นเงินที่นำไปใช้จ่ายได้จริง หากมีรายได้เสริมที่ยังไม่แน่นอน อย่าเพิ่งนำมารวม จนกว่าจะได้รับเงิน ถ้ายอดเงินเดือนต่างจากที่คาดไว้ ควรตรวจสลิปเงินเดือนก่อนเริ่มแบ่งเงิน
จดรายการที่ต้องจ่าย เช่น ค่าเช่าบ้าน ค่าน้ำ ค่าไฟ ค่าโทรศัพท์ และยอดชำระหนี้ พร้อมระบุวันครบกำหนด วิธีนี้ช่วยให้เห็นว่า บิลไหนต้องจ่ายก่อน และควรเตรียมเงินไว้ในบัญชีเท่าไร หากมีหลายวันครบกำหนด อาจตั้งเตือนในปฏิทิน หรือแอปธนาคารเพื่อไม่ให้ลืม อย่าลืมรวมค่าสมาชิก หรือรายการที่หักบัญชีอัตโนมัติไว้ด้วย
ค่าเดินทางไปทำงาน ค่าอาหาร ยา และค่าเลี้ยงดูคนในครอบครัว มักเป็นรายจ่ายที่จำเป็น ส่วนค่าเที่ยว ชอปปิง หรือบริการที่ยังไม่จำเป็น อาจเลื่อนหรือลดได้ การแยกประเภทช่วยให้ตัดสินใจง่ายขึ้น เมื่อเงินมีจำกัด และทำให้เห็นว่ามีส่วนไหนที่ปรับได้ โดยไม่กระทบชีวิตประจำวันมากนัก
กันเงินสำหรับบิลที่ครบกำหนด ก่อนวันเงินเดือนรอบถัดไป เช่น ค่าเช่าหรือค่างวดที่ต้องชำระต้นเดือน หากทำได้ ให้แยกเงินส่วนนี้ไว้ในบัญชี หรือกระเป๋าเงินอีกส่วนหนึ่ง จะได้ไม่เผลอนำไปใช้กับเรื่องอื่น และควรตรวจยอดกับใบแจ้งหนี้ ก่อนจ่ายทุกครั้ง หากจ่ายไม่ไหว ควรติดต่อเจ้าหนี้ หรือผู้ให้บริการ ก่อนถึงวันครบกำหนด
กันเงินชำระหนี้ขั้นต่ำ ให้ครบตามกำหนด เพื่อหลีกเลี่ยงค่าปรับ และดอกเบี้ยผิดนัด หากมีหนี้หลายก้อน ลองจดอัตราดอกเบี้ย และยอดคงเหลือไว้ เพื่อวางแผนจ่ายเพิ่มในเดือนที่มีเงินเหลือ การจ่ายหนี้ควรสอดคล้องกับค่าใช้จ่ายจำเป็น เพื่อไม่ให้ต้องกู้เพิ่มมาใช้ระหว่างเดือน
กำหนดจำนวนเงินออมที่ทำได้จริง แล้วโอนไปบัญชีแยกทันที แทนการรอให้เหลือปลายเดือน หากยังเริ่มจากยอดมากไม่ได้ อาจเริ่มด้วยจำนวนเล็กน้อย และค่อยปรับเมื่อรายรับ หรือภาระเปลี่ยนไป
ธนาคารแห่งประเทศไทย ยกตัวอย่างแนวทาง 50/30/20 โดยแบ่งรายได้ประมาณ 50% สำหรับรายจ่ายจำเป็น 30% สำหรับความต้องการส่วนตัว และ 20% สำหรับการออม ซึ่งปรับสัดส่วนได้ ตามสถานการณ์ของแต่ละคน (2026-03-31) [1]
แยกเงินออมตามเป้าหมาย เช่น เงินสำรองฉุกเฉิน ค่าเรียน ท่องเที่ยว หรือเงินดาวน์บ้าน การกำหนดเป้าหมาย และจำนวนเงินที่ต้องการ ช่วยให้วางแผนออมรายเดือนได้ง่ายขึ้น ส่วนเงินสำรองฉุกเฉิน ธนาคารแห่งประเทศไทย แนะนำให้มีประมาณ 3–6 เท่าของรายจ่ายจำเป็น และภาระผ่อนหนี้ต่อเดือน หากยังเก็บไม่ถึงเป้าหมาย ค่อย ๆ สะสมตามกำลังของตัวเองได้ (2026-07-16) [2]
ลองนึกถึงค่าใช้จ่ายที่มาเป็นรอบ เช่น ค่าประกันรถ ค่าเทอม ค่าตรวจสุขภาพ หรือค่าบำรุงรักษาอุปกรณ์ แล้วเฉลี่ยเงินเตรียมไว้ทุกเดือน ตัวอย่างเช่น หากมีบิลรายปี ก็หารยอดนั้นเป็นจำนวนเดือนที่เหลือก่อนถึงกำหนด วิธีนี้ช่วยลดโอกาสที่ต้องดึงเงินออม หรือใช้บัตรเครดิต เมื่อถึงเวลาจ่าย
หลังกันเงินบิล หนี้ และเงินออมแล้ว ค่อยกำหนด งบค่าอาหารต่อเดือน รวมถึงของใช้ในบ้าน ที่ต้องซื้อเป็นประจำ ลองดูยอดใช้จ่ายจากเดือนก่อน เพื่อประเมินตัวเลขให้ใกล้เคียงชีวิตจริง หากงบตึงเกินไป การแบ่งวงเงินเป็นรายสัปดาห์ อาจช่วยให้คุมค่าใช้จ่ายได้ง่ายขึ้น
นำเงินที่เหลือสำหรับค่าใช้จ่ายประจำวัน มาแบ่งตามจำนวนสัปดาห์ในเดือน แล้วกำหนดวงเงินคร่าว ๆ สำหรับแต่ละช่วง วิธีนี้ทำให้รู้เร็วขึ้นหากใช้เงินเกินแผน และยังเหลือเวลาปรับก่อนสิ้นเดือน หากมีสัปดาห์ที่ต้องจ่ายมากกว่าปกติ ก็ปรับวงเงินของสัปดาห์อื่นล่วงหน้าได้
กันเงินสำหรับกาแฟ ดูหนัง งานอดิเรก หรือซื้อของที่อยากได้ ไว้เป็นสัดส่วนที่ไม่กระทบกับบิล และเป้าหมายออม การมีวงเงินส่วนนี้ ช่วยให้ใช้เงินได้อย่างสบายใจขึ้น โดยไม่ต้องรู้สึกว่าห้ามใช้จ่ายทุกอย่าง หากใช้ครบแล้ว อาจเลื่อนไปเดือนหน้า แทนการหยิบเงินจากหมวดจำเป็น
อาจใช้บัญชีหนึ่ง สำหรับเงินเดือนและบิล อีกบัญชีสำหรับเงินออม และใช้เงินสดหรือกระเป๋าเงินดิจิทัล สำหรับค่าใช้จ่ายรายวัน ไม่จำเป็นต้องเปิดหลายบัญชี หากดูแลไม่ไหว แค่แยกยอดในบันทึกหรือแอป ให้ชัดก็ช่วยลดการใช้เงินผิดส่วนได้ การตั้งโอนเงินออมอัตโนมัติ ยังช่วยให้เก็บเงินได้สม่ำเสมอขึ้น
ระหว่างเดือน ให้เช็กยอดใช้จ่ายเป็นระยะ โดยเฉพาะหลังผ่านสัปดาห์แรก หรือกลางเดือน หากใช้เกินงบ ให้ดูว่าหมวดไหนเป็นสาเหตุ และปรับส่วนที่ยังเลื่อนได้ก่อน อย่ารอจนเงินใกล้หมดแล้วค่อยตรวจ เพราะอาจเหลือทางเลือกน้อยลง การจดค่าใช้จ่ายเล็ก ๆ น้อย ๆ ไว้ด้วย จะช่วยให้เห็นสาเหตุได้ชัดขึ้น
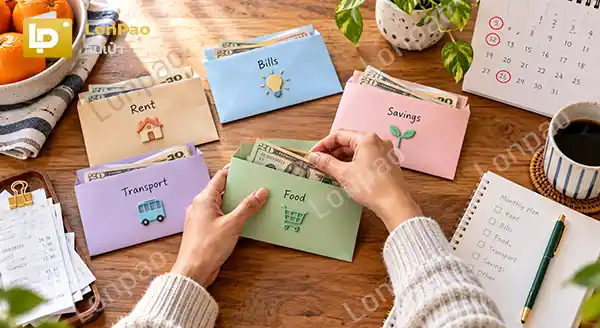
หลังเงินเดือนเข้า ให้เริ่มจากเช็กยอดสุทธิ รวบรวมบิลและค่าใช้จ่ายจำเป็น จากนั้นกันเงินชำระหนี้และออม ก่อนแบ่งเงินที่เหลือไว้ใช้รายสัปดาห์ ลำดับนี้ปรับได้ตามภาระของแต่ละคน ขอเพียงรู้ว่าเงินแต่ละส่วนต้องใช้ทำอะไร และทบทวนแผน เมื่อรายรับหรือค่าใช้จ่ายเปลี่ยนไป