ย้อนรอย วิกฤตการณ์ ราชาเงินทุน โดมิโนการเงินเศรษฐกิจไทย
- •กัณช•
- 26 views

วิกฤตการณ์ ราชาเงินทุน วิกฤตการณ์ทางการเงิน และตลาดหุ้นครั้งใหญ่ที่สุดครั้งแรกในประวัติศาสตร์ไทย จากการล่มสลายของบริษัทเงินทุน และบริษัทหลักทรัพย์ยักษ์ใหญ่ในยุคนั้น ส่งผลให้เกิดเหตุการณ์ “โดมิโนทางการเงิน” ที่ล้มระเนระนาด จนทำให้สถาบันการเงินหลายแห่งต้องปิดตัว และรัฐต้องเข้ามารื้อระบบกฎหมายการเงินไทยใหม่ทั้งหมด
วิกฤตการณ์ราชาเงินทุน เป็นเหตุการณ์ที่เกิดขึ้นในช่วงปลายปี 2521 จนถึงปี 2522 โดยเกิดจากการล่มสลายของ บริษัท ราชาเงินทุน จำกัด ซึ่งเป็นบริษัทเงินทุนและหลักทรัพย์ที่ใหญ่เป็นอันดับ 2 ของประเทศในยุคนั้น ประสบปัญหาการปล่อยสินเชื่อ ให้แก่กลุ่มบริษัทในเครือของตนเองเป็นจำนวนมาก จนกลายเป็นหนี้เสีย (NPL) และขาดสภาพคล่องอย่างรุนแรง (2026) [1]
บริษัท ราชาเงินทุน ดึงดูดประชาชนด้วยการให้ ดอกเบี้ยเงินฝากสูงลิ่ว (ออกตั๋วสัญญาใช้เงิน) และมีการปั่นราคาหุ้นของตัวเอง จากราคา IPO 275 บาท พุ่งสูงขึ้นไปถึง 2,470 บาท ในเวลาเพียงปีเดียว จนคนแห่เอาเงินมาฝาก และกู้เงินมาเล่นหุ้นราชาเงินทุนกันทั่วประเทศ (12 กรกฎาคม 2022) [2]
จากวิกฤตการณ์น้ำมันโลกครั้งที่ 2 ที่ส่งผลให้เกิดภาวะเงินเฟ้อรุนแรง และอัตราดอกเบี้ยทั่วโลกพุ่งสูงขึ้น ทำให้ต้นทุนทางการเงินสูงขึ้นอย่างรวดเร็ว แต่ชนวนเหตุสำคัญภายในคือ “การปั่นหุ้นและความประมาทในการปล่อยสินเชื่อ” บริษัทราชาเงินทุนปล่อยกู้ โดยไม่มีหลักประกันที่เพียงพอ
แถมยังนำเงินกู้เหล่านั้น และเงินที่ปล่อยให้บริษัทลูกในเครือ ไปกว้านซื้อและปั่นราคาหุ้นของบริษัทตัวเอง เพื่อสร้างภาพว่าบริษัทกำลังเติบโต เมื่อดอกเบี้ยในระบบสูงขึ้นและตลาดเกิดความตื่นตระหนก สภาพคล่องจึงหมุนเวียนไม่ทัน บริษัทไม่สามารถชำระหนี้ได้
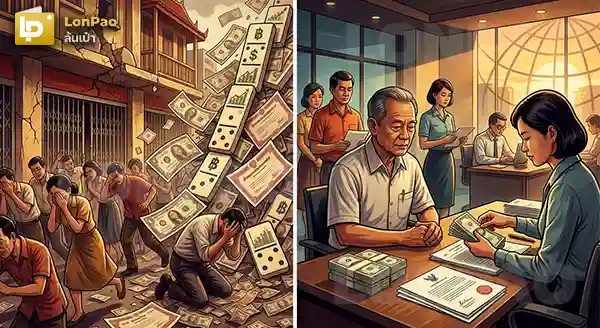
เมื่อบริษัทราชาเงินทุนประสบปัญหาสภาพคล่อง จนทางการต้องสั่งพักการซื้อขาย และสั่งเพิกถอนใบอนุญาตในปี 2522 ก็ได้เกิดปรากฏการณ์ “โดมิโนทางการเงิน” ประชาชนเกิดความตื่นตระหนก แห่ไปถอนเงินออกจากบริษัทเงินทุน และเครดิตฟองซิเอร์ต่างๆ ทั่วประเทศ
ส่งผลให้สถาบันการเงินที่ไม่เข้มแข็ง ล้มละลายตามกันไปหลายแห่ง ด้านตลาดหุ้นไทย (SET) ดัชนีดิ่งลงมากกว่า 50% นักลงทุนขาดทุนมหาศาล บางรายถึงขั้นล้มละลายเพราะกู้เงินมาเล่นหุ้น ส่งผลให้ตลาดหุ้นไทยตกอยู่ในภาวะซบเซายาวนานถึง 8 ปี
ที่มา: สรุปเหตุการณ์ ราชาเงินทุน วิกฤติครั้งแรก ในตลาดหุ้นไทย (12 กรกฎาคม 2022) [2]
หลังจากนั้นกระทรวงการคลังและธนาคารแห่งประเทศไทย (ธปท.) ต้องเข้ามาจัดระบบ เพื่อป้องกันไม่ให้ระบบธนาคารพาณิชย์ และสถาบันการเงินทั้งประเทศพังทลาย มีการจัดทำ “โครงการ 4 เมษายน 2527” ในเวลาต่อมา เพื่ออัดฉีดสภาพคล่องและฟื้นฟูสถาบันการเงิน
รวมถึงเป็นจุดเริ่มต้นสำคัญที่นำไปสู่การตั้ง “กองทุนเพื่อการฟื้นฟูและพัฒนาระบบสถาบันการเงิน” ในปี 2528 เพื่อใช้เป็นกลไกหลักของ ธปท. ในการเข้าแทรกแซง ปรับโครงสร้าง และพยุงสถาบันการเงินที่มีปัญหาไม่ให้ส่งผลกระทบต่อประชาชนผู้ฝากเงิน
ที่มา: สรุปเหตุการณ์ ราชาเงินทุน วิกฤติครั้งแรก ในตลาดหุ้นไทย (12 กรกฎาคม 2022) [2]
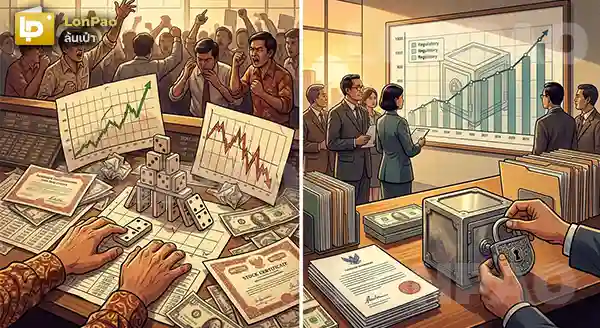
ความน่าสนใจของ “วิกฤตการณ์ราชาเงินทุน 2522” ไม่ใช่แค่เรื่องราวในประวัติศาสตร์การเงินที่ผ่านไปแล้ว แต่เป็น “ภาพสะท้อนพฤติกรรมมนุษย์” ที่ยังคงเกิดขึ้นซ้ำเดิม แต่เปลี่ยนแค่รูปแบบเท่านั้น ซึ่งเหตุผลที่ทำให้คนรุ่นหลังต้องให้ความสนใจ เพราะหลังจากเกิดวิกฤตนี้ ก็นำไปสู่แนวทางการป้องกันต่างๆ ที่มีใช้มาจนถึงปัจจุบัน เช่นตัวอย่างหัวข้อต่อไปนี้
สาเหตุหนึ่งที่ทำให้วิกฤตราชาเงินทุน สร้างความเสียหายเป็นวงกว้าง เพราะยุคนั้นยังไม่มีหน่วยงานกำกับดูแลตลาดทุนโดยเฉพาะ (ก.ล.ต. เพิ่งก่อตั้งในปี 2535) นักลงทุนยุคเรานี้ จึงควรใช้เครื่องมือที่รัฐจัดไว้ให้ เช่น SEC Check First
ซึ่งเป็นแอปพลิเคชัน ที่มาจากสำนักงาน ก.ล.ต. เพื่อตรวจสอบรายชื่อผู้ให้บริการ ตรวจสอบสินทรัพย์หรือผลิตภัณฑ์ทางการเงิน ว่าเป็นผู้ได้รับอนุญาตถูกต้องตามกฎหมายหรือไม่ เพื่อป้องกันการตกเป็นเหยื่อของการปั่นหุ้น แอปหลอกลงทุน หรือแชร์ลูกโซ่นอกระบบ
สามารถเข้าใช้งาน อ่านรายละเอียด หรือขั้นตอนการเข้าเช็กต่างๆ ต่อได้ที่ market.sec.or.th
ในยุคราชาเงินทุน การที่ประชาชนนำเงินไปฝากไว้กับบริษัทเงินทุน แล้วต้องสูญเงินไปเกือบทั้งหมด เพราะไม่มีระบบคุ้มครองเงินฝาก แต่ปัจจุบันประเทศไทย มีสถาบันคุ้มครองเงินฝาก (DPA) เข้ามากำกับดูแลและคุ้มครองเงินฝาก ในสถาบันการเงินที่อยู่ภายใต้กฎหมายแล้ว
นอกจากนี้ นักลงทุนจะต้องไม่นำเงินทั้งหมด ไปทุ่มกับสินทรัพย์เดียว (Concentration Risk) แต่ต้องรู้จักจัดสรรและกระจายความเสี่ยง (Asset Allocation) ตามเป้าหมายและระดับความเสี่ยงที่ยอมรับได้
วิกฤตการณ์ราชาเงินทุน 2522 เป็นอุทาหรณ์ ครั้งสำคัญที่สุดครั้งหนึ่งในประวัติศาสตร์การเงินไทย ที่ชี้ให้เห็นว่า “ความโลภที่ขาดความรู้” และการขาดระบบกำกับดูแลที่ดี สามารถทำลายระบบเศรษฐกิจได้รุนแรงเพียงใด
แม้เวลาจะผ่านไปหลายสิบปี และระบบการเงินไทยจะมีโครงสร้างป้องกันที่แข็งแกร่งขึ้น ทั้งจาก ธปท., ก.ล.ต. และสถาบันคุ้มครองเงินฝาก แต่นักลงทุนก็ยังต้องยึดหลักการลงทุนอย่างมีสติ ไม่หลงเชื่อผลตอบแทนที่สูงเกินจริง และตรวจสอบข้อมูลอย่างรอบคอบก่อนตัดสินใจลงทุนเสมอ