เก็บเงินไม่อยู่ วิธีแก้ ควรเริ่มตรงไหนโดยไม่โทษตัวเอง
- Harry P
- 20 views
เก็บเงินไม่อยู่ วิธีแก้ ไม่ควรเริ่มจากการบังคับตัวเองให้เลิกใช้เงินทุกอย่าง แต่ควรเริ่มจากดูว่าเงินหายไปตรงไหน รายได้พอกับรายจ่ายจำเป็นหรือไม่ และเงินออมถูกวางไว้ตรงไหนของแผน เมื่อรู้สาเหตุจริงแล้ว จึงค่อยเลือกแก้ทีละเรื่อง จะง่ายกว่าเดิมมาก
ไม่เสมอไป เพราะปัญหาอาจมาจากทั้งพฤติกรรม และข้อจำกัดด้านรายได้ การบอกว่าเก็บเงินไม่ได้ เพราะใช้เงินเก่งอย่างเดียว จึงอาจง่ายเกินไป สำหรับสถานการณ์ปัจจุบัน ธปท. ระบุว่า 50% ของคนไทยอายุ 30 ปีมีหนี้ และประมาณ 1 ใน 5 ของกลุ่มดังกล่าวเป็นหนี้เสีย (2026-05-12) [1]
จึงไม่ควรเหมารวมว่าการไม่มีเงินเก็บ เกิดจากวินัยเพียงอย่างเดียว สิ่งที่ควรทำต่อคือ แยกให้ออกว่าเงินหายไปตรงไหน หากรายได้พอ แต่เงินหมดเร็ว อาจต้องกลับมาดูพฤติกรรมใช้จ่าย แต่ถ้ารายได้แทบไม่เหลือ หลังจ่ายของจำเป็น ปัญหาก็อาจอยู่ที่รายได้ หรือภาระผูกพันมากกว่าการประหยัดไม่พอ
ควรเริ่มจากการหาว่าอะไร ที่ทำให้หยุดเก็บครั้งก่อน แล้วค่อยสร้างแผนใหม่ที่เบากว่าเดิม ไม่จำเป็นต้องกลับไปออมเท่ายอดเดิมทันที หรือต้องชนะยอดเดิม เพราะรายได้ ภาระ และค่าใช้จ่ายในวันนี้ อาจไม่เหมือนช่วงที่เคยทำได้
ควรเริ่มจากยอดที่ไม่กดดันตัวเอง และสร้างระบบให้ง่ายที่สุดก่อน เป้าหมายช่วงแรกไม่ใช่เก็บให้ได้เยอะ แต่คือทำให้การออม กลายเป็นสิ่งที่เกิดขึ้นซ้ำได้ทุกเดือน
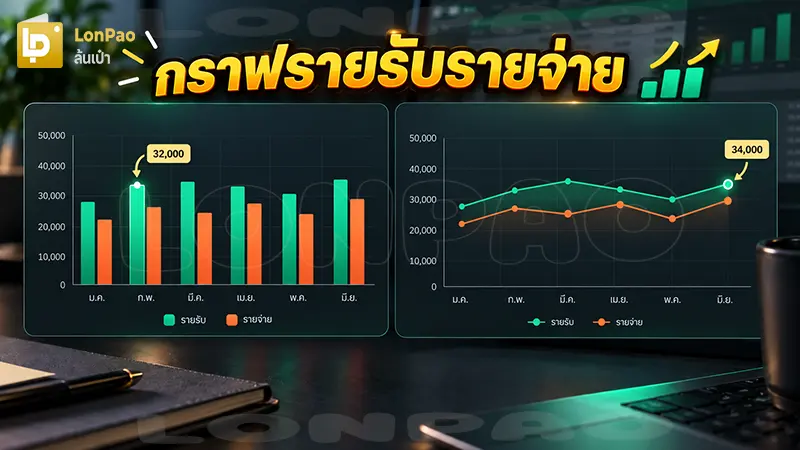
ควรเช็กให้เห็นก่อนว่าเงินเข้ามาเท่าไร และถูกใช้ไปกับอะไรจริงๆ ไม่ต้องเริ่มจาก กราฟรายรับรายจ่าย ที่ละเอียดมาก แค่รวบรวมข้อมูล ให้เห็นภาพรวมของเดือนก่อน แล้วค่อยกลับไปดูว่ามีรายการไหน ที่จ่ายซ้ำจนแทบไม่ทันสังเกต
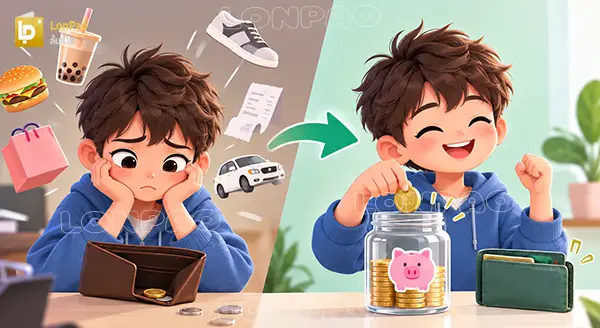
เพราะการรอเก็บจากเงินที่เหลือปลายเดือน ทำให้เงินออม ต้องแข่งขันกับรายจ่ายทุกอย่าง ที่เกิดขึ้นระหว่างเดือน ถ้ามีร้านอาหาร โปรโมชัน หรือค่าใช้จ่ายกะทันหันเข้ามา เงินก้อนที่ตั้งใจจะเก็บจะถูกใช้ก่อนเสมอ วิธีหนึ่งคือเปลี่ยนลำดับจาก ใช้ก่อนแล้วค่อยเก็บ เป็นกันเงินออมก่อน แล้วค่อยใช้เงินที่เหลือ
ควรตั้งเป้าที่รู้ทั้งจำนวนเงิน จุดประสงค์ และเวลาที่ต้องการใช้ เพราะคำว่า “จะเก็บเงินให้มากขึ้น” ยังบอกไม่ได้ว่าวันนี้ควรทำอะไร ลองเปลี่ยนเป็นเป้าหมายที่จับต้องได้ เช่น เงินสำหรับค่าใช้จ่ายฉุกเฉิน เงินเที่ยว หรือเงินก้อนสำหรับค่าใช้จ่ายที่รู้อยู่แล้วว่าจะเกิดขึ้น
ควรแยก เพราะจะช่วยให้เห็นชัดว่าเงินส่วนไหนใช้ได้ และเงินส่วนไหนไม่ควรแตะ ถ้าเงินทั้งหมดอยู่ในบัญชีเดียวกัน เราอาจเผลอมองว่ายอดที่เห็น คือเงินที่ใช้ได้ทั้งหมด การแยกบัญชีจึงช่วยลดความสับสน และทำให้รักษาเงินเก็บไว้ได้นานขึ้น
ควรออมเท่าที่สถานการณ์เปิดทาง แต่ไม่ควรฝืนจนค่าใช้จ่ายจำเป็นขาดมือ หากตรวจรายจ่ายแล้วแทบไม่มีอะไรให้ลด ปัญหาอาจอยู่ที่รายรับ กับค่าใช้จ่ายพื้นฐานไม่สมดุล การตั้งเป้าออมสูงในจังหวะแบบนี้ อาจทำให้ต้องถอนเงินกลับมาใช้ หรือสร้างหนี้เพิ่มแทน
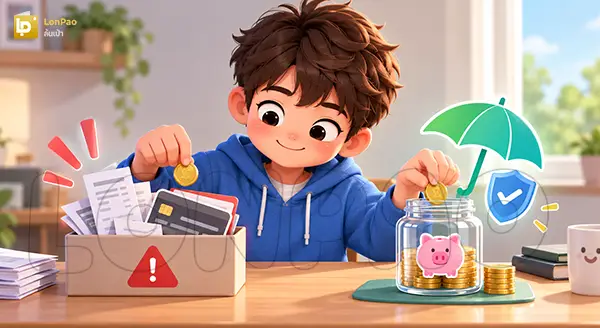
ควรจัดการหนี้ที่เร่งด่วนก่อน และกันเงินสำรองไว้เผื่อเหตุจำเป็นด้วย หากมีหนี้ที่เริ่มจ่ายไม่ไหว การจัดการหนี้ย่อมสำคัญ เพราะการปล่อยให้ยอดค้างเพิ่ม อาจทำให้สถานการณ์หนักขึ้น แต่ถ้านำเงินทั้งหมดไปจ่าย จนไม่เหลือสำรองเลย ค่าใช้จ่ายไม่คาดคิด ก็อาจพากลับไปก่อหนี้ใหม่
เป้าหมายมาตรฐานคือประมาณ 3-6 เท่าของรายจ่ายจำเป็น และภาระผ่อนหนี้ต่อเดือน แต่ไม่จำเป็นต้องเก็บให้ครบในครั้งเดียว หากส่วนที่จำเป็นต้องใช้ และจ่ายหนี้รวมอยู่ที่ 10,000 บาทต่อเดือน เป้าหมายระยะยาวจะอยู่ที่ประมาณ 30,000-60,000 บาท (2025-05-23) [2]
ควรกลับมาดูว่าอะไรทำให้หลุดแผน แล้วปรับใหม่จากจุดนั้น ไม่จำเป็นต้องชดเชยทุกอย่างในเดือนถัดไป หากพลาดเพราะมีรายจ่ายจำเป็นเพิ่ม ก็อาจลดเป้าหมายออมชั่วคราว แต่ถ้าพลาดเพราะใช้เกินงบในหมวดเดิมซ้ำๆ ก็ควรปรับงบ ให้ใกล้กับชีวิตจริงมากขึ้น
สุดท้ายแล้ว วิธีแก้เมื่อเก็บเงินไม่อยู่ ควรเริ่มจากรู้ก่อนว่าเงินติดอยู่ที่รายได้ รายจ่าย หนี้ หรือเป้าหมายที่ยังไม่ชัด จากนั้นค่อยแก้ทีละเรื่อง ตั้งยอดออมที่ทำได้จริง และสร้างเงินสำรองเพิ่มตามกำลัง วิธีนี้อาจไม่ได้เห็นเงินก้อนใหญ่ทันที แต่มีโอกาสทำต่อเนื่องได้มากกว่าการตั้งกฎการเงิน ที่เข้มเกินชีวิตจริง