หมวดหมู่รายจ่าย ควรจัดอย่างไร ไม่ละเอียดจนเลิกจด
- Harry P
- 37 views
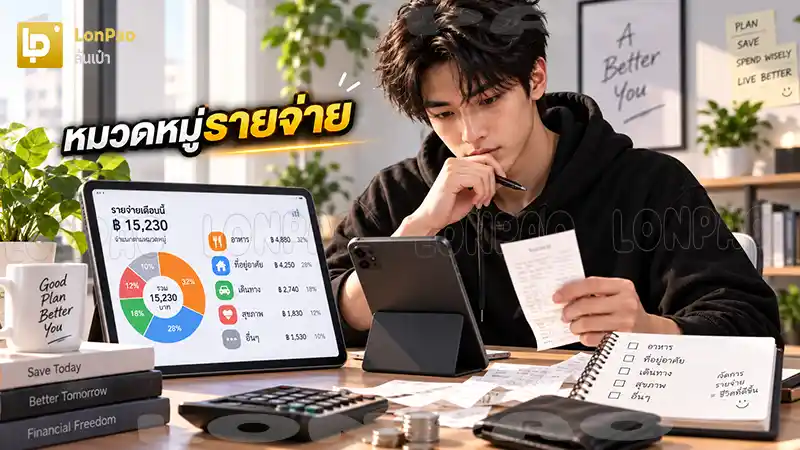
หมวดหมู่รายจ่าย ไม่จำเป็นต้องแยกละเอียดทุกอย่าง แต่ควรแบ่งมากพอให้เห็นว่าเงินของเราไหลไปทางไหน และง่ายพอที่จะบันทึกต่อเนื่องได้ หากต้องหยุดคิดทุกครั้ง ว่าค่าใช้จ่ายหนึ่งรายการควรอยู่หมวดใด ระบบนั้นอาจซับซ้อนเกินความจำเป็น
ควรเริ่มจากหมวดใหญ่ที่เกิดขึ้นจริงในชีวิต เช่น ที่อยู่อาศัย อาหาร เดินทาง สุขภาพ หนี้ ความบันเทิง และค่าใช้จ่ายส่วนตัว ตัวอย่าง Spending Tracker ของ CFPB ก็ใช้หมวดกว้างในลักษณะนี้ และมีช่อง Other สำหรับรายการที่ไม่เข้ากลุ่มชัดเจน แทนการแตกเป็นหมวดย่อยจำนวนมาก (2017-08-31) [1]
นี่เป็นเพียงตัวอย่าง ไม่ใช่สูตรตายตัว เพราะรูปแบบการใช้เงินของแต่ละคนต่างกัน คนโสด คนมีครอบครัว ฟรีแลนซ์ หรือคนที่มีรถ ย่อมมีค่าใช้จ่ายหลักไม่เหมือนกัน จึงควรเลือกเฉพาะหมวดที่เกิดขึ้นจริงในชีวิตตัวเอง แล้วค่อยเพิ่มหรือลดตามความจำเป็น
แบ่งแค่ระดับที่ข้อมูลแต่ละหมวด ช่วยให้เราตัดสินใจเรื่องเงินได้ต่างกันก็พอ เช่น ถ้าต้องการรู้ว่าใช้เงินกินนอกบ้านมากเกินไปหรือไม่ ให้แยกการซื้อของกินเข้าบ้าน กับการกินนอกบ้าน จะมีประโยชน์มาก แต่การแยกกาแฟ ชานม และขนมเป็นคนละหมวด อาจไม่ได้ทำให้ตัดสินใจได้ดีขึ้นเท่าไร
ควรแยก หากต้องการเห็นภาระที่ต้องจ่ายแน่นอน กับค่าใช้จ่ายที่เกิดเป็นบางช่วงให้ชัดขึ้น ค่าเช่า อินเทอร์เน็ต หรือค่างวด ต่างจากค่าซ่อมรถ ของขวัญ หรือท่องเที่ยว เพราะไม่ได้เกิดด้วยจังหวะเดียวกัน แนะนำให้ย้อนดูรายจ่ายย้อนหลังหลายเดือน จะช่วยให้เห็นค่าใช้จ่ายที่ไม่ได้เกิดทุกเดือน
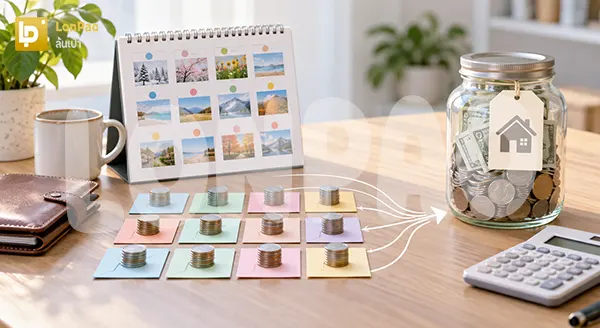
ค่าใช้จ่ายรายปี ควรแยกออกจากรายจ่ายประจำให้เห็นชัด และเฉลี่ยเป็นเงินที่ต้องกันไว้ต่อเดือน เช่น ค่าใช้จ่ายปีละ 12,000 บาท เท่ากับควรเตรียมไว้อย่างน้อยเดือนละ 1,000 บาท วิธีนี้จะช่วยลดปัญหาการเจอบิลก้อนใหญ่ แล้วทำให้แผนการเงินของเดือนนั้นสะดุด
ให้เลือกหมวดตามเหตุผลหลัก ที่เงินก้อนนั้นถูกใช้ แล้วใช้หลักเดิมทุกครั้ง เช่น ซื้ออาหารระหว่างเดินทางอาจนับเป็น “อาหาร” มากกว่า “เดินทาง” หากสิ่งที่ต้องการติดตามคือค่าอาหาร สิ่งสำคัญจึงไม่ใช่ว่ามีคำตอบเดียวที่ถูก แต่คือการจัดรายการแบบเดียวกัน เพื่อให้ข้อมูลแต่ละเดือนเปรียบเทียบกันได้
ควรมี แต่ควรใช้เป็นพื้นที่พักสำหรับรายจ่ายที่เกิดไม่บ่อย ไม่ใช่หมวดที่โยนทุกอย่างลงไป เพราะค่าใช้จ่ายนอกแผน เช่น ซ่อมรถ หรือการเดินทางพิเศษ สามารถเกิดขึ้นได้เสมอ หากยอด “อื่นๆ” โตขึ้นเรื่อยๆ ค่อยย้อนดูว่ามีรายการกลุ่มไหน ที่มากพอจะตั้งเป็นหมวดใหม่
ควรเพิ่มเมื่อมีรายจ่ายประเภทเดิมเกิดซ้ำ เช่น หากค่าอาหารรวมดูสูง แต่ไม่รู้ว่าเกิดจากซื้อของเข้าบ้าน หรือสั่งอาหาร การแยกสองหมวดนี้จะเริ่มมีประโยชน์ หลักง่ายๆ คือเพิ่มหมวดเพราะ “อยากได้คำตอบจากข้อมูล” ไม่ใช่เพิ่มเพียงเพราะสามารถแยกได้
ถ้าต้องหยุดคิดทุกครั้งว่าจะเลือกหมวดไหน หรือมีหมวดย่อยเยอะ จนการจดเริ่มกลายเป็นงาน ระบบนั้นอาจละเอียดเกินไปแล้ว Rocket Money ระบุว่า งบประมาณส่วนใหญ่มักเหมาะกับประมาณ 8-15 หมวด เพราะยังแยกพฤติกรรมการใช้เงินได้ชัด โดยไม่สร้างรายละเอียดมากจนจัดการยาก (2026-06-02) [2]
อย่างน้อยควรตอบได้ว่า เงินส่วนใหญ่ของเราไปอยู่ตรงไหน และหมวดไหนเริ่มใช้เกินกว่าที่ตั้งใจไว้ ส่วนตัวผู้เขียนมองว่า ถ้ามีรายได้ 100 ส่วน อาจลองตั้งกรอบคร่าวๆ เช่น ค่าใช้จ่ายจำเป็น 60 ส่วน ค่าใช้จ่ายที่ปรับลดได้ 25 ส่วน และอีก 15 ส่วนเก็บไว้สำหรับการออม หรือเป้าหมายอื่น ตัวเลขนี้ไม่ใช่สูตรตายตัว แต่จะช่วยให้มองภาพรวมง่ายขึ้น
สุดท้าย หมวดหมู่รายจ่ายที่ดี คือระบบที่ทำให้เห็นพฤติกรรมการใช้เงิน และจดได้ต่อเนื่อง ย่อมมีประโยชน์กว่าตารางที่ละเอียดมาก แต่ถูกเลิกใช้กลางทาง เริ่มจากหมวดที่สะท้อนชีวิตจริงก่อน แล้วค่อยเพิ่ม รวม หรือเปลี่ยนหมวด เมื่อข้อมูลเริ่มบอกว่าเราต้องการเห็นอะไรชัดขึ้น