คืนสินค้าเข้าสต็อก ต้องตรวจและลงรายการอะไรบ้าง
- Wynn
- 7 views
คืนสินค้าเข้าสต็อก ต้องตรวจว่าสินค้าตรงกับออเดอร์และจำนวนที่แจ้งคืนหรือไม่ จากนั้นแยกเป็นของขายต่อได้ ของรอตรวจ ของต้องซ่อม และของชำรุด ก่อนปรับยอดตามผลตรวจ ไม่ควรเพิ่มสินค้าทุกชิ้นกลับเป็นสต็อกพร้อมขายทันทีที่ได้รับพัสดุ
เตรียมเลขออเดอร์ เลขรายการคืน รหัสสินค้า จำนวนที่แจ้งคืน เหตุผลการคืน และสถานะการคืนเงิน เพื่อใช้เปรียบเทียบกับของที่ได้รับจริง การแยกสินค้าจองกับสต็อกพร้อมขายจะถูกต้องได้เมื่อสินค้าคืนอยู่ในสถานะรอตรวจจนกว่าจะยืนยันสภาพ
| สถานะสินค้าคืน | ความหมาย | การปรับสต็อกพร้อมขาย |
|---|---|---|
| รอรับสินค้า | ลูกค้าแจ้งคืน แต่ร้านยังไม่ได้รับสินค้า | ยังไม่เพิ่ม |
| รอตรวจ | ร้านได้รับสินค้าแล้ว แต่ยังตรวจสภาพไม่เสร็จ | ยังไม่เพิ่ม |
| ขายต่อได้ | สินค้าผ่านเกณฑ์การตรวจของร้าน | เพิ่มหลังบันทึกผลตรวจ |
| ต้องซ่อมหรือจัดใหม่ | ต้องซ่อม ทำความสะอาด หรือจัดบรรจุภัณฑ์ใหม่ | ยังไม่เพิ่ม |
| ชำรุด | สินค้าไม่ผ่านเกณฑ์การขายตามปกติ | ไม่เพิ่ม |
| ส่งผิดรายการ | สินค้าไม่ตรงกับรายการที่แจ้งคืน | พักไว้เพื่อตรวจสอบ |
NRF รายงานว่า มูลค่าสินค้าคืนของอุตสาหกรรมค้าปลีกในสหรัฐฯ ปี 2025 คาดว่าจะอยู่ที่ 849.9 พันล้านดอลลาร์ และยอดขายออนไลน์คาดว่าจะถูกคืน 19.3% ตัวเลขนี้เป็นบริบทต่างประเทศ จึงไม่ควรใช้คาดการณ์อัตราการคืนสินค้าของร้านไทยโดยตรง (2025-10-15) [1]
การคืนสินค้าอย่างเป็นระบบต้องเชื่อมสินค้าที่ได้รับกับออเดอร์เดิม ตรวจจำนวนและสภาพก่อนกำหนดปลายทาง แล้วบันทึกการปรับยอดเพียงครั้งเดียว วิธีนี้ช่วยป้องกันของชำรุดกลับไปขายและป้องกันรายการคืนเดียวกันเพิ่มสต็อกซ้ำ
นำพัสดุคืนไปยังพื้นที่รับคืนหรือพื้นที่รอตรวจ ไม่ควรวางรวมกับสินค้าพร้อมขาย แม้กล่องภายนอกดูสมบูรณ์ เพราะสินค้าอาจไม่ตรงรุ่น อุปกรณ์ไม่ครบ มีรอยใช้งาน หรือเสียหายระหว่างขนส่ง
ติดเลขรายการคืนกับพัสดุทันที เพื่อป้องกันสินค้าหลายออเดอร์ปะปนกัน หากไม่พบข้อมูลอ้างอิง ควรพักสินค้าไว้และค้นหาหลักฐานก่อนเปิดกล่องหรือปรับยอดในระบบ
ตรวจเลขออเดอร์ ชื่อลูกค้า รหัสสินค้า จำนวนที่ซื้อ และจำนวนที่ได้รับอนุมัติให้คืน หากสินค้าที่ส่งกลับไม่ตรงกับรายการขายเดิม ให้เปลี่ยนสถานะเป็นรอตรวจสอบ ไม่ควรเพิ่มเข้าสู่สต็อกหรือสรุปผลคืนเงินทันที
Microsoft ระบุว่าการเชื่อมรายการคืนกับรายการขายเดิมช่วยดึงข้อมูลสินค้า จำนวน ราคา ส่วนลด และต้นทุนมาใช้ พร้อมตรวจไม่ให้สร้างรายการคืนเกินจำนวนที่ขายตามใบแจ้งหนี้ (2026-04-20) [2]
นับสินค้าที่ได้รับจริงแยกตามรหัส รุ่น สี หรือขนาด แล้วเปรียบเทียบกับรายการที่ลูกค้าแจ้งคืน หากได้รับไม่ครบ ให้ลงเฉพาะจำนวนที่มาถึงและคงส่วนที่เหลือเป็นรอรับ ไม่ควรบันทึกตามจำนวนที่คาดว่าจะได้รับทั้งหมด
หากได้รับสินค้าเกินหรือพบของที่ไม่เกี่ยวข้องกับออเดอร์ ให้แยกไว้เพื่อติดต่อผู้ส่ง การเพิ่มสินค้าที่ไม่ทราบที่มาเข้าสู่สต็อกอาจทำให้ยอดสูงกว่าของที่ร้านมีสิทธิจำหน่ายจริง
ตรวจตัวสินค้า บรรจุภัณฑ์ ป้าย ซีล อุปกรณ์ คู่มือ และของแถมตามเกณฑ์ของร้าน หากเป็นสินค้าที่มีหมายเลขเครื่อง หมายเลขชุดผลิต หรือวันหมดอายุ ควรตรวจว่าเป็นสินค้าชิ้นเดียวกับที่ขายออกไป
บันทึกรอยชำรุด ชิ้นส่วนที่ขาด และผลการทดลองใช้งานตามความเหมาะสม หากยังสรุปไม่ได้ว่าเป็นของขายต่อได้ ให้คงสถานะรอตรวจหรือส่งให้ผู้รับผิดชอบเฉพาะทาง ไม่ควรตัดสินจากสภาพกล่องเพียงอย่างเดียว
กำหนดปลายทางตามสภาพสินค้า ได้แก่ คืนเป็นสต็อกพร้อมขาย จัดบรรจุภัณฑ์ใหม่ ส่งซ่อม ส่งคืนผู้ขาย แยกเป็นของชำรุด หรือส่งกลับผู้คืนเมื่อสินค้าไม่ตรงกับรายการที่ได้รับอนุมัติ โดยใช้ชื่อสถานะเดียวกันทั้งร้าน เพื่อให้ผู้บันทึกและผู้ตรวจเข้าใจตรงกัน
บันทึกเลขออเดอร์ เลขรายการคืน รหัสสินค้า จำนวนที่รับจริง เหตุผลการคืน ผลตรวจ และตำแหน่งจัดเก็บ ไม่ควรสร้างรายการรับสินค้าใหม่ที่ไม่เชื่อมกับการขายเดิม เพราะอาจทำให้ตรวจไม่ได้ว่ายอดเพิ่มมาจากการคืนรายการใด
กำหนดให้เลขรายการคืนแต่ละรายการปรับสต็อกได้เพียงครั้งเดียว หากต้องแก้ไขภายหลัง ควรทำรายการปรับปรุงที่อ้างอิงบันทึกเดิม แทนการเพิ่มจำนวนใหม่ซ้ำอีกครั้ง
เพิ่มยอดเฉพาะสินค้าที่ตรวจแล้วว่าขายต่อได้ ส่วนของรอตรวจ ต้องซ่อม หรือชำรุดให้เก็บในสถานะแยก แม้สินค้าทั้งหมดจะอยู่ในพื้นที่ของร้าน แต่ไม่ควรรวมทุกชิ้นเป็นสต็อกพร้อมขาย
หลังปรับยอด ให้ตรวจว่าจำนวนขายต่อได้ จำนวนรอตรวจ และจำนวนชำรุดรวมกันตรงกับสินค้าที่รับคืนจริง พร้อมตรวจประวัติรายการว่าไม่มีผู้ดำเนินการเพิ่มยอดจากเลขรายการคืนเดียวกันแล้ว
ตัวเลขทั้งหมดต่อไปนี้เป็นตัวอย่างสมมติ เพื่อแสดงวิธีบันทึกและตรวจผล ไม่ใช่ข้อมูลจากแหล่งอ้างอิง ร้านควรใช้จำนวนสินค้า สถานะ และเกณฑ์ตรวจสภาพที่ตรงกับกระบวนการของตนเอง
สมมติลูกค้าแจ้งคืนสินค้า 3 ชิ้น ร้านได้รับครบและตรวจแล้วว่ารหัสสินค้า อุปกรณ์ และสภาพตรงตามเกณฑ์ จึงบันทึกรับคืน 3 ชิ้น และเพิ่มเป็นสต็อกพร้อมขาย 3 ชิ้นโดยอ้างอิงเลขรายการคืนเดิม
ตรวจผลได้ว่า จำนวนที่รับจริง 3 ชิ้น เท่ากับของขายต่อได้ 3 ชิ้น และไม่มีสินค้าค้างอยู่ในสถานะรอตรวจหรือชำรุด
สมมติร้านได้รับสินค้าคืน 4 ชิ้น เมื่อตรวจแล้วพบว่าขายต่อได้ 2 ชิ้น ต้องเปลี่ยนบรรจุภัณฑ์ 1 ชิ้น และชำรุด 1 ชิ้น ร้านจึงเพิ่มสต็อกพร้อมขายเพียง 2 ชิ้น ส่วนที่เหลือแยกตามผลตรวจ
ตรวจผลโดยรวมของขายต่อได้ 2 ชิ้น ของรอดำเนินการ 1 ชิ้น และของชำรุด 1 ชิ้น จะได้ 4 ชิ้น ตรงกับจำนวนที่รับจริง
สมมติเลขรายการคืน R015 มีสินค้า 2 ชิ้นและถูกเพิ่มเป็นสต็อกแล้ว เมื่อพนักงานอีกคนเปิดรายการเดิม ระบบหรือผู้ตรวจต้องเห็นสถานะ “ปรับสต็อกแล้ว” และไม่เพิ่มสินค้าอีก 2 ชิ้น
หากเพิ่มซ้ำ ยอดในระบบจะสูงกว่าสินค้าที่มีจริง จึงควรยกเลิกรายการซ้ำโดยอ้างอิงประวัติเดิม ไม่ควรแก้ยอดรวมโดยไม่มีคำอธิบายและหลักฐานประกอบ
ยอดสต็อกมักคลาดเคลื่อนเมื่อร้านเพิ่มสินค้าทันทีที่พัสดุมาถึง ใช้จำนวนที่ลูกค้าแจ้งแทนจำนวนที่รับจริง รวมของชำรุดเป็นของพร้อมขาย หรือบันทึกรายการคืนโดยไม่อ้างอิงออเดอร์เดิม จึงควรตรวจจุดต่อไปนี้ก่อนปิดรายการ
ควรแยก เพราะวันที่ร้านได้รับพัสดุแสดงว่าสินค้ากลับมาถึงแล้ว ส่วนวันที่ปรับสต็อกแสดงว่าสินค้าผ่านการตรวจและถูกเพิ่มหรือนำออกจากสถานะใด หากใช้วันเดียวกันทั้งที่ยังตรวจไม่เสร็จ อาจทำให้ระบบแสดงว่ามีสินค้าพร้อมขายเร็วกว่าความจริง
ร้านควรบันทึกวันรับคืน วันตรวจสภาพ และวันปรับยอดแยกกัน พร้อมระบุผู้ดำเนินการ หากพบว่าสินค้ามาถึงแล้วแต่ยังไม่ปรับสต็อก จะตรวจได้ทันทีว่ารายการค้างอยู่ที่การตรวจสภาพ การอนุมัติ หรือการบันทึกข้อมูล
ควรเก็บข้อมูลที่เชื่อมสินค้าที่ได้รับกับออเดอร์เดิม ผลตรวจ และการปรับยอด เพื่อให้ย้อนดูได้ว่าใครรับสินค้า ตรวจเมื่อใด และเหตุใดจึงเพิ่มหรือไม่เพิ่มกลับเข้าสต็อก หลักฐานควรจัดเก็บในตำแหน่งที่ผู้รับผิดชอบค้นหาได้
| ข้อมูลที่ควรเก็บ | รายละเอียดที่ควรระบุ | ใช้ตรวจอะไร |
|---|---|---|
| เลขออเดอร์เดิม | หมายเลขคำสั่งซื้อที่เกี่ยวข้อง | ยืนยันว่าสินค้าเคยขายจากร้าน |
| เลขรายการคืน | รหัสเฉพาะของการคืนแต่ละครั้ง | ป้องกันการบันทึกรายการเดิมซ้ำ |
| รหัสและจำนวนสินค้า | รหัสสินค้า รุ่น และจำนวนที่รับจริง | เปรียบเทียบยอดแจ้งคืนกับยอดรับจริง |
| เหตุผลการคืน | สาเหตุที่ลูกค้าส่งสินค้ากลับ | วิเคราะห์ปัญหาที่เกิดซ้ำ |
| ผลตรวจสภาพ | ขายต่อได้ รอตรวจ ต้องซ่อม หรือชำรุด | กำหนดปลายทางของสินค้า |
| ภาพสินค้าตอนรับคืน | ภาพสินค้า บรรจุภัณฑ์ และจุดเสียหาย | ตรวจสภาพย้อนหลังเมื่อมีข้อโต้แย้ง |
| ผู้ตรวจและเวลาปรับยอด | ชื่อผู้รับผิดชอบและเวลาที่ดำเนินการ | ตรวจสอบผู้เปลี่ยนแปลงข้อมูล |
| ตำแหน่งจัดเก็บ | พื้นที่พร้อมขาย รอตรวจ ซ่อม หรือของชำรุด | ป้องกันสินค้าต่างสถานะปะปนกัน |
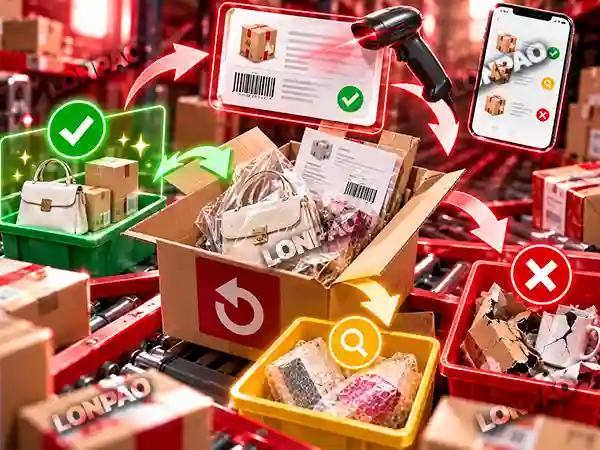
คืนสินค้าเข้าสต็อกควรเริ่มจากแยกของคืนออกจากสินค้าพร้อมขาย ตรวจอ้างอิงออเดอร์ จำนวน และสภาพก่อนกำหนดปลายทาง จากนั้นเพิ่มเฉพาะของที่ผ่านเกณฑ์ พร้อมเก็บเลขรายการคืน ผลตรวจ ภาพ และประวัติผู้ปรับยอดเพื่อป้องกันการเพิ่มซ้ำ