กำไรเครื่องดื่มเดลิเวอรี่ คิดอย่างไรหลังหักค่าใช้จ่าย
- Wynn
- 9 views
กำไรเครื่องดื่มเดลิเวอรี่ คำนวณจากราคาขายหักต้นทุนวัตถุดิบ บรรจุภัณฑ์ ค่าธรรมเนียมแพลตฟอร์ม ส่วนลดที่ร้านรับผิดชอบ และต้นทุนผันแปรอื่น เพื่อหาเงินเหลือต่อแก้ว จากนั้นนำเงินเหลือรวมมาหักค่าเช่า ค่าแรงประจำ ค่าใช้จ่ายส่วนที่เหลือ และภาษีเงินได้ที่เกี่ยวข้อง จึงจะทราบกำไรสุทธิของร้าน เพราะแม้ยอดขายเพิ่มขึ้น แต่หากค่าใช้จ่ายเพิ่มสูงกว่ารายได้ส่วนที่เพิ่ม ร้านก็อาจมีกำไรลดลงได้
การคำนวณกำไรเครื่องดื่มเดลิเวอรี่ควรเริ่มจากการแยกต้นทุนผันแปรต่อแก้วออกจากค่าใช้จ่ายประจำร้าน เพื่อให้ทราบว่าเครื่องดื่มแต่ละเมนูสร้างเงินเหลือเท่าไร โดยมีขั้นตอนดังนี้
คำนวณจากปริมาณวัตถุดิบที่ใช้จริงตามสูตรเครื่องดื่ม เช่น ผงชา เมล็ดกาแฟ นมสด น้ำเชื่อม น้ำตาล และน้ำแข็ง โดยนำราคาซื้อวัตถุดิบหารด้วยปริมาณที่ใช้งานได้ แล้วคูณด้วยปริมาณที่ใช้ต่อแก้ว ควรใช้สูตรชงมาตรฐานของแต่ละเมนู เพื่อควบคุมปริมาณวัตถุดิบและลดความคลาดเคลื่อนของต้นทุน รวมถึงเผื่อวัตถุดิบที่สูญเสียระหว่างการเตรียมและจำหน่าย
รวมราคาของบรรจุภัณฑ์ที่ใช้ต่อแก้วและต่อออเดอร์ เช่น แก้ว ฝาปิด หลอด ถุงหิ้ว ซีลป้องกันการรั่ว และสติกเกอร์ โดยรายการที่ใช้ร่วมกันหลายแก้วควรจัดสรรต้นทุนตามความเหมาะสม เพื่อไม่ให้ต้นทุนต่ำกว่าความเป็นจริงหรือถูกนับซ้ำ
หักค่าธรรมเนียมตามอัตราและฐานคำนวณที่ระบุในสัญญาของร้าน รวมถึงภาษีมูลค่าเพิ่มส่วนที่ถือเป็นต้นทุน โดย Grab ระบุว่าค่า GP โดยทั่วไปสูงสุดอยู่ที่ 30% ของมูลค่าการสั่งอาหารต่อครั้ง และระบุค่าคอมมิชชัน 30% ก่อน VAT 7% (2024-07-17) [1]
Wongnai for Business ระบุว่าค่า GP เฉลี่ยอยู่ที่ 30–35% ไม่รวม VAT โดย VAT 7% คำนวณจากค่าบริการ GP ไม่ใช่นำอัตราทั้งสองมาบวกกันโดยตรง ทั้งนี้ ตัวเลขดังกล่าวเป็นข้อมูลตามวันที่เผยแพร่ ไม่ใช่อัตราปัจจุบันที่ใช้กับทุกร้าน (2021-08-07) [2]
หักเฉพาะส่วนลดที่ร้านรับผิดชอบจริง รวมถึงค่าร่วมแคมเปญ ค่าโฆษณาที่คิดตามออเดอร์ และค่าใช้จ่ายอื่นที่เพิ่มขึ้นตามจำนวนการขาย โดยตรวจสอบเงื่อนไขว่าแพลตฟอร์มคำนวณค่าธรรมเนียมจากราคาก่อนหรือหลังหักส่วนลด
หากต้องการเพิ่มยอดขายด้วยส่วนลด ควรศึกษาแนวทาง เช็กกำไรก่อนจัดโปรโมชั่น เพื่อประเมินว่ารายได้ที่เพิ่มขึ้นสามารถชดเชยต้นทุนของแคมเปญได้หรือไม่
คำนวณเงินเหลือต่อแก้วโดยนำราคาขายก่อนหักส่วนลดมาลบต้นทุนผันแปรทั้งหมดที่เกี่ยวข้องกับการขายแก้วนั้น รวมถึงส่วนลดที่ร้านรับผิดชอบ โดยใช้สูตรดังนี้
เงินเหลือต่อแก้ว = ราคาขายก่อนหักส่วนลด − ต้นทุนวัตถุดิบ − บรรจุภัณฑ์ − ค่าธรรมเนียม − ส่วนลดที่ร้านรับผิดชอบ − ต้นทุนผันแปรอื่น
เงินส่วนนี้เรียกว่ากำไรส่วนเกิน (Contribution Margin) ซึ่งยังต้องนำไปชดเชยค่าใช้จ่ายประจำร้านก่อนที่จะกลายเป็นกำไร
การคำนวณกำไรเครื่องดื่มเดลิเวอรี่ควรเปรียบเทียบทั้งเงินเหลือต่อแก้วและเงินเหลือรวม โดยตัวอย่างสมมติต่อไปนี้กำหนดราคาขายแก้วละ 80 บาท ต้นทุนวัตถุดิบ 20 บาท บรรจุภัณฑ์ 5 บาท และค่าธรรมเนียมรวมภาษีที่เป็นต้นทุนแล้ว 25% ของราคาก่อนหักส่วนลด โดยสมมติว่าไม่มีต้นทุนผันแปรอื่น
สมมติว่าร้านขายเครื่องดื่มแก้วละ 80 บาท โดยไม่มีส่วนลดหรือเข้าร่วมโปรโมชั่น สามารถคำนวณเงินเหลือต่อแก้วได้ดังนี้
รายการ | จำนวนเงิน |
|---|---|
ราคาขาย | 80 บาท |
ต้นทุนวัตถุดิบ | 20 บาท |
บรรจุภัณฑ์ | 5 บาท |
ค่าธรรมเนียม | 20 บาท |
เงินเหลือต่อแก้ว | 35 บาท |
ร้านจะมีเงินเหลือแก้วละ 35 บาท สำหรับชดเชยค่าใช้จ่ายประจำและสร้างกำไร
สมมติว่าร้านจัดโปรโมชั่นลดราคา 15 บาทต่อแก้ว โดยร้านรับผิดชอบส่วนลดทั้งหมด และค่าธรรมเนียมยังคำนวณจากราคาเดิม
รายการ | จำนวนเงิน |
|---|---|
ราคาขายก่อนหักส่วนลด | 80 บาท |
ต้นทุนวัตถุดิบ | 20 บาท |
บรรจุภัณฑ์ | 5 บาท |
ค่าธรรมเนียม | 20 บาท |
ส่วนลดที่ร้านรับผิดชอบ | 15 บาท |
เงินเหลือต่อแก้ว | 20 บาท |
ร้านมีเงินเหลือต่อแก้วลดลงจาก 35 บาท เหลือ 20 บาท จึงต้องพิจารณาว่าโปรโมชั่นสามารถเพิ่มจำนวนแก้วที่ขายได้เพียงพอหรือไม่
สมมติว่าก่อนจัดโปรโมชั่นร้านขายได้วันละ 100 แก้ว หลังจัดโปรโมชั่นขายได้วันละ 150 แก้ว โดยใช้ต้นทุนและเงื่อนไขเดียวกับตัวอย่างก่อนหน้า
รายการ | ก่อนจัดโปรโมชั่น | หลังจัดโปรโมชั่น |
|---|---|---|
ราคาขายหลังหักส่วนลด | 80 บาท | 65 บาท |
จำนวนที่ขายได้ | 100 แก้ว | 150 แก้ว |
รายได้หลังหักส่วนลด | 8,000 บาท | 9,750 บาท |
เงินเหลือต่อแก้ว | 35 บาท | 20 บาท |
เงินเหลือรวม | 3,500 บาท | 3,000 บาท |
แม้ร้านขายได้เพิ่มขึ้น 50 แก้ว และมีรายได้เพิ่มขึ้น 1,750 บาท แต่เงินเหลือรวมก่อนหักค่าใช้จ่ายประจำกลับลดลง 500 บาท แสดงให้เห็นว่ายอดขายที่เพิ่มขึ้นไม่ได้ทำให้กำไรเพิ่มขึ้นเสมอไป
จำนวนแก้วที่ต้องขายเพื่อให้คุ้มทุนคำนวณจากค่าใช้จ่ายคงที่หารด้วยเงินเหลือต่อแก้ว โดยเงินเหลือต่อแก้วต้องมากกว่าศูนย์ หากผลลัพธ์มีเศษให้ปัดขึ้นเป็นจำนวนเต็ม ทั้งนี้ ควรคำนวณค่าใช้จ่ายและยอดขายในช่วงเวลาเดียวกัน โดยใช้สูตรดังนี้
จำนวนแก้วที่ต้องขาย = ค่าใช้จ่ายคงที่ ÷ เงินเหลือต่อแก้ว
จากตัวอย่างข้างต้น หากสมมติว่าร้านมีค่าใช้จ่ายคงที่เดือนละ 21,000 บาท เมื่อขายราคาปกติและมีเงินเหลือแก้วละ 35 บาท ต้องขาย 600 แก้วต่อเดือน แต่หากจัดโปรโมชั่นจนเหลือแก้วละ 20 บาท ต้องขาย 1,050 แก้วต่อเดือนจึงจะคุ้มทุน ภายใต้สมมติฐานว่าค่าใช้จ่ายคงที่ไม่เปลี่ยนแปลง
เงินเหลือต่อแก้วไม่ใช่กำไรสุทธิ เพราะยังไม่ได้หักค่าใช้จ่ายส่วนที่เหลือ เช่น ค่าเช่าร้าน เงินเดือนพนักงานประจำ ค่าเสื่อมราคาอุปกรณ์ และค่าใช้จ่ายอื่นที่ไม่ได้รวมในการคำนวณต้นทุนผันแปร สูตรคำนวณกำไรสุทธิของร้าน คือ
กำไรสุทธิ = เงินเหลือรวมจากการขาย − ค่าใช้จ่ายส่วนที่ยังไม่ได้หัก − ภาษีเงินได้ที่เกี่ยวข้อง
ร้านจึงควรสรุปรายได้และค่าใช้จ่ายในช่วงเวลาเดียวกัน พร้อมแยกยอดเงินที่แพลตฟอร์มโอนเข้าบัญชีออกจากกำไรของกิจการ เพราะยอดเงินโอนยังไม่สะท้อนต้นทุนที่ร้านจ่ายเองทั้งหมด
ต้นทุนที่มักถูกมองข้ามในการคำนวณกำไร ได้แก่ ค่าใช้จ่ายจากความสูญเสียระหว่างการผลิต การจัดส่ง และการดำเนินงาน ร้านควรตรวจสอบรายการต่อไปนี้
ควรจัดสรรต้นทุนเหล่านี้ตามลักษณะค่าใช้จ่าย พร้อมตรวจสอบรายงานยอดขายและรายการหักเงินจากแพลตฟอร์มเป็นประจำ โดยหลีกเลี่ยงการบันทึกต้นทุนรายการเดียวกันซ้ำ
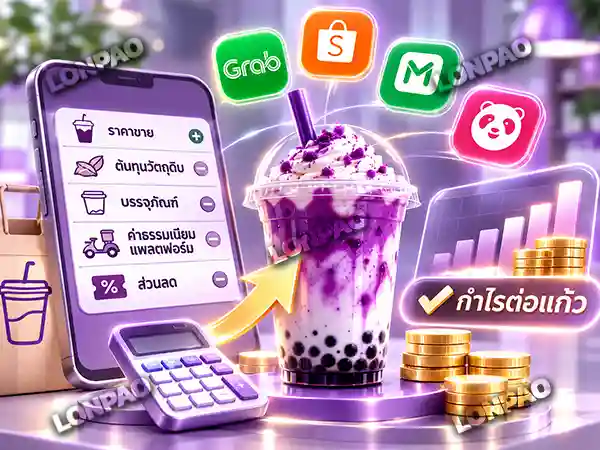
การคำนวณกำไรเครื่องดื่มเดลิเวอรี่ควรเริ่มจากการหักต้นทุนผันแปรเพื่อหาเงินเหลือต่อแก้ว จากนั้นหักค่าใช้จ่ายประจำและค่าใช้จ่ายส่วนที่เหลือเพื่อหากำไรสุทธิ พร้อมคำนวณจุดคุ้มทุนก่อนตั้งราคาหรือจัดโปรโมชั่น เพื่อให้ยอดขายที่เพิ่มขึ้นสามารถสร้างกำไรให้ร้านได้จริง