No Spend Challenge คืออะไร? วางกติกาที่ไม่ฝืนชีวิต
- Harry P
- 15 views
no spend challenge (โนสเปนด์ ชาเลนจ์) คือการกำหนดช่วงเวลาที่จะหยุด หรือลดรายจ่ายที่ไม่จำเป็น โดยยังจ่ายค่าใช้ชีวิตตามปกติ เช่น ค่าอาหาร ค่าเดินทาง หรือค่าที่อยู่อาศัย เป้าหมายจึงไม่ใช่ทำให้ยอดใช้เงินเป็นศูนย์ แต่ใช้ช่วงเวลานี้แยกให้ออกว่าอะไรคือ “ต้องจ่าย” และอะไรคือ “เผลอจ่าย”
เพราะคนรุ่นใหม่จำนวนหนึ่งกำลังใช้ โนสเปนด์ ชาเลนจ์ เพื่อควบคุมรายจ่ายที่ไม่จำเป็น โดย 20 Minutes รายงานว่า 56% ของชาวฝรั่งเศสอายุ 18-34 ปีพร้อมลองทำชาเลนจ์นี้ ขณะที่ 90% วางแผนออมเงินทุกเดือน สะท้อนว่ากระแสดังกล่าว เชื่อมกับความพยายามจัดการเงินมากกว่าการงดช้อปตามกระแส (2026-09-14) [1]
ต่างกันที่ระดับความเข้มของกติกา โดยคำเหล่านี้ไม่ได้มีมาตรฐานตายตัว ที่ทุกคนต้องใช้เหมือนกัน No Spend มักเน้นช่วงเวลาที่ลดรายจ่ายไม่จำเป็น ส่วน No Buy มักกำหนดชัดว่าอะไรจะไม่ซื้อเลย ขณะที่ Low Buy เปิดพื้นที่ให้ซื้อได้ แต่ลดจำนวน หรือเพิ่มเงื่อนไขก่อนซื้อ
เลือก วิธีประหยัดเงิน แบบที่แก้ปัญหาของตัวเองได้ จะมีประโยชน์กว่าการเลือกชื่อที่ดูโหดที่สุด ถ้าปัญหาคือซื้อเสื้อผ้าซ้ำ การตั้ง No Buy เฉพาะเสื้อผ้าอาจตรงกว่า แต่ถ้าทั้งอาหารนอกบ้าน ช้อปออนไลน์ และของจุกจิกมาพร้อมกัน การทำ No Spend ชั่วคราวอาจช่วยให้เห็นภาพรวมง่ายกว่า
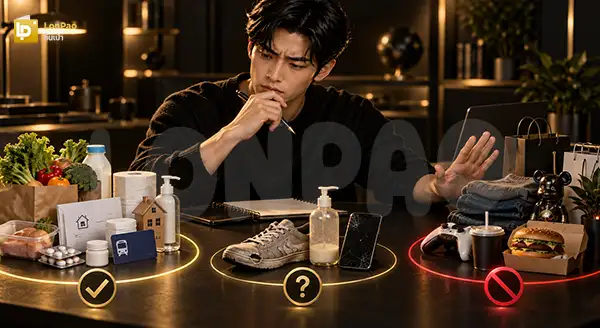
ควรเขียนกติกาก่อนเริ่ม เพราะคำว่า “ไม่จำเป็น” ของแต่ละคนไม่เหมือนกัน คนทำงานนอกบ้าน อาจมองค่าเดินทาง และอาหารกลางวันเป็นรายจ่ายจำเป็น ขณะที่คนทำงานที่บ้านอาจลดสองรายการนี้ได้มากกว่า การยืมกติกาของคนอื่นมาทั้งชุด จึงมีโอกาสจบด้วยคำว่า “ชีวิตเขากับชีวิตเรามันคนละเรื่องกัน”
วิธีง่ายที่สุดคือแบ่งรายจ่ายเป็นสามกลุ่มก่อนเริ่มชาเลนจ์
ควรเลือกระยะเวลาที่เข้ากับชีวิต และเป้าหมายของตัวเอง ไม่จำเป็นต้องบังคับว่าต้องทำครบหนึ่งเดือนเสมอ โดย Plum เปิดแคมเปญให้เลือกได้ตั้งแต่ 14, 30, 45 ไปจนถึง 90 วัน เพื่อให้ผู้ใช้เลือกระยะเวลาตามงบ และเป้าหมายการออมของตัวเอง จึงอาจเริ่มจากช่วงสั้นก่อน แล้วค่อยขยายเมื่อเห็นว่ากติกาที่ตั้งไว้ใช้งานจริงได้ (2026-01-02) [2]
สำหรับคนที่เพิ่งลอง การเริ่มจากช่วงสั้นๆ แล้วค่อยขยาย เป็นวิธีที่สมเหตุสมผลกว่าในมุมผู้เขียน เพราะเป้าหมายไม่ได้อยู่ที่สะสมเหรียญ “ฉันไม่ซื้ออะไรมาแล้วกี่วัน” แต่อยู่ที่การรู้ว่ารายจ่ายประเภทไหนสามารถลดได้ โดยชีวิตไม่ได้แย่ลงตามไปด้วย
ไม่ถือว่าแพ้ ถ้ารายจ่ายนั้นอยู่ในข้อยกเว้น หรือเกิดจากความจำเป็นจริง ยางรถเสีย ต้องซื้อยา หรือของใช้ที่จำเป็นหมด ไม่ควรถูกเลื่อนเพียงเพื่อรักษาสถิติตามชาเลนจ์ เพราะการประหยัดที่ทำให้ต้องเสียเงินมากขึ้นภายหลัง ก็ออกจะชนะผิดเกมไปหน่อย
สิ่งที่ควรบันทึกคือเหตุผลที่จ่าย มากกว่าการตีตราว่า “ผ่าน” หรือ “ไม่ผ่าน” เช่น ซื้อรองเท้าเพราะคู่เดิมขาด กับซื้อรองเท้าเพราะลด 50% แม้รายการบน Statement จะเขียนชื่อร้านเดียวกัน แต่พฤติกรรมทางการเงินคนละเรื่องเลย
ไม่แน่นอน เพราะลดของฟุ่มเฟือยได้ ไม่ได้แปลว่าเงินส่วนต่าง จะเหลือเป็นเงินออมเสมอ Credit Karma สำรวจผู้ใหญ่สหรัฐ และพบว่า 36% กำลังทำ หรือกำลังพิจารณา No Buy Challenge แต่ในกลุ่มผู้เข้าร่วม No Buy หรือ Low Buy มี 28% ที่บอกว่ายังเก็บเงินไม่ได้ เพราะเงินที่ลดได้ถูกค่าใช้จ่ายจำเป็นดูดไปหมด (2026-06-16) [3]
ควรบันทึกทั้งเงินที่จ่ายจริง รายการที่ตัดสินใจไม่ซื้อ และเหตุผลของการตัดสินใจ วิธีนี้ช่วยแยก “เงินที่ประหยัดได้จริง” ออกจาก “ของที่เกือบซื้อ” ตัวอย่างเช่น การไม่ซื้อรองเท้า 3,000 บาท ก็ไม่ได้แปลว่าบัญชีออมจะเพิ่ม 3,000 บาท หากเงินก้อนนั้นถูกใช้กับอย่างอื่นต่อในสัปดาห์เดียวกัน
อาจจดเพียงวันที่ รายการ ราคาโดยประมาณ สถานะซื้อหรือไม่ซื้อ และเหตุผล เมื่อจบชาเลนจ์จึงย้อนดูได้ว่าเงินรั่วจากหมวดไหนบ่อยที่สุด และรายการใด ที่ผ่านไปไม่กี่วันก็ไม่อยากได้แล้ว ซึ่งข้อมูลแบบนี้มีประโยชน์กว่าการจำเพียงว่า “เดือนนี้เราซื้อของน้อยลงนะ”
สุดท้าย การทำชาเลนจ์งดใช้จ่ายจะมีประโยชน์ที่สุด เมื่อทำให้รู้ว่าอะไรควรซื้อ ไม่ใช่ทำให้กลัวการใช้เงิน การเงินที่ดีไม่ได้แปลว่าทุกครั้งที่รูดบัตร ต้องมีเสียงฟ้าผ่าอยู่ในหัว แต่คือการจ่ายในสิ่งที่เลือกแล้วว่าคุ้มกับชีวิต และลดสิ่งที่พอหยุดซื้อไปสักพัก แล้วพบว่าจริงๆ ก็ไม่ได้คิดถึงมันขนาดนั้นนี่นา