Lifestyle Inflation เงินเดือนเพิ่มแต่เงินเก็บเท่าเดิม
- Wynn
- 30 views
Lifestyle Inflation คือภาวะที่รายจ่ายขยับสูงตามรายได้จนเงินเหลือเก็บแทบไม่เปลี่ยน แม้ไม่ได้เกิดจากการซื้อของฟุ่มเฟือยชิ้นใหญ่เสมอไป แต่สะสมจากความสะดวก การอัปเกรด และค่าใช้จ่ายประจำที่เพิ่มขึ้นโดยไม่รู้ตัว
เริ่มจากเปรียบเทียบพฤติกรรมก่อนและหลังรายได้เพิ่ม ไม่ควรดูเพียงยอดเงินคงเหลือปลายเดือน เพราะเงินออมอาจเพิ่มเล็กน้อย ขณะที่ภาระประจำโตเร็วกว่ามาก Checklist ต่อไปนี้ช่วยแยกการยกระดับชีวิตอย่างตั้งใจออกจากการใช้เงินตามความเคยชิน
หากรายได้เพิ่มแต่เงินเหลือปลายเดือนแทบไม่เปลี่ยน ควรตรวจว่ารายได้ส่วนใหม่ถูกใช้ไปกับอะไร สำหรับคนทำงานอิสระ ตั้งราคางานฟรีแลนซ์ อาจสูงขึ้นตามประสบการณ์ แต่หากค่าอาหาร การเดินทาง และบริการรายเดือนเพิ่มตามรายได้ที่มากขึ้นก็อาจหมดไปกับรายจ่ายก่อนกลายเป็นเงินเก็บ
ลองตรวจค่าเช่า ค่างวดรถ สมาชิกแอป อินเทอร์เน็ต และบริการรายเดือน ตัวอย่างเช่น เมื่อเงินเดือนขึ้นจึงย้ายห้อง อัปเกรดแพ็กเกจมือถือ และสมัครบริการเพิ่มพร้อมกัน แม้แต่ละรายการดูไม่มาก แต่เมื่อรวมกันอาจกินรายได้ส่วนเพิ่มเกือบทั้งหมด
การรับประทานอาหารดี ๆ หรือซื้อของให้ตนเองหลังทำงานหนักไม่ใช่ปัญหา แต่ควรระวังเมื่อรางวัลพิเศษกลายเป็นกิจวัตร หากไม่ได้ซื้อแล้วรู้สึกว่าชีวิตขาดบางอย่าง อาจแปลว่ามาตรฐานความสบายกำลังขยับโดยไม่ได้ตั้งใจ
ควรดูว่ารายได้เพิ่มเร็วกว่ารายจ่ายหรือไม่ โดยข้อมูลสหรัฐฯ ระหว่างปี 2023–2024 พบว่า รายได้เฉลี่ยก่อนภาษีเพิ่มขึ้น 2.4% ขณะที่รายจ่ายเฉลี่ยต่อปีเพิ่มขึ้น 1.8% และค่าใช้จ่ายด้านที่อยู่อาศัยเพิ่มขึ้น 3.3% จึงควรตรวจแต่ละหมวดควบคู่กับรายได้ ไม่ใช่ดูเฉพาะเงินที่หาได้เพิ่มขึ้น (2025-12-19) [1]
รายจ่ายที่เพิ่มขึ้นไม่ใช่เรื่องผิด หากช่วยประหยัดเวลา รักษาสุขภาพ ลดความเครียด หรือเปิดโอกาสใหม่ ประเด็นสำคัญคือควรรู้ว่าเงินแต่ละก้อนสร้างคุณค่าอะไร และคุณค่านั้นยังเกิดขึ้นจริงหลังความตื่นเต้นจากการซื้อหมดไปแล้วหรือไม่
ก่อนอัปเกรดสินค้า ลองระบุปัญหาที่ต้องการแก้ให้ชัด เช่น การซื้อเก้าอี้ที่ช่วยลดอาการปวดหลังอาจเพิ่มคุณภาพชีวิต ขณะที่การเปลี่ยนโทรศัพท์เพียงเพราะรุ่นใหม่ออก ทั้งที่เครื่องเดิมใช้งานได้ครบ อาจเป็นการใช้เงินตามความอยากมากกว่า
ถามตนเองว่า หากไม่มีใครเห็นสินค้าชิ้นนี้ ยังอยากซื้ออยู่หรือไม่ คำตอบช่วยแยกประโยชน์ใช้สอยออกจากแรงกดดันทางสังคม การใช้เงินเพื่อภาพลักษณ์ไม่จำเป็นต้องผิด แต่ควรเป็นการตัดสินใจที่รู้ตัวและไม่เบียดบังเป้าหมายสำคัญ
ลองสังเกตว่ารายจ่ายเพิ่มหลังเปลี่ยนงาน กลุ่มเพื่อน หรือสังคมที่ใช้ชีวิตด้วยหรือไม่ เมื่อคนรอบตัวเลือกร้านอาหาร การเดินทาง หรือกิจกรรมที่มีค่าใช้จ่ายสูงขึ้น เราอาจปรับตามโดยไม่ทันตั้งคำถามว่าตนเองต้องการสิ่งนั้นจริงหรือเพียงต้องการเข้ากับสังคม
สินค้าราคาสูงอาจพาค่าใช้จ่ายต่อเนื่องมาด้วย เช่น การเปลี่ยนไปใช้รถรุ่นใหญ่ไม่ได้เพิ่มเฉพาะค่างวด แต่อาจตามมาด้วยค่าประกัน เชื้อเพลิง และการดูแลที่สูงขึ้น จึงควรตรวจค่าใช้จ่ายตลอดการใช้งาน ไม่ใช่มองเฉพาะราคาวันซื้อ
ตรวจบริการสมาชิก อุปกรณ์ออกกำลังกาย คอร์สเรียน และของใช้ที่เคยซื้อเพื่อพัฒนาชีวิต หากหยุดใช้งานแล้วแต่ยังจ่ายต่อ แสดงว่ารายจ่ายนั้นไม่สร้างคุณค่าเหมือนเดิม การยกเลิกจึงไม่ใช่การลดคุณภาพชีวิต แต่เป็นการหยุดจ่ายให้ความตั้งใจในอดีต
ลองสังเกตว่าสิ่งที่เคยเลือกซื้อเพื่อความสะดวก กลายเป็นสิ่งที่รู้สึกว่าขาดไม่ได้หรือไม่ เมื่อบริการพิเศษค่อย ๆ กลายเป็นมาตรฐานชีวิต รายจ่ายอาจเพิ่มโดยไม่รู้สึกว่ากำลังใช้เงินมากขึ้น การแยกสิ่งจำเป็นออกจากความเคยชินจึงช่วยให้เห็นรายจ่ายส่วนนี้ชัดขึ้น
ก่อนเพิ่มรายจ่ายถาวร ควรตรวจเงินออมฉุกเฉิน หนี้ และเป้าหมายระยะยาว เพราะรายได้ที่สูงขึ้นไม่ได้รับประกันว่าจะคงอยู่ตลอดไป การรักษาส่วนต่างระหว่างรายได้กับรายจ่ายจะช่วยให้รับมือการเปลี่ยนงาน เจ็บป่วย หรือค่าใช้จ่ายไม่คาดคิดได้ดีขึ้น
เมื่อได้รับเงินเดือนสูงขึ้น ควรกำหนดเงินออมก่อนเลือกว่าจะเพิ่มรายจ่ายด้านใด หากรอเก็บเฉพาะเงินที่เหลือปลายเดือน มาตรฐานการใช้ชีวิตมักขยายจนกินรายได้ส่วนเพิ่มหมด การโอนเงินออมทันทีจึงช่วยรักษาความก้าวหน้าทางการเงินได้ชัดเจนกว่า
ตัวอย่างสมมติ หากเงินเดือนเพิ่มจาก 30,000 เป็น 40,000 บาท แต่รายจ่ายเพิ่มจาก 25,000 เป็น 35,000 บาท เงินออมจะยังอยู่ที่ 5,000 บาทต่อเดือน แม้รายได้เพิ่มขึ้น 10,000 บาทก็ตาม
ลองตรวจว่าเงินสำรองสามารถรองรับค่าใช้จ่ายฉุกเฉินได้มากน้อยเพียงใด โดยผลสำรวจสหรัฐฯ ปี 2025 พบว่า 63% ของผู้ใหญ่สามารถรับมือค่าใช้จ่ายฉุกเฉิน 400 ดอลลาร์ด้วยเงินสดหรือวิธีเทียบเท่า ขณะที่ 55% มีเงินสำรองเพียงพอสำหรับค่าใช้จ่ายสามเดือน (2026-05-26) [2]
หากเงินเดือนที่สูงขึ้นทำให้กล้าผ่อนรถ บ้าน โทรศัพท์ หรือบัตรเครดิตเพิ่ม ควรรวมภาระทั้งหมดก่อนตัดสินใจ เพราะค่างวดหลายรายการอาจจำกัดอิสระทางการเงิน รายได้เพิ่มจึงควรช่วยลดความเปราะบาง ไม่ใช่เพิ่มข้อผูกมัดทุกเดือน
โบนัสและรายได้พิเศษไม่ควรถูกนำไปผูกกับรายจ่ายประจำทันที เพราะจำนวนและช่วงเวลารับเงินอาจเปลี่ยนได้ ทางเลือกที่ปลอดภัยกว่าคือจัดสรรให้เงินออม ชำระหนี้ เป้าหมายก้อนใหญ่ และความสุขบางส่วน โดยไม่สร้างภาระต่อเนื่อง
เป้าหมายไม่ใช่กลับไปใช้ชีวิตอย่างประหยัดที่สุด แต่คือเลือกความสุขที่มีความหมายและตัดรายจ่ายที่เกิดจากความเคยชิน การจัดระบบล่วงหน้าช่วยให้ยังใช้เงินกับสิ่งที่ชอบได้ โดยไม่ปล่อยให้ทุกความสะดวกกลายเป็นค่าใช้จ่ายถาวร
ควรกำหนด เพราะงบที่ชัดเจนช่วยให้ใช้เงินโดยไม่รู้สึกผิดและไม่กระทบเป้าหมายหลัก อาจรวมอาหาร ท่องเที่ยว งานอดิเรก หรือของสะสมไว้ในหมวดเดียว เมื่อวงเงินหมด ให้เลื่อนความต้องการใหม่ไปพิจารณาในรอบถัดไป
ควรเว้นระยะเพื่อดูว่าความต้องการยังคงอยู่หลังอารมณ์ตื่นเต้นลดลงหรือไม่ ระหว่างนั้นให้ตรวจของเดิม เปรียบเทียบต้นทุนต่อเนื่อง และพิจารณาทางเลือกที่ถูกกว่า วิธีนี้ไม่ห้ามซื้อ แต่ช่วยให้การอัปเกรดเกิดจากเหตุผลมากกว่าแรงกระตุ้น
ทำได้ เช่น เปลี่ยนจากสั่งอาหารทุกวันเป็นทำอาหารบางมื้อ ลดแพ็กเกจสมาชิก หรือเว้นการซื้อกาแฟในวันที่ไม่จำเป็น หากคุณภาพชีวิตแทบไม่เปลี่ยน แสดงว่ารายจ่ายนั้นลดได้โดยไม่ต้องตัดความสุขทั้งหมดออกจากชีวิต
ให้เพิ่มเงินออมหรือเงินลงทุนก่อนปรับชีวิต แล้วจึงเลือกอัปเกรดเฉพาะสิ่งที่ให้คุณค่าชัดเจน วิธีนี้ทำให้ฐานะการเงินดีขึ้นพร้อมคุณภาพชีวิต ไม่จำเป็นต้องเก็บรายได้ส่วนเพิ่มทั้งหมด เพียงอย่าปล่อยให้รายจ่ายขยายตัวโดยไม่มีขอบเขต
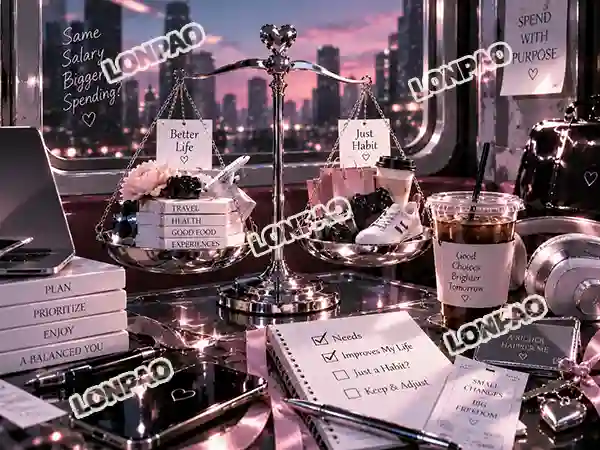
ภาวะเงินเฟ้อด้านไลฟ์สไตล์ เกิดเมื่อรายจ่ายเพิ่มตามรายได้จนเงินเก็บไม่ขยับ ทางรับมือคือเช็กรายจ่ายประจำ แยกคุณภาพชีวิตออกจากความเคยชิน เตรียมเงินสำรอง และจัดงบความสุขอย่างตั้งใจ เป้าหมายไม่ใช่ห้ามใช้เงิน แต่ทำให้รายได้ที่เพิ่มขึ้นสร้างความมั่นคงด้วย