e-wallet คืออะไร ต่างจากบัญชีธนาคารยังไง
- Harry P
- 16 views
e-wallet คือ กระเป๋าเงินอิเล็กทรอนิกส์ ที่ช่วยเก็บมูลค่าเงิน หรือเชื่อมช่องทางชำระเงินไว้ในแอป ทำให้จ่ายค่าสินค้า โอนเงิน และชำระบริการได้โดยไม่ต้องใช้เงินสด ความแตกต่างจากบัญชีธนาคาร อยู่ที่รูปแบบการเก็บเงิน และบริการที่รองรับ
e-wallet ทำงานโดยรับเงินที่เติมไว้ล่วงหน้า หรือดึงเงินจากช่องทางชำระเงินที่ผู้ใช้เชื่อมต่อ เมื่อเลือกจ่ายสินค้า ระบบจะตรวจสอบยอดเงิน หรือแหล่งเงินที่ใช้ และดำเนินรายการผ่านผู้ให้บริการ ตัวอย่างเช่น เติมเงิน 500 บาท ซื้อของ 120 บาท หากไม่มีค่าธรรมเนียม ยอดเงินในวอลเล็ทจะเหลือ 380 บาท
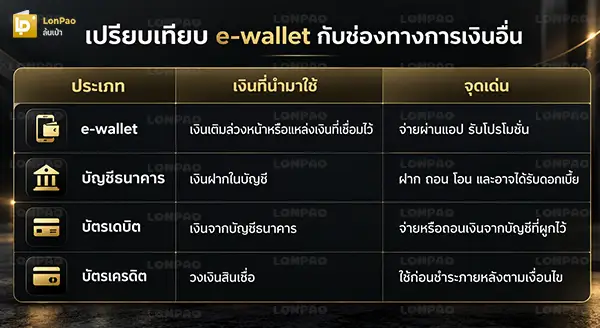
แตกต่างกันที่แหล่งเงิน และรูปแบบการใช้งาน โดยบัญชีธนาคารใช้เก็บเงินฝาก บัตรเดบิตใช้จ่ายจากเงินในบัญชี ส่วนบัตรเครดิตใช้วงเงินที่ต้องชำระคืน ขณะที่ e-wallet เป็นช่องทางจัดการ และชำระเงิน ซึ่งอาจใช้เงินเติมล่วงหน้า หรือเงินจากบัญชี และบัตรที่เชื่อมไว้
แบบเติมเงิน ต้องมีเงินคงเหลือเพียงพอก่อนใช้จ่าย ส่วน แบบผูกบัญชี หรือบัตร สามารถเลือกตัดเงินจากแหล่งที่เชื่อมไว้ โดยไม่จำเป็นต้องเติมยอดเข้าวอลเล็ทก่อน ตัวอย่างเช่น จ่ายสินค้า 300 บาทผ่านเงินในวอลเล็ท ยอดวอลเล็ทจะลดลง แต่หากเลือกบัญชีธนาคารเป็นแหล่งเงิน ยอดจะถูกหักจากบัญชีตามเงื่อนไขของบริการ
ไม่จำเป็นสำหรับ e-wallet ทุกประเภท เพราะบางบริการรองรับการเติมเงินสดผ่านร้านค้า หรือจุดรับเติมเงิน ทำให้ผู้ที่ไม่มีบัญชีธนาคารสามารถใช้งานได้ อย่างไรก็ตาม การโอนเงินออก การถอนเงิน หรือการใช้บริการเพิ่มเติม อาจต้องมีบัญชีธนาคารที่เป็นชื่อของผู้ใช้เอง และผ่านการยืนยันตัวตนตามเงื่อนไข
เติมเงินได้หลายช่องทาง เช่น Mobile Banking พร้อมเพย์ ร้านสะดวกซื้อ หรือตู้เติมเงิน ขึ้นอยู่กับบริการที่เลือก โดยทั่วไปให้เข้าแอป เลือกเมนูเติมเงิน ระบุจำนวนเงิน และช่องทางชำระ จากนั้นตรวจสอบยอดก่อนยืนยัน
ไม่สามารถใช้ได้ทุกที่ เพราะ QR Code แต่ละประเภทอาจรองรับช่องทางชำระเงินต่างกัน หากร้านค้าแสดง QR ของบริการที่ e-wallet รองรับก็สามารถจ่ายได้ แต่ถ้าเป็น QR สำหรับโอนเงินผ่านบัญชีธนาคาร ต้องตรวจสอบว่าแอปรองรับหรือไม่ โดยเฉพาะร้านค้ารายย่อย ที่อาจไม่ได้เปิดรับทุกบริการ
เพราะช่วยลดขั้นตอนการจ่ายเงิน โดยเฉพาะการซื้อสินค้าออนไลน์ และบริการในแอป ข้อมูลตลาดการชำระเงินไทยปี 2025 พบว่า e-wallet คิดเป็นประมาณ 25% ของมูลค่าการซื้อสินค้าออนไลน์ และ 13% ของมูลค่าการชำระเงินหน้าร้าน ตัวเลขนี้เป็นสัดส่วนมูลค่าธุรกรรม ไม่ใช่จำนวนคนไทยที่ใช้ e-wallet (2026-04-03) [1]
ต้องยืนยันตัวตนตามข้อกำหนดของผู้ให้บริการ โดยทั่วไปจะใช้หมายเลขโทรศัพท์ ข้อมูลบัตรประชาชน และอาจต้องสแกนใบหน้า เพื่อยืนยันว่าเป็นเจ้าของบัญชีจริง การยืนยันเพิ่มเติมอาจช่วยให้ใช้บริการ หรือวงเงินได้มากขึ้น แต่ไม่ควรส่งภาพบัตรประชาชน รหัสผ่าน หรือรหัส otp ให้บุคคลที่ติดต่อมาเพื่ออ้างว่าช่วยยืนยันตัวตน
วงเงินขึ้นอยู่กับระดับการยืนยันตัวตน ประเภทธุรกรรม และเกณฑ์ของผู้ให้บริการ ตัวอย่างเงื่อนไขของ TrueMoney ที่มีการแจ้งปรับเปลี่ยนให้มีผลในวันที่ 15 พฤษภาคม 2026 โดยบัญชีขั้นต้นมีเพดานยอดเงินในบัญชี 200,000 บาท
ขณะที่วงเงินธุรกรรมรวมบางประเภท กำหนดค่าเริ่มต้น 30,000 บาทต่อวัน โดยผู้ให้บริการอาจปรับวงเงินตามความเสี่ยงของแต่ละบัญชี ดังนั้น วงเงินที่เก็บได้กับวงเงินที่ใช้จ่ายได้ ไม่ใช่ตัวเลขเดียวกัน (2021-03-02) [2]
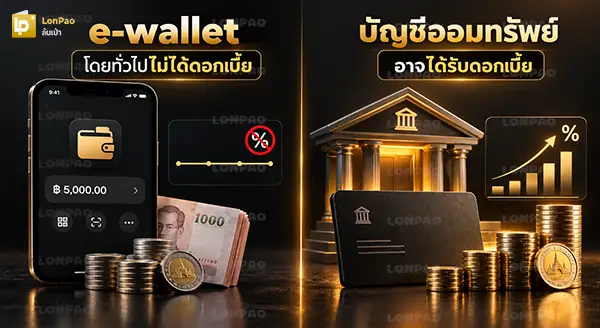
โดยทั่วไปยอดเงินที่เติมไว้ใน e-wallet สำหรับชำระสินค้า จะไม่ได้รับดอกเบี้ยเหมือนเงินฝากออมทรัพย์ แม้บางแอปจะมีบริการบัญชีเงินฝาก หรือการลงทุนเพิ่มเติม แต่เป็นผลิตภัณฑ์อีกประเภทหนึ่งที่มีเงื่อนไขแยกกัน จึงไม่ควรเข้าใจว่าเงินทุกบาทที่แสดงในแอป เป็นเงินฝากธนาคาร
ควรรีบติดต่อผู้ให้บริการเพื่อขอระงับการใช้งาน ตรวจสอบรายการผิดปกติ และเปลี่ยนรหัสผ่านจากอุปกรณ์ที่ปลอดภัย หากสงสัยว่าซิมโทรศัพท์ถูกผู้อื่นนำไปใช้งาน ควรติดต่อเครือข่ายมือถือด้วย เพราะผู้ไม่หวังดีอาจพยายามใช้เบอร์โทรศัพท์กู้คืนบัญชี ที่สำคัญคือเก็บหลักฐานธุรกรรมไว้ และอย่าให้รหัส OTP กับผู้ที่อ้างว่าช่วยกู้บัญชี
ควรเลือกใช้ทั้งสองอย่างตามหน้าที่ โดยบัญชีธนาคารเหมาะกับการเก็บเงิน รับรายได้ และจัดการเงินก้อนหลัก ส่วน e-wallet เหมาะกับการจ่ายเงินประจำวันที่มีร้านค้ารองรับ หรือมีสิทธิประโยชน์ตรงกับการใช้งาน
ตัวอย่างการแบ่งเงินสำหรับใช้จ่าย
สมมติมีงบซื้ออาหาร และเครื่องดื่ม 3,000 บาทต่อเดือน อาจเติม e-wallet สัปดาห์ละ 750 บาท เพื่อแยกเงินใช้จ่ายออกจากบัญชีหลัก วิธีนี้ช่วยให้มองเห็นงบที่เหลือได้ง่ายขึ้น แต่ไม่ได้รับประกันว่าจะใช้เงินน้อยลง หากยังเติมเพิ่มทุกครั้งที่ยอดหมด
สรุป e-wallet เป็นช่องทางชำระเงินที่ช่วยให้ใช้จ่ายสะดวกขึ้น แต่ไม่ได้ทดแทนบัญชีธนาคารทั้งหมด ก่อนใช้ควรแยกให้ชัดว่าเงินถูกตัดจากแหล่งไหน มีวงเงิน หรือค่าธรรมเนียมอะไร และสามารถโอนเงินกลับได้หรือไม่ เพื่อให้ใช้งานได้คุ้มค่า และลดความเสี่ยงจากธุรกรรมผิดพลาด