Markup คือ การบวกกำไรแบบไหน? ต่างจาก Margin อย่างไร
- J. Kanji
- 15 views
markup คือ อัตราที่บวกเพิ่มจากต้นทุนสินค้า เพื่อกำหนดราคาขาย ช่วยให้ร้านเห็นว่าควรเพิ่มจากต้นทุนเท่าไร ก่อนนำสินค้าไปขายจริง แต่ราคาที่บวกเพิ่มแล้วจะเหลือกำไรมากน้อยแค่ไหน ยังขึ้นอยู่กับว่ารวมค่าใช้จ่ายที่เกี่ยวข้อง ไว้ในต้นทุนครบหรือยัง เพื่อให้เทียบวิธีคำนวณได้ง่าย ตัวอย่างหลักในบทความจะใช้ ต้นทุน 100 บาท ราคาขาย 125 บาท และกำไรขั้นต้น 25 บาท ชุดเดียวกัน
Markup นำกำไรขั้นต้นไปเทียบกับ ต้นทุน ส่วน Margin นำกำไรขั้นต้นไปเทียบกับ ราคาขาย แม้ใช้สินค้าชิ้นเดียวกัน และมีกำไร 25 บาทเท่ากัน ฐานที่ต่างกันทำให้ผลลัพธ์เป็น 25% กับ 20% ตามลำดับ จึงควรดูชื่ออัตราก่อนทุกครั้ง ไม่ดูเพียงตัวเลขเปอร์เซ็นต์
รายการ | Markup | Margin |
กำไรขั้นต้น | 25 บาท | 25 บาท |
ฐานที่ใช้หาร | ต้นทุน 100 บาท | ราคาขาย 125 บาท |
อัตราที่ได้ | 25% | 20% |
สูตร Markup ก็คือ (ราคาขาย − ต้นทุน) ÷ ต้นทุน × 100 ส่วนสูตร Margin คือ (ราคาขาย − ต้นทุน) ÷ ราคาขาย × 100 (2026-09-16) [1] เมื่อนำตัวเลขชุดหลักมาแทนค่า จะได้ 25 ÷ 100 × 100 = 25% และ 25 ÷ 125 × 100 = 20% ความต่างอยู่ที่ตัวหารเพียงจุดเดียว แต่มีผลต่อการอ่านกำไรอย่างชัดเจน
Markup 25% หมายถึงบวกเพิ่ม 25% ของต้นทุน ไม่ใช่ 25% ของยอดขาย ถ้าต้นทุน 100 บาท เงินที่บวกเพิ่มคือ 25 บาท จึงตั้งราคาขายเป็น 125 บาท วิธีคิดนี้เหมาะเมื่อรู้ต้นทุน แล้วต้องการคำนวณราคาตั้งต้นอย่างรวดเร็ว
Margin 20% หมายถึงกำไรขั้นต้นคิดเป็น 20% ของราคาขาย เมื่อขายได้ 125 บาทและมีต้นทุน 100 บาท จะเหลือส่วนต่าง 25 บาท หรือ 25 ÷ 125 = 20% ตัวเลขนี้ช่วยให้เห็นว่าในยอดขายแต่ละบาท เหลือส่วนต่างหลังหักต้นทุนสินค้าที่นำมาคิดแล้วเท่าไร แต่ยังไม่ควรตีความว่าเป็นกำไรสุทธิของร้าน
เพราะต้นทุน 100 บาทเป็นตัวหารที่น้อยกว่าราคาขาย 125 บาท เมื่อนำกำไร 25 บาทไปหารด้วยจำนวนที่น้อยกว่า เปอร์เซ็นต์จึงสูงกว่าเสมอ ในกรณีที่ขายสูงกว่าต้นทุน แม้ตัวเลขเปอร์เซ็นต์ต่างกัน แต่กำไรที่ได้รับยังเป็น 25 บาทเท่าเดิม
ตัวอย่างของ QuickBooks ก็แสดงหลักเดียวกันคือ สินค้าต้นทุน 60 ดอลลาร์ ขาย 100 ดอลลาร์ มีกำไรขั้นต้น 40 ดอลลาร์ ซึ่งคิดเป็น Margin 40% แต่เป็น Markup ประมาณ 66% (2019-06-24) [2]
ใช้สูตร Margin (%) = Markup ÷ (100 + Markup) × 100 (2026-09-16) [1] โดยแทนค่า Markup 25% ด้วยตัวเลข 25 จะได้ 25 ÷ (100 + 25) × 100 = 20 หรือ Margin 20% วิธีนี้ช่วยแปลงอัตราได้โดยไม่ต้องเริ่มคำนวณต้นทุนและราคาขายใหม่ หากไม่แน่ใจ ลองใช้ต้นทุน 100 บาทตั้งราคาขาย 125 บาท แล้วตรวจว่า 25 ÷ 125 × 100 = 20%
ใช้สูตร Markup (%) = Margin ÷ (100 − Margin) × 100 (2026-09-16) [1] โดยแทนค่า Margin 20% ด้วยตัวเลข 20 จะได้ 20 ÷ (100 − 20) × 100 = 25 หรือ Markup 25% หมายความว่าหากต้องการกำไรขั้นต้นเป็น 20% ของราคาขาย ในตัวอย่างนี้ต้องบวกเพิ่มจากต้นทุน 25% เวลาพูดถึงเป้ากำไร จึงควรระบุด้วยว่าเป็น Margin หรือ Markup
ถ้ามีต้นทุนแล้วและกำหนดว่าจะบวกเพิ่มจากต้นทุนเท่าไร Markup จะคำนวณราคาขายได้ตรงไปตรงมา เช่น 100 × (1 + 25%) = 125 บาท แต่ถ้าร้านกำหนดเป้าหมาย ว่าอยากให้กำไรขั้นต้นเป็นสัดส่วนเท่าไรของยอดขาย ควรใช้สูตรตั้งราคาจาก Margin การเลือกวิธีขึ้นอยู่กับว่าเป้าที่ร้าน กำลังพูดถึงอ้างอิงต้นทุนหรือราคาขาย
ทั้ง Markup และ Margin ขึ้นอยู่กับต้นทุนที่นำมาคำนวณ หากยังไม่รวมค่าบรรจุภัณฑ์หรือค่าธรรมเนียมการขาย ส่วนต่าง 25 บาทอาจดูสูงกว่าความเป็นจริง ส่วน ต้นทุนคงที่ เช่น ค่าเช่าร้าน ก็ต้องนำมาพิจารณา เมื่อดูว่าร้านเหลือกำไรสุทธิเท่าไร จึงควรเช็กให้ชัดว่าต้นทุน 100 บาทในตัวอย่างรวมค่าใช้จ่ายอะไรไว้แล้วบ้าง
สมมติสินค้าต้นทุนยังคง 100 บาท แต่ลดราคาขายจาก 125 บาทเหลือ 120 บาท กำไรขั้นต้นจะลดจาก 25 บาทเหลือ 20 บาท ทำให้ Markup เหลือ 20% และ Margin เหลือประมาณ 16.67% แม้ลดราคาเพียง 5 บาท อัตราทั้งสองก็เปลี่ยน และ Margin ยังคงต่ำกว่า Markup เพราะใช้ราคาขายเป็นฐาน
เริ่มจากนำ ราคาขายลบต้นทุน เพื่อหากำไรขั้นต้น แล้วนำกำไรนั้นไปหารต้นทุนเพื่อตรวจ Markup และหารราคาขายเพื่อตรวจ Margin สำหรับราคา 125 บาทและต้นทุน 100 บาท จะได้กำไร 25 บาท, Markup 25% และ Margin 20% ตรงตามเป้า หากผลตรวจไม่ตรง ให้ดูว่าระหว่างตั้งราคาเผลอใช้สูตรของอีกอัตราหนึ่ง หรือใส่ต้นทุนไม่ครบหรือไม่
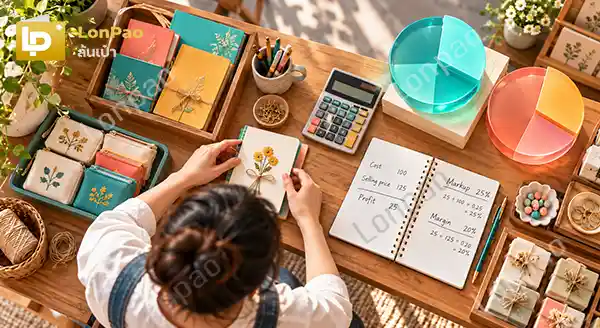
Markup คือกำไรขั้นต้นเทียบกับต้นทุน ส่วน Margin คือกำไรขั้นต้นเทียบกับราคาขาย จากต้นทุน 100 บาทและราคาขาย 125 บาท จึงได้ Markup 25% แต่ Margin 20% หากต้องการแปลงอัตราหรือตั้งราคาตามเป้า ให้ใช้สูตรของอัตรานั้น แล้วตรวจกลับด้วยราคาขายจริงอีกครั้ง วิธีนี้ช่วยลดโอกาสตั้งราคาต่ำกว่าที่ตั้งใจไว้